财中社 李旼 2026-09-30 11:11 1.3w阅读
迈金科技对Wahoo销售收入占比升至50.13%,前五大客户占比达67.23%;骑行台均价三年下降268元,分红、老股转让与扩产并行,客户集中与产能消化仍待检验。
全球出货第一的骑行台厂商迈金科技,被品牌商掌握终端市场定价权。前五大客户占比从22.13%升至67.23%,骑行台均价却降了268元;分红与老股转让接连落地,扩产后的产能消化与单一客户依赖也受到检验。
申报深交所创业板,拟募资7.49亿元的青岛迈金智能科技股份有限公司(下称“迈金科技”)于2026年9月23日发布首轮问询回复。按招股书引用的弗若斯特沙利文口径,以2024年出货量计,其智能骑行台出货量位居全球第一。然而,在这张光鲜的“全球第一”名片背后,是超过一半营收与单一美国客户相关的客户结构:品牌商掌握终端市场定价权,上市前夕的分红、老股转让与股东退出,也使公司与大客户、实控人之间的股权与资本关系更加值得关注。
一半营收写着别人的牌子
迈金科技近年来的收入增长,与一家美国公司高度相关——Wahoo Fitness。
2023年至2025年,公司对Wahoo的销售收入占营业收入的比例从7.56%跃升至41.72%,并在2025年达到50.13%,对应销售金额高达4.01亿元。如果再加上Wahoo指定的越南采购代理EWI,双方交易占其总营收的比重分别达到10.28%、42.21%和51.26%。
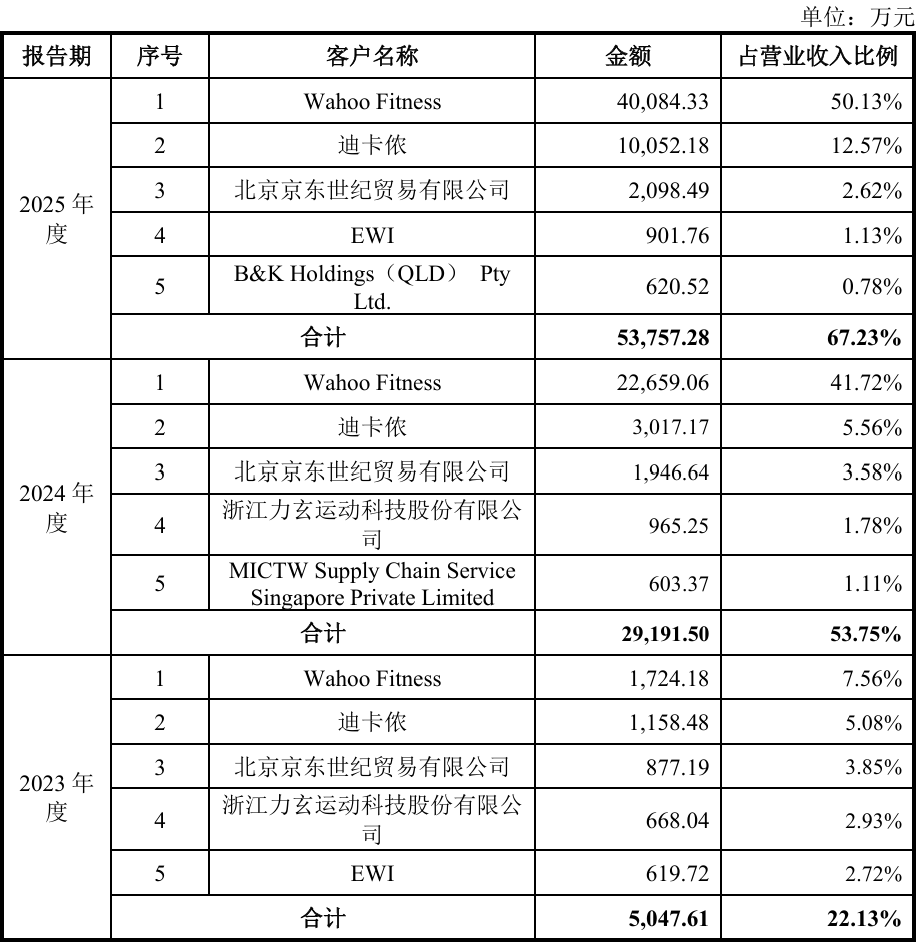
伴随着大客户占比的飙升,迈金的整体客户集中度也呈现出急剧上升的趋势。报告期内,公司前五大客户占营业收入的比例从2023年的22.13%、2024年的53.75%,一路攀升至2025年的67.23%。
双方的绑定深且专。迈金为Wahoo代工的KICKR CORE一代骑行台生命周期长达约7年;二代产品于2025年9月上市,迈金承担了其核心代工任务。对Wahoo而言,迈金是其核心独家代工厂;但对于迈金而言,这意味着任何来自Wahoo的订单波动,都将直接震动公司半壁江山。
招股书披露的关联关系之外,相关历史脉络仍值得注意:Wahoo Holdings曾是公司历史股东并于2021年退出;而第二大客户迪卡侬旗下DECATHLON PULSE则于2026年5月完成持股转让。所谓“全球第一”,采用的是制造商出货量口径,2024年迈金室内智能骑行台出货量为25万台,其中包含为Wahoo等品牌商代工的产品;而Wahoo同期全球品牌终端销量约30万台。换言之,迈金的“全球第一”主要体现为制造端出货规模,而非自有品牌的终端销量。
代工订单越多,骑行台均价越低
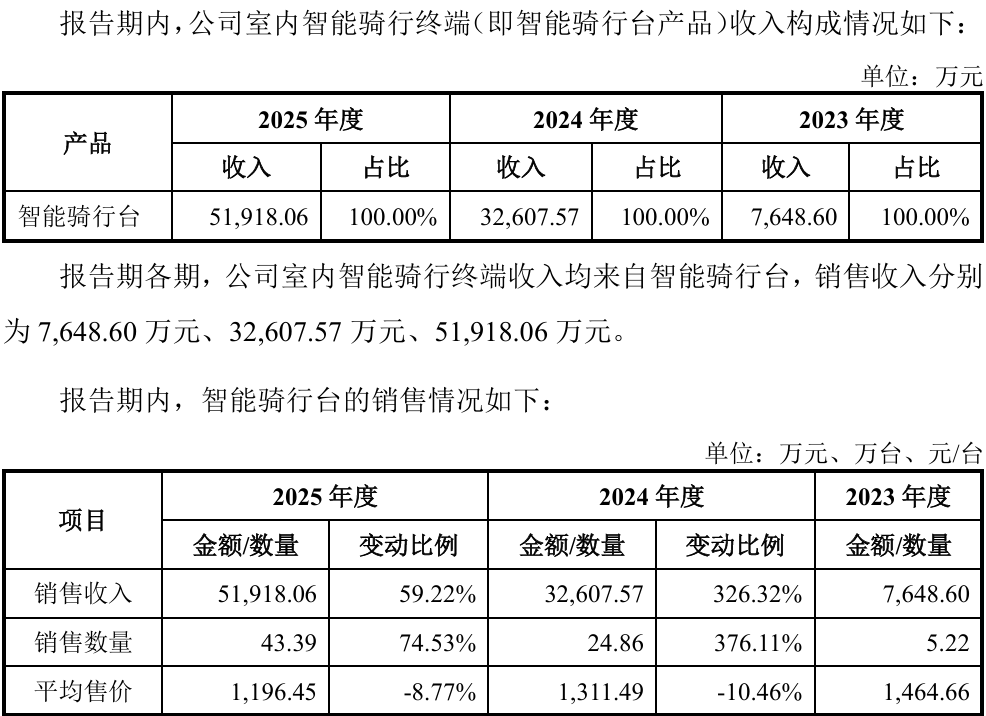
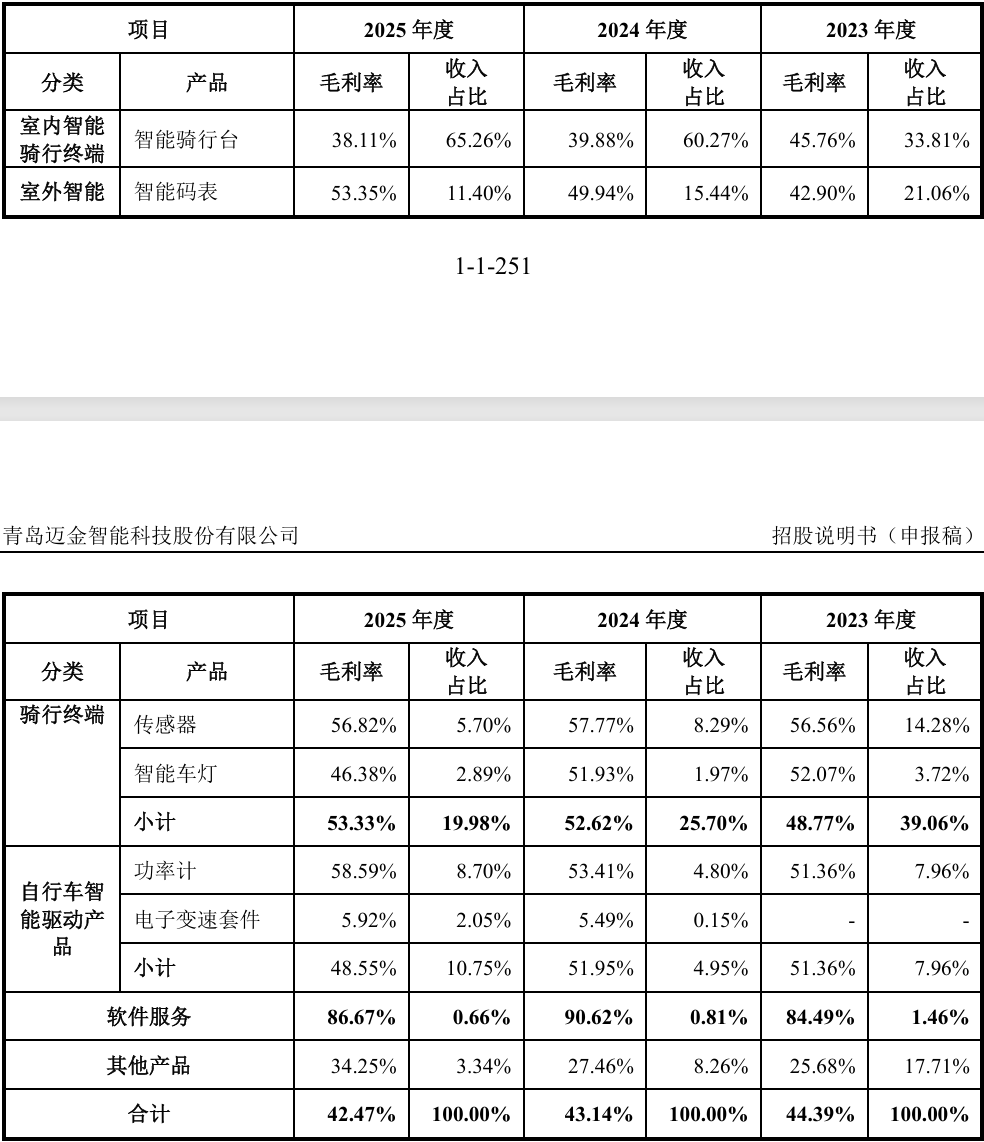
迈金科技在首轮问询回复中解释称,ODM产品的销售价格及利润率需充分考虑品牌商的品牌溢价空间、渠道利润及市场竞争策略;根据首轮问询回复披露,智能骑行台线下直销收入占比从2023年的35.86%升至2025年的91.43%,拉低了整体平均售价及毛利率. 公司还称,2025年自有品牌部分渠道主动下调产品价格,并增加低价入门级产品投放。
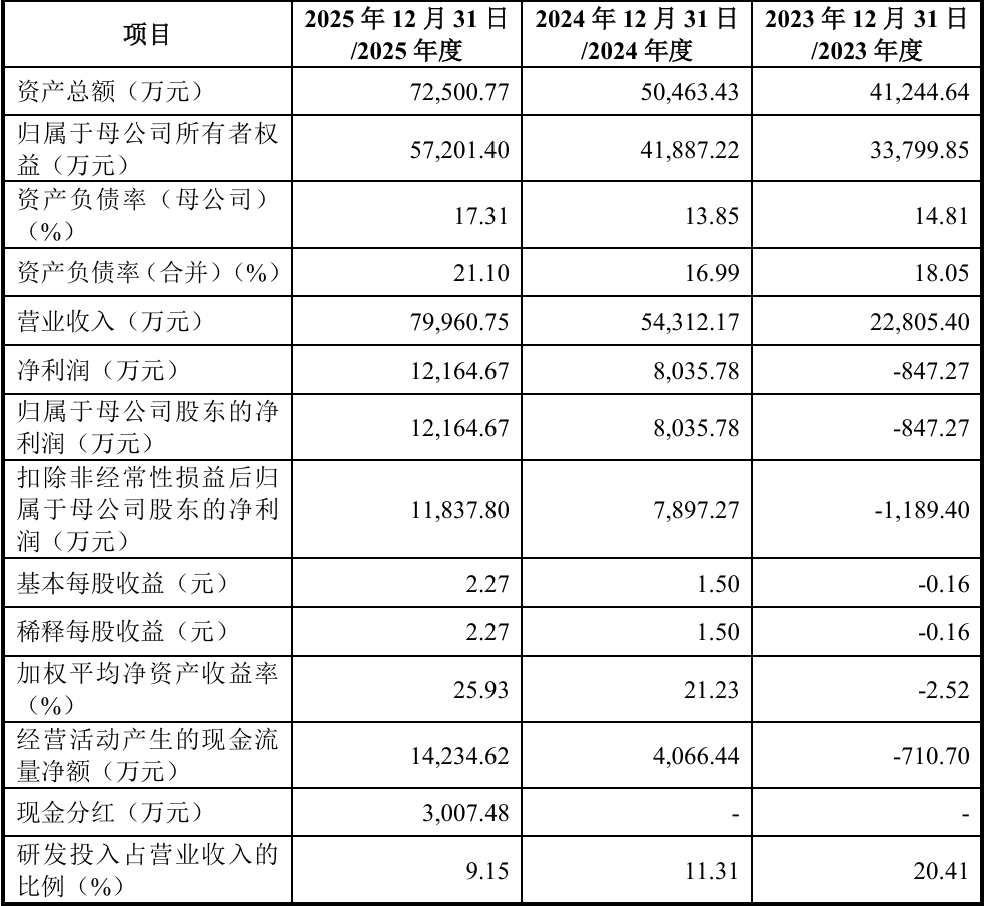
报告期内,公司营业收入从2023年的2.28亿元跃升至2024年的5.43亿元,并进一步在2025年达到8.00亿元,实现归母净利润1.22亿元。但从结果看,结构变化仍然带来了价格与毛利的持续下行:骑行台平均售价三年从1464.66元降至1196.45元,降幅达18.31%;毛利率从45.76%滑落至38.11%,三年间下滑了7.65个百分点。2024年,公司的营业成本同比增长143.17%,其增速甚至超越了138.15%的营收增速。
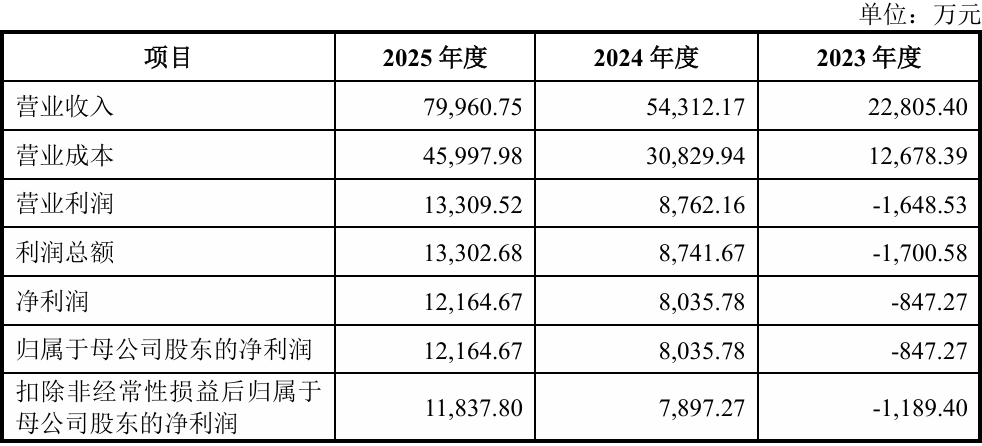
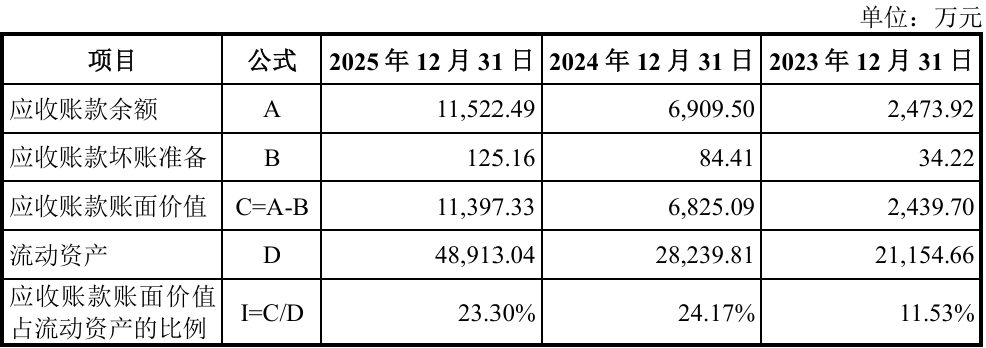
与此同时,2025年末应收账款账面价值同比增长66.99%,高于同期47.22%的营收增速;不过,公司当年经营活动产生的现金流量净额仍达到1.42亿元。
申报前的两次分红与老股东退场
在业绩与现金流快速扩张的同时,迈金的分红与股权变动也值得关注。
在2024年净利润大幅增长后,公司于2025年6月和2026年3月先后实施两次现金分红,合计金额近8000万元,约占三年累计净利润的四成。按相关持股比例粗略测算,两次分红中实控人于锋及其控制的相关持股主体对应金额超过4000万元,但其中员工持股平台的权益并不等同于于锋个人所得。
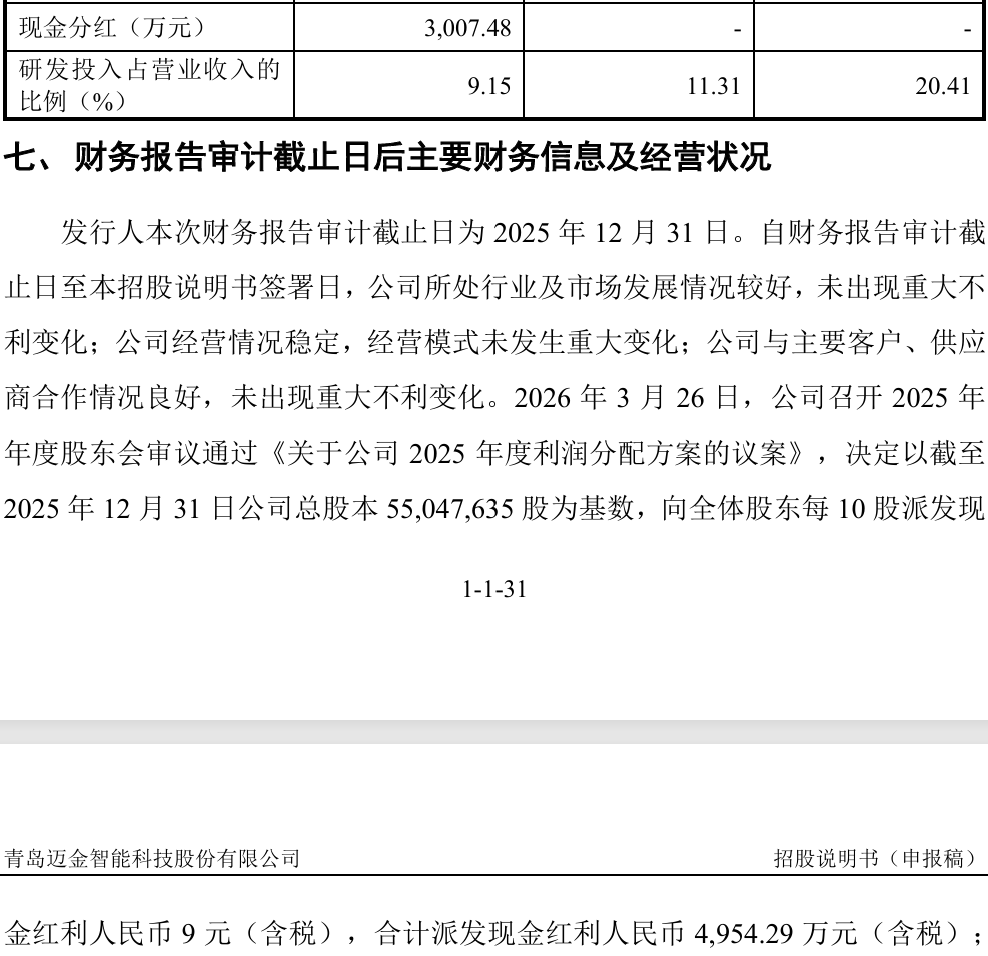
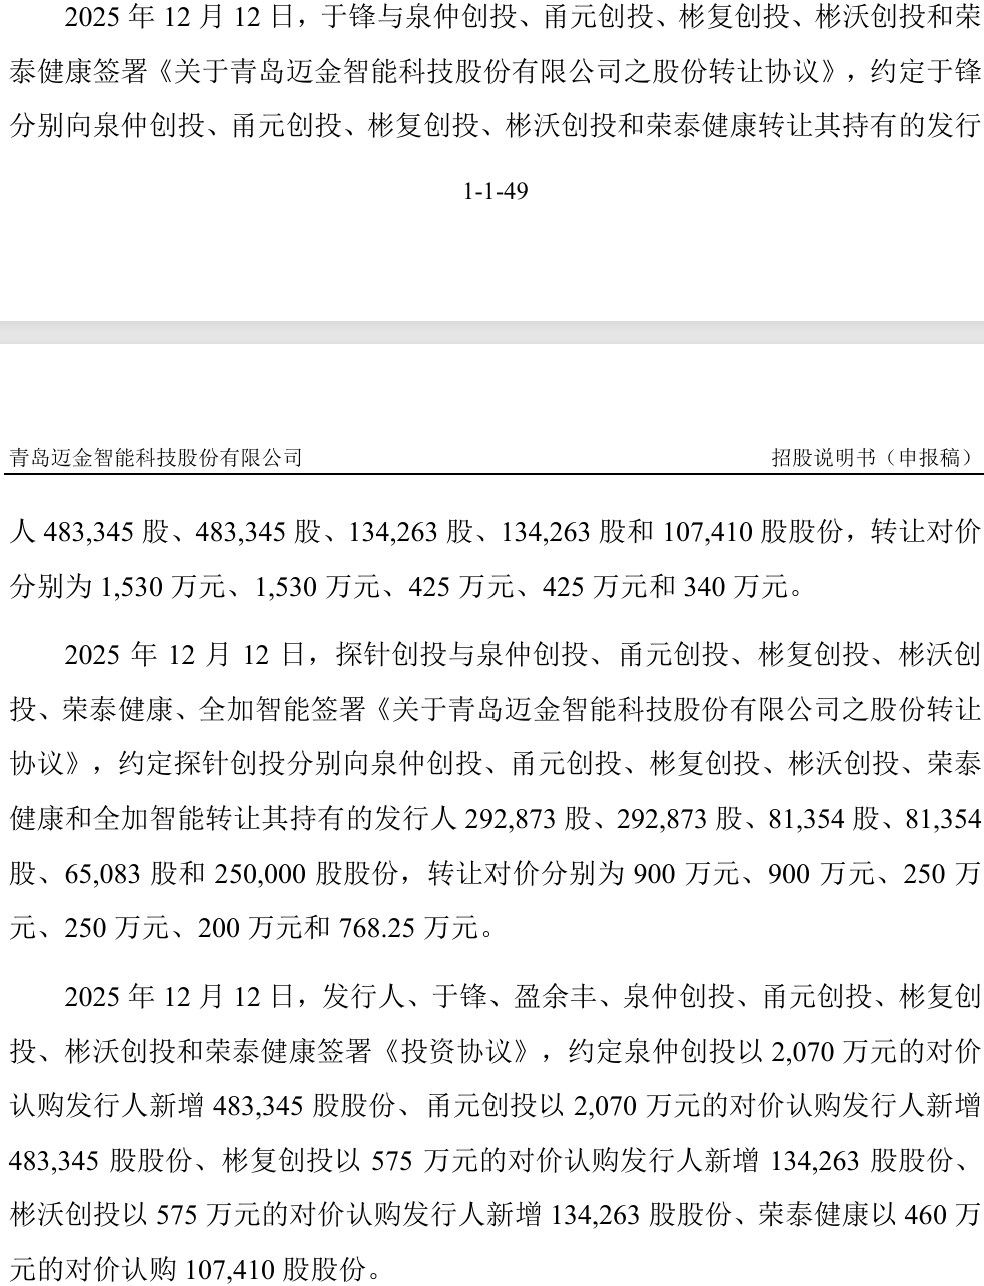
与此同时,股权层面的变动同样频繁。2025年12月,实控人于锋以每股31.65元的价格将部分老股转让给泉仲创投等5家机构,而同一天这批机构认购公司新股的价格却高达42.83元。紧接着,2026年4月,第二大客户迪卡侬旗下投资主体将全部股份转让给外部创投,并于公司IPO申请获受理前完成清仓(其中5月12日完成股权登记,距离5月29日IPO申请获受理仅17天)。
账上有钱,为何还要募资补流?
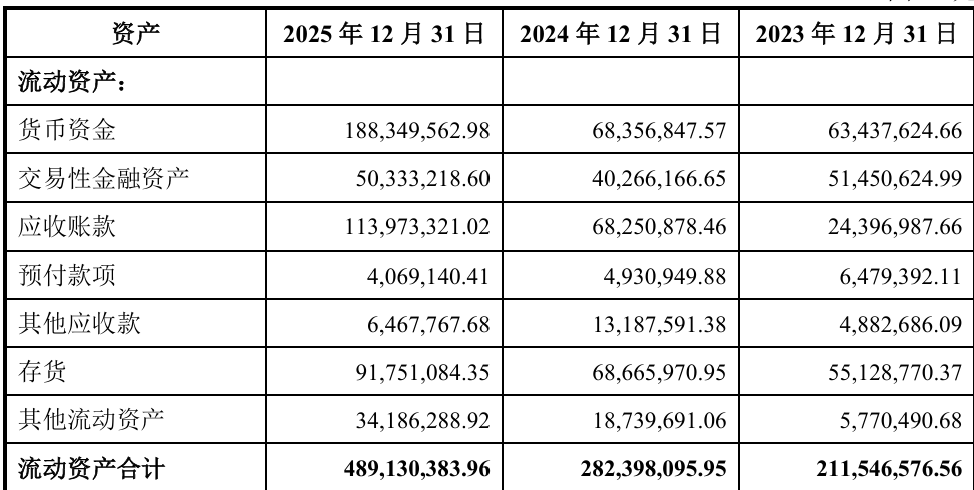
本次IPO,公司计划募资7.49亿元,其中1亿元用于补充流动资金,其余投向二期生产基地升级以及研发营销项目。然而,截至2025年末,公司账面上的货币资金加上交易性金融资产超过2.38亿元,当年经营活动现金流净额更高达1.42亿元。在实施近8000万元现金分红且经营现金流为正的情况下,依然向市场寻求1亿元的流动资金补充,其1亿元补流安排的必要性,仍需结合未来订单增长、存货及应收账款变化以及扩产后的资金需求进一步观察。
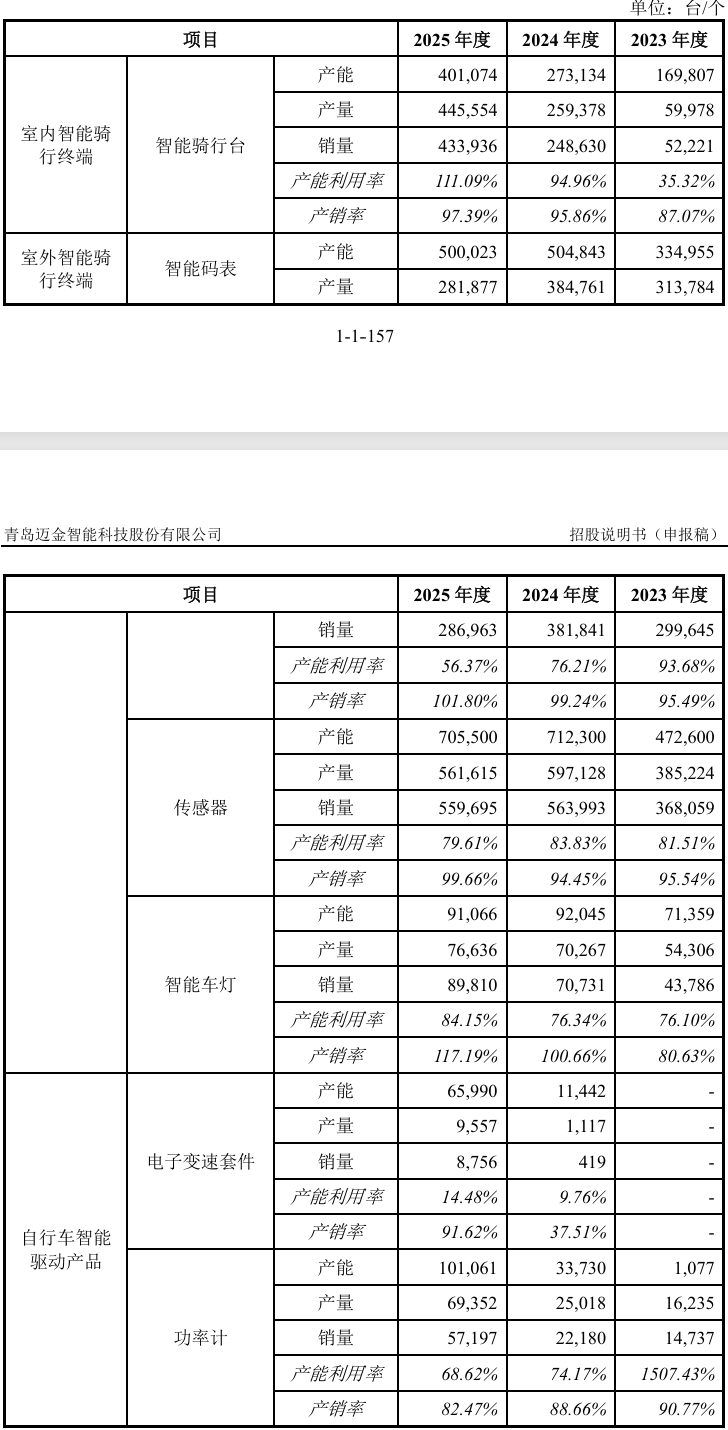
在产能扩建方面,二期项目计划新增128.27万台/套产能,但观察2025年的内部产能利用率,不同产品的产能利用率差异较大:由Wahoo订单深度支撑的智能骑行台产能利用率高达111.09%,处于超负荷运转状态;而智能码表和电子变速套件的产能利用率分别只有56.37%和14.48%。因此,二期项目新增产能的消化能力,并不能仅由骑行台当前的满产状态来证明。
股权代持与海外知识产权争议
除客户集中和扩产之外,迈金科技申报稿及首轮问询回复还披露了股权代持、个人信息保护及海外知识产权争议等事项。
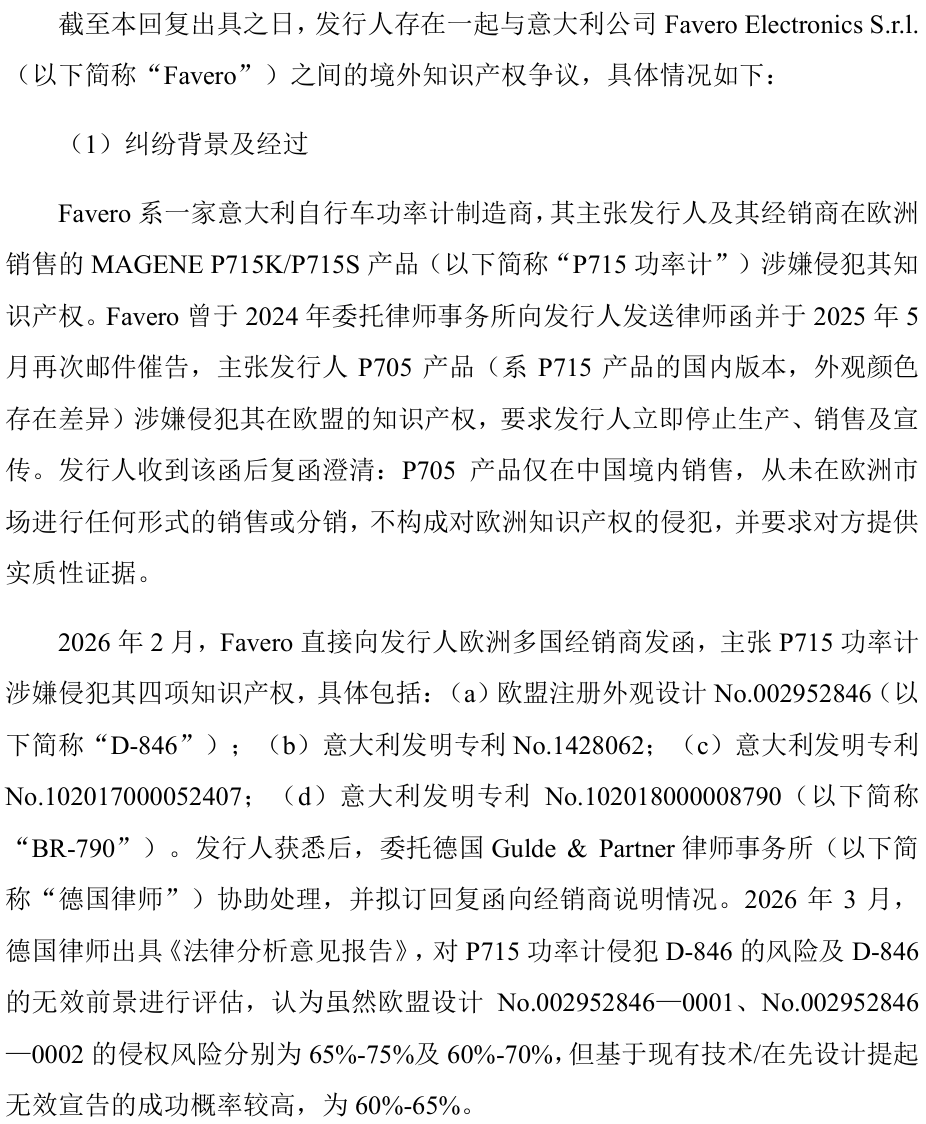
持股6.47%的探针创投,其股权份额长期由公司董事葛英姿代持长达11年之久,直至2026年3月才解除;子公司运营的“顽鹿运动”APP在报告期内曾因违规收集使用个人信息遭到主管部门通报。而在国际市场,意大利公司Favero指控迈金P715功率计侵犯其欧盟外观与专利,迈金聘请的德国律师评估,其侵权风险为60%至75%。
首轮问询回复显示,2026年1-8月,迈金已完成Wahoo智能骑行台29.60万台的交付,截至8月31日在手订单10.24万台,另有11-12月预测订单1.79万台,全年预计交付41.63万台,较2025年增长27.96%。订单增长仍在延续,但截至2026年6月30日,公司智能骑行台在手订单平均单价为1167.29元/台,低于2025年全年的1196.45元;不过,两者统计口径并不完全相同,仍需以后续实际销售数据验证价格趋势。
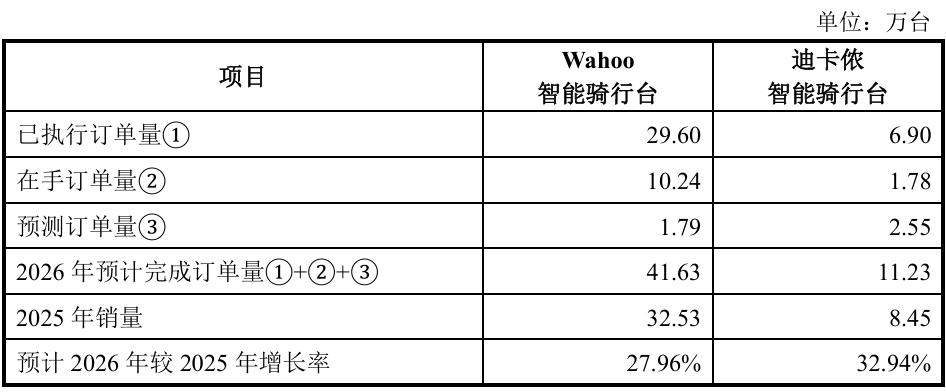
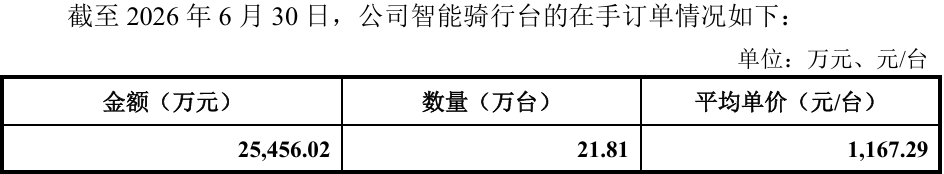
这意味着,Wahoo订单增长仍在延续,但并不意味着客户集中度、ODM占比及核心产品价格结构已经发生改变。对于正在扩充产能、拓展自有品牌的迈金而言,后续能否形成更多元的客户和产品结构,以及扩产能否由非骑行台产品逐步消化,将是其走向资本市场后仍需回答的问题。
长按保存图片