财中社 翦音志 2026-10-26 15:35 1.6w阅读
中基协拟集中修订八项基金估值规则,覆盖ETF、固定收益及非上市股权等领域,历史风险事件与债券操纵案例凸显估值公允性及管理人责任的重要性。
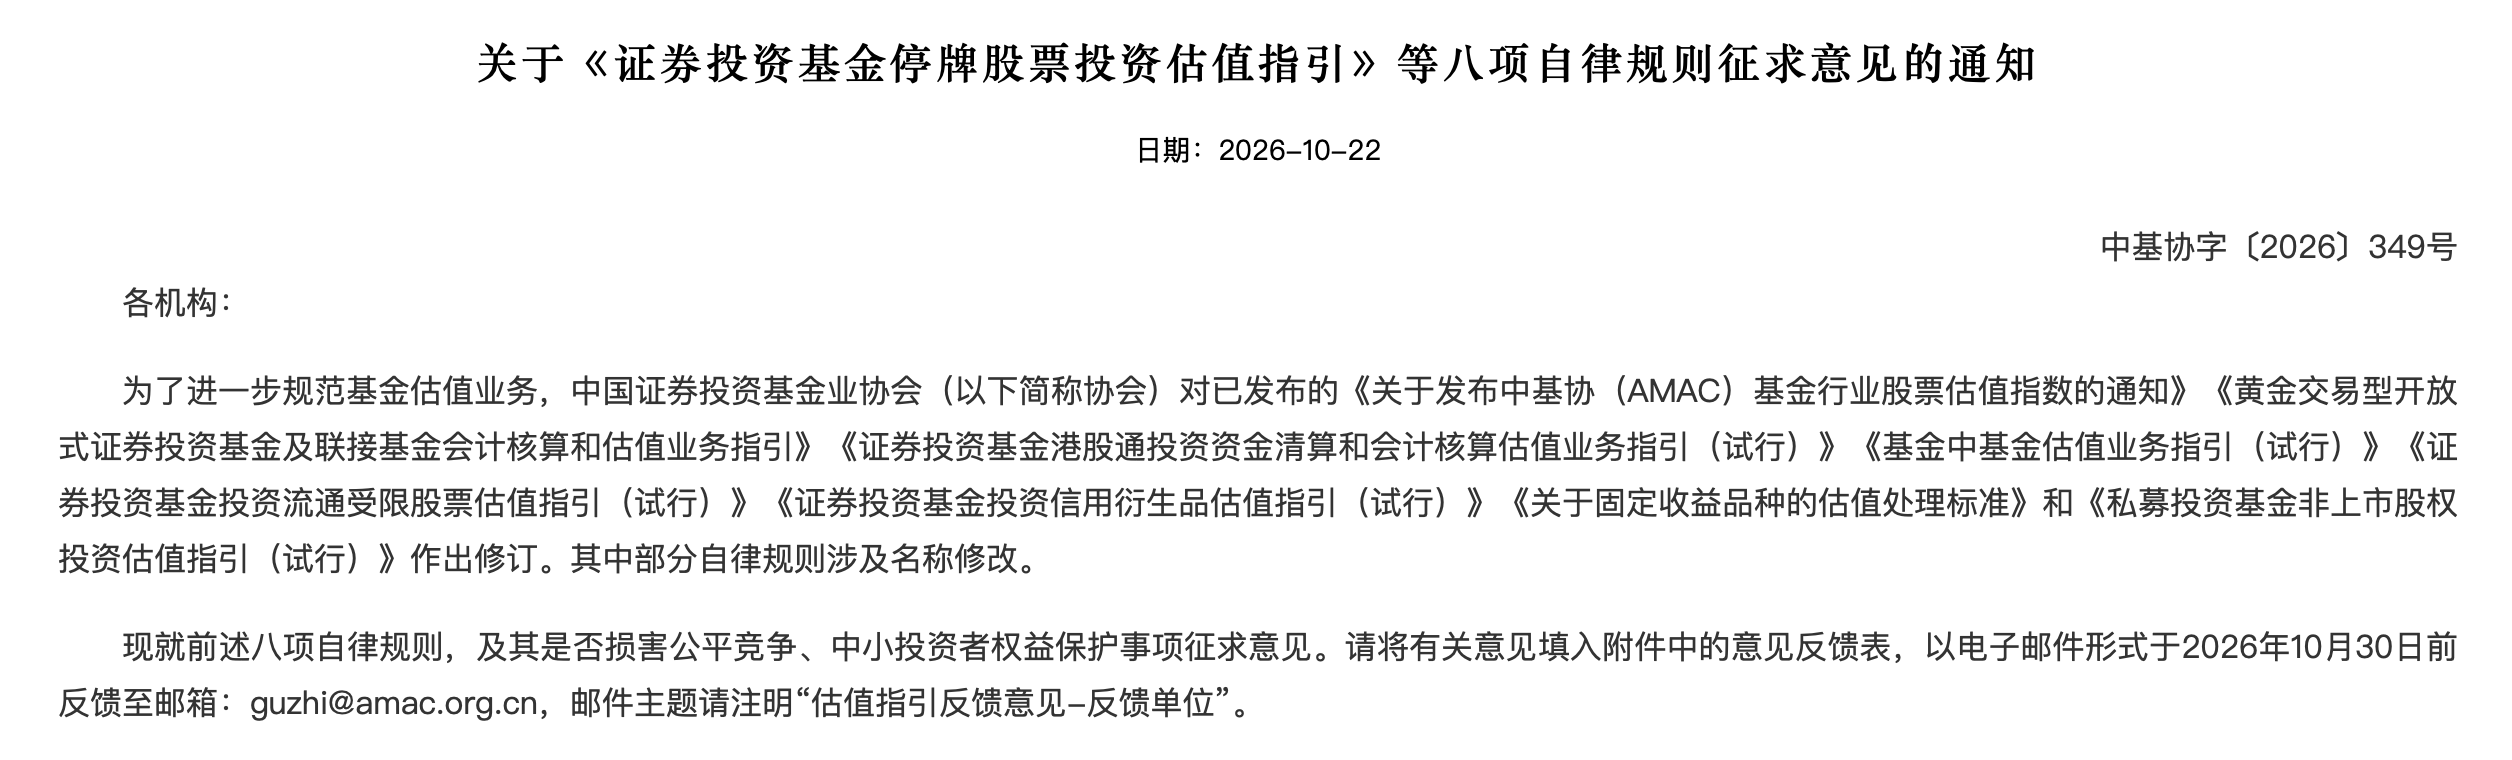
2026年10月22日,中国证券投资基金业协会(以下简称“中基协”)发布《关于〈证券投资基金停牌股票投资估值指引〉等八项自律规则征求意见的通知》,拟对涉及停牌股票、黄金ETF、港股通、资产管理产品、流通受限证券、信用衍生品、固定收益品种以及私募未上市股权的八项估值规则进行集中修订,意见反馈截止日期为10月30日。
这次修订涉及公募基金与私募基金多个业务领域,不仅补充了近年来不断涌现的新型投资品种,还进一步明确特殊交易场景下的估值方法。基金估值看似只是基金管理人后台运营中的一项技术工作,实际上直接关系到基金净值、投资者申购赎回价格,以及不同持有人之间的利益分配。
过去多年,从乐视网长期停牌引发公募基金集体调整估值,到华晨汽车债券违约导致多只债基净值大幅下跌,再到私募机构通过操纵债券收盘价维持基金净值稳定,估值问题曾多次成为金融风险暴露的重要环节。此次八项规则集中修订,也再次将基金行业长期存在的资产定价难题推向台前。
八项规则集中修订,ETF、REITs等新场景纳入
中基协在修订说明中指出,自2012年以来,协会陆续发布了15项会计核算和估值业务自律规则。随着基金行业发展,部分规则由于出台时间较早,逐渐出现投资品种覆盖不全、业务场景缺失等问题。
此次修订主要涉及四个方向:扩大适用范围、明确更多估值场景、删除部分会计核算规定,以及调整相关规则名称。其中,变化较为明显的是ETF和其他资产管理产品的估值安排。根据修订说明,《证券投资基金停牌股票投资估值指引》拟增加ETF及ETF联接基金持有停牌股票时的估值处理,同时将北京证券交易所股票纳入AMAC基金行业股票估值指数。
在这之前,基金行业对于长期停牌股票已经形成以指数收益法等估值技术为基础的处理机制,但随着ETF市场发展,指数基金及其联接基金之间的估值衔接也面临更加复杂的情况。比如,当一只ETF持有长期停牌股票时,停牌股票可能已不再能够按照最后一个交易日的收盘价准确反映公允价值,如果ETF对相关资产进行了估值调整,而投资该ETF的其他基金仍简单按照市场报价或未调整的数据估值,就可能产生估值差异。
此次修订进一步明确相关业务场景,有助于减少底层资产与基金持仓之间的估值不一致问题。
与此同时,原《基金中基金估值业务指引(试行)》拟调整为《证券投资基金投资资产管理产品估值指引》,将基金投资的估值对象从其他证券投资基金扩展至银行理财、资金信托、私募资管计划等其他资产管理产品。修订内容增加了香港互认基金、浮动净值型货币市场基金、公募REITs等产品的估值处理,并进一步细化上市交易型货币市场基金的估值要求。
除此之外,此次修订还将黄金集中定价合约交易、香港联交所上市基金、部分限售存托凭证及公募REITs、境外交易所上市固定收益品种等纳入相应估值规则。固定收益品种方面,修订内容还涉及含多次回售权债券、退市或者摘牌可转债,以及未上市但存在第三方估值价格的固定收益品种。
乐视网、华晨债旧案:估值调整冲击基金净值
基金估值规则的重要性,在过去发生的市场风险事件中已经充分体现。
其中较为典型的案例是乐视网。2017年4月,乐视网股票停牌,此后,随着公司经营状况恶化,多家持有乐视网股票的公募基金开始调整相关持仓估值。
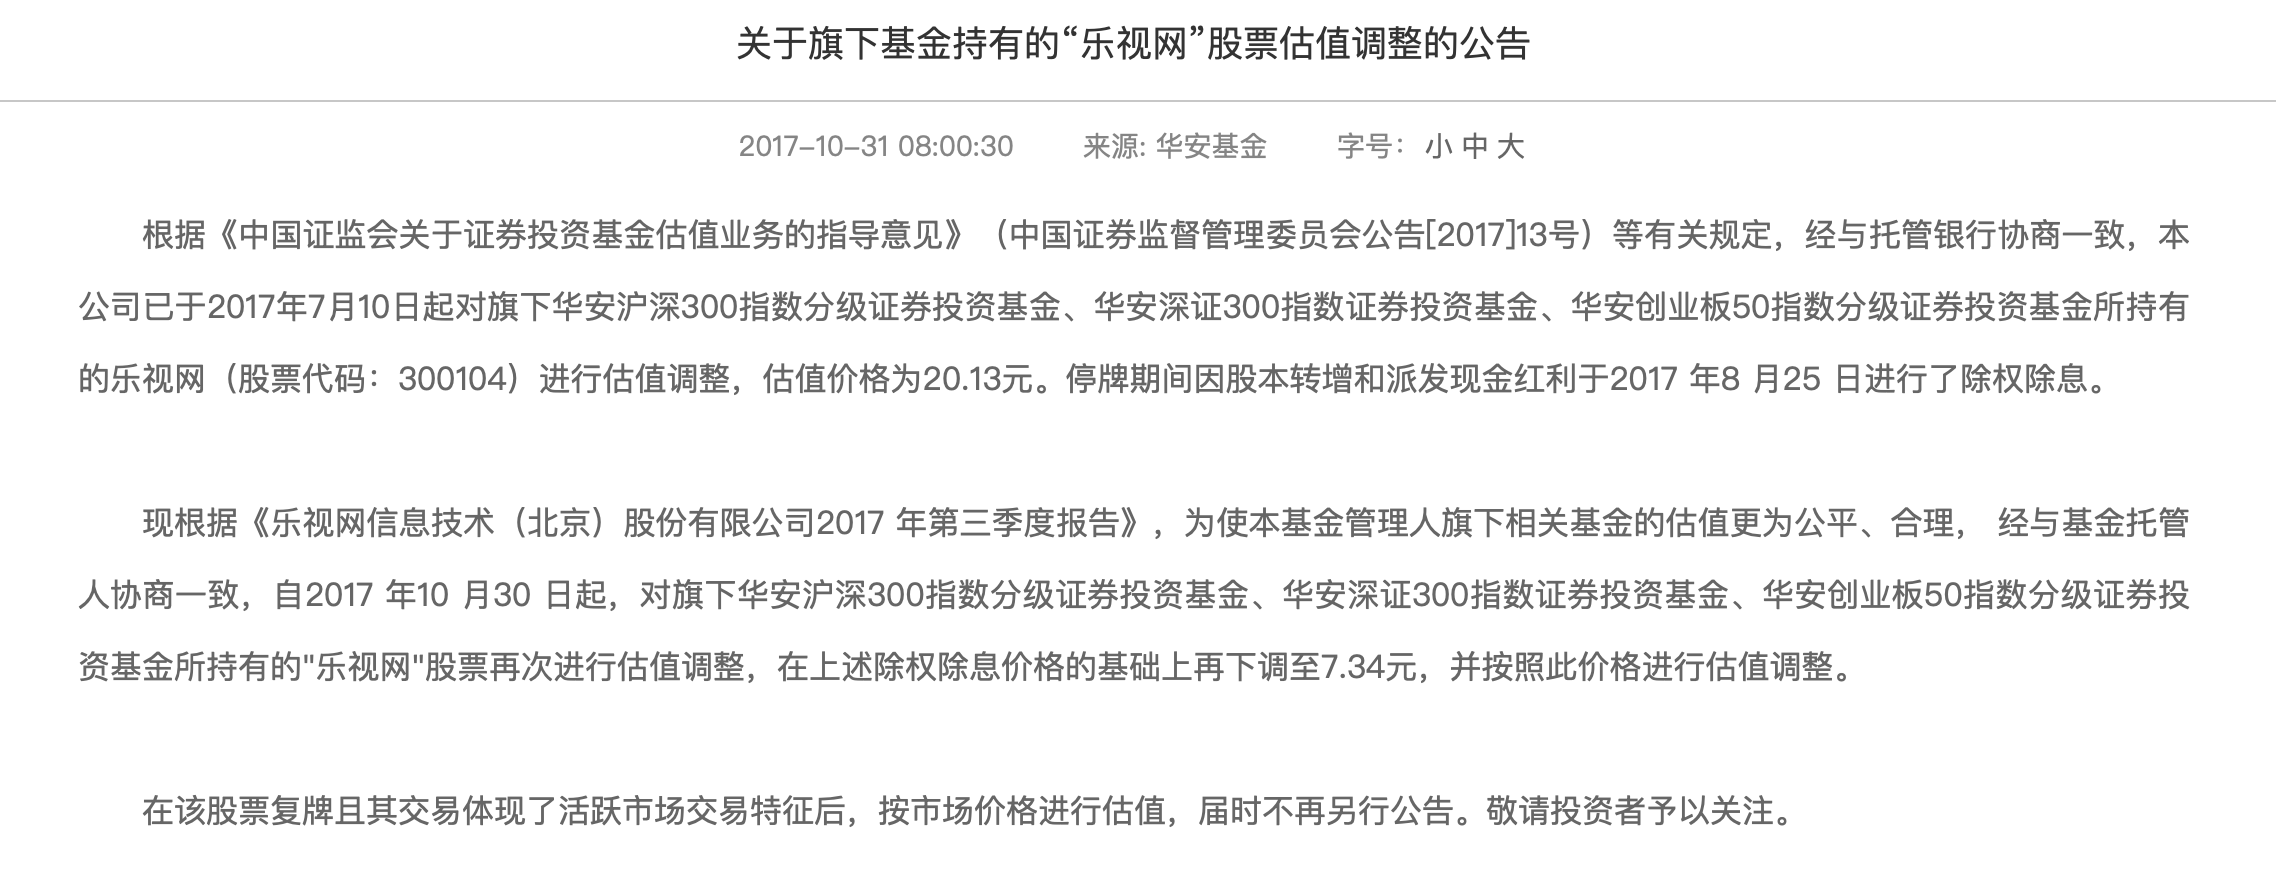
根据华安基金2017年10月31日发布的公告,公司曾自当年7月10日起,对旗下华安沪深300指数分级、华安深证300指数及华安创业板50指数分级基金持有的乐视网股票按照20.13元估值。此后,乐视网实施股本转增及现金分红,随着公司经营风险进一步暴露,华安基金又于10月30日起,将相关股票在除权除息后的估值价格进一步调整至7.34元。
其他基金公司同样采取了估值调整措施,富国基金2017年11月发布公告,自11月15日起,将旗下证券投资基金持有的乐视网股票由此前的7.82元进一步下调50%,按照3.91元估值。彼时,乐视网尚未恢复正常交易,但基金管理人已经根据公司基本面变化和市场预期,对其公允价值作出判断。2018年1月24日,乐视网复牌后即遭遇跌停。
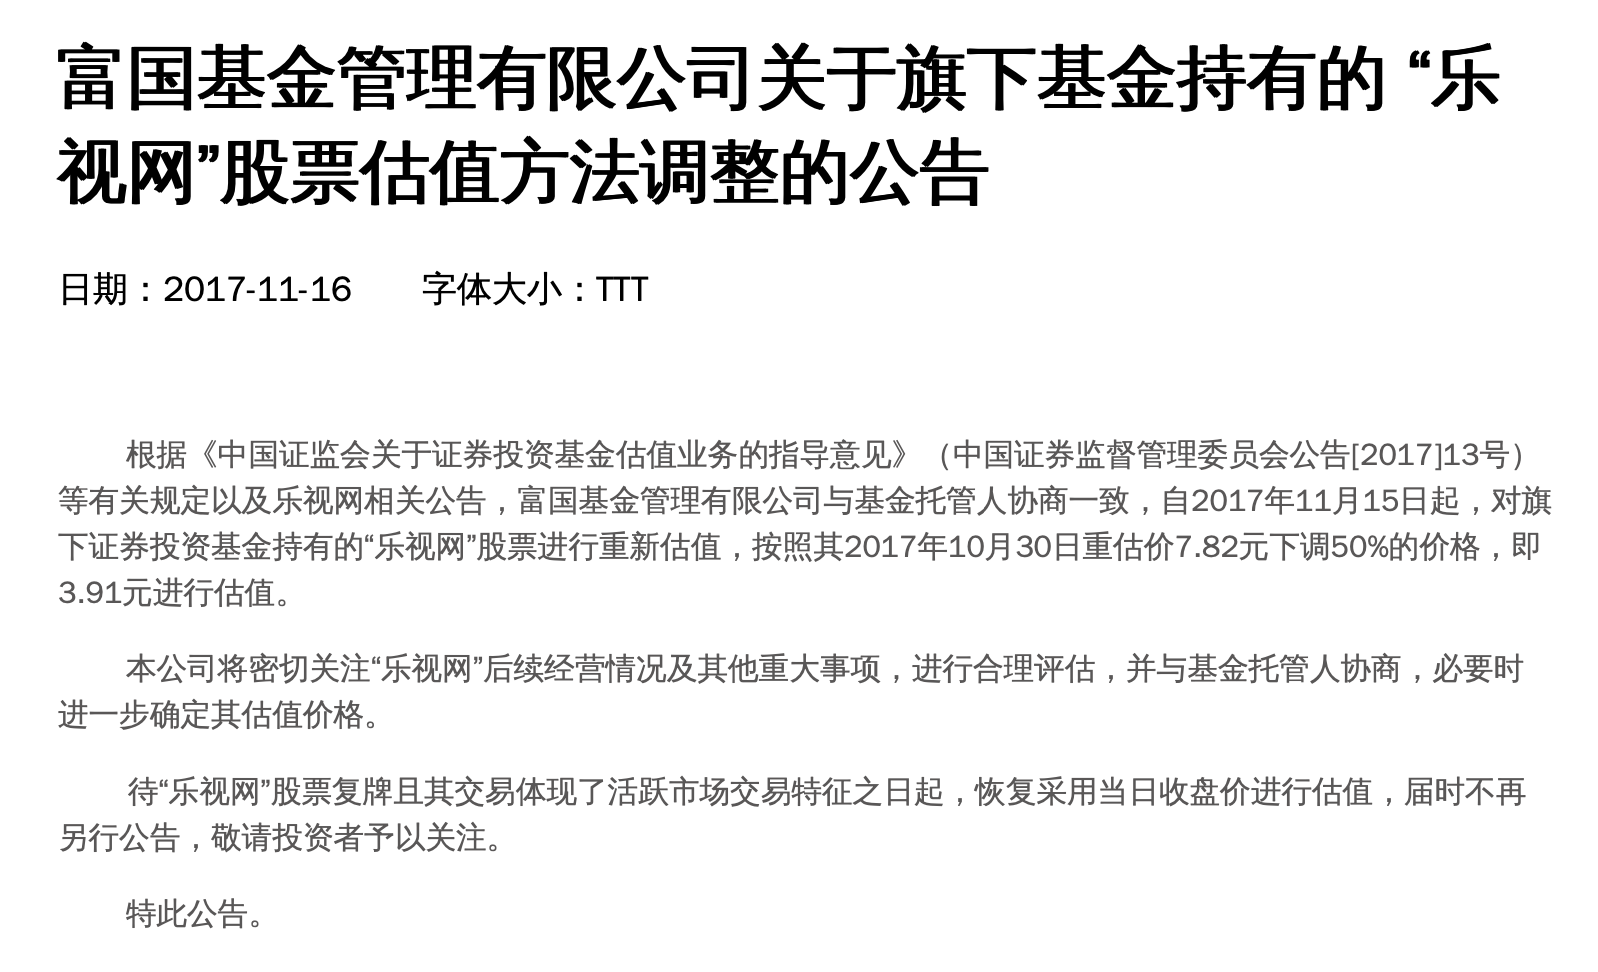
这一案例说明,停牌并不意味着资产价值停止变化,对于开放式基金而言,如果停牌股票仍长期按照停牌前价格估值,基金净值可能高于资产实际公允价值。在这种情况下,提前赎回的投资者可能按照偏高的基金净值退出,而相关股票恢复交易、估值下调后形成的损失,则更多由继续持有基金的投资者承担。反过来,如果资产被明显低估,新申购投资者也可能以偏低的价格取得基金份额。
与停牌股票类似,债券发生信用风险后,也可能出现估值价格与实际可交易价格明显偏离的情况。
2020年10月,华晨汽车集团控股有限公司(以下简称“华晨集团”)发生债券违约事件,持有相关债券的资管产品受到冲击。华泰证券(上海)资产管理有限公司随后发布公告,决定自2020年10月23日起,对旗下基金持有的“17华汽01”等华晨集团发行的债券进行估值调整。当日,华泰紫金丰利中短债A、C份额净值均下跌约6.12%,多只相关债券基金也出现明显回撤。
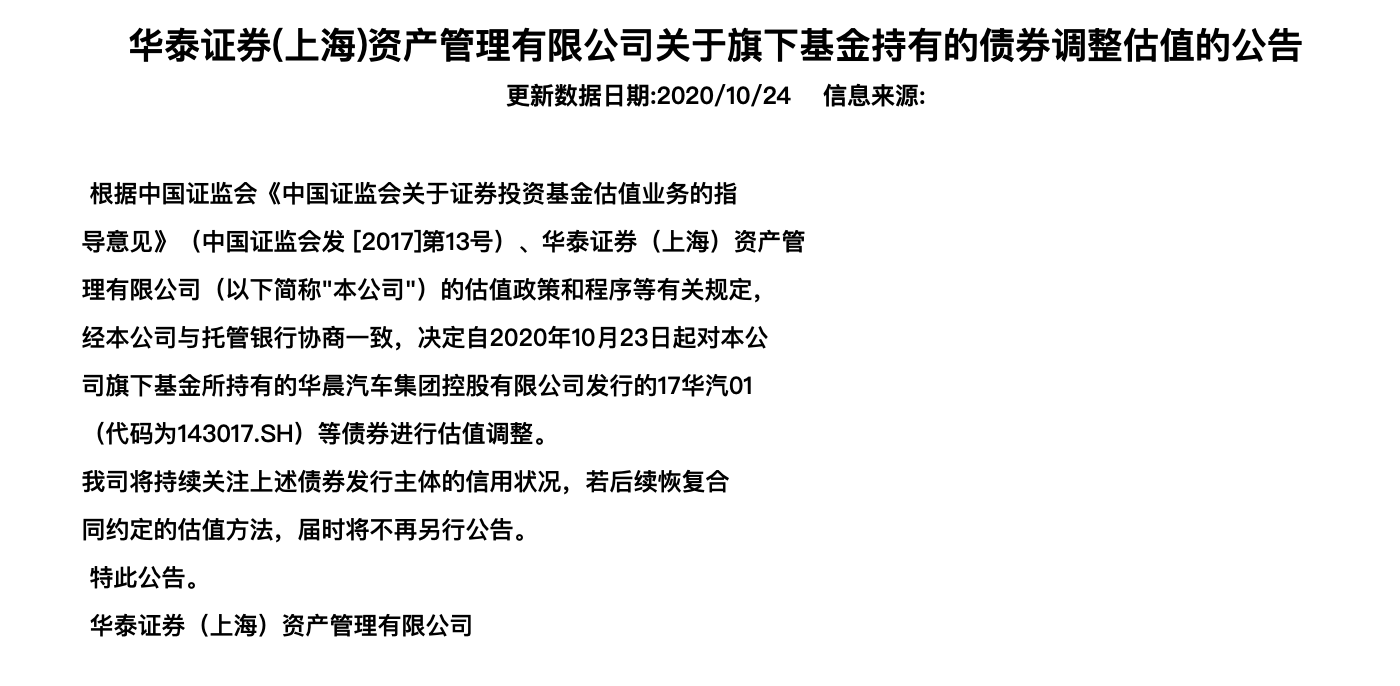
华泰资管当时解释,虽然部分持有债券尚未发生违约,但由于同一发行主体其他债券出现兑付问题,且第三方估值与相关债券实际成交价格存在较大偏离,公司基于审慎原则调整了估值。
2020年11月20日,中国证监会进一步披露,因华晨集团有关债券违约,对其采取出具警示函的行政监管措施,并就涉嫌信息披露违法违规立案调查。
华晨债事件暴露的问题在于,债券估值不仅需要考虑期限、票息和市场利率,还需要及时反映发行人的实际偿债能力。尤其当债券交易不活跃或者发生信用风险时,第三方估值价格、实际成交价格与管理人自主判断之间可能存在较大差异。
此次《证券投资基金固定收益品种投资估值指引》拟进一步明确更多特殊债券的估值处理,正是对固定收益市场复杂交易情形的规则补充。
操纵债券价格,两名私募责任人被罚700万元
如果说乐视网和华晨债事件反映的是基金面对重大风险时如何合理估值,那么另一起私募基金案件则说明,估值本身也可能成为人为操纵的对象。
2026年5月,深圳市中级人民法院与深圳证监局联合发布的《2025年投资者保护典型案例》中,披露了一起私募机构实际控制人及总经理共同操纵公司债券的案件。
根据案例披露,2021年12月至2023年11月,某私募证券投资基金管理人的实际控制人潘某、总经理王某共同控制多个证券账户,通过账户之间交易公司债券,显著影响相关债券交易价格和交易量。与传统通过市场操纵获取交易价差的行为不同,该案当事人的目的之一,是影响债券收盘价格,进而维持相关私募基金产品单位净值的稳定。
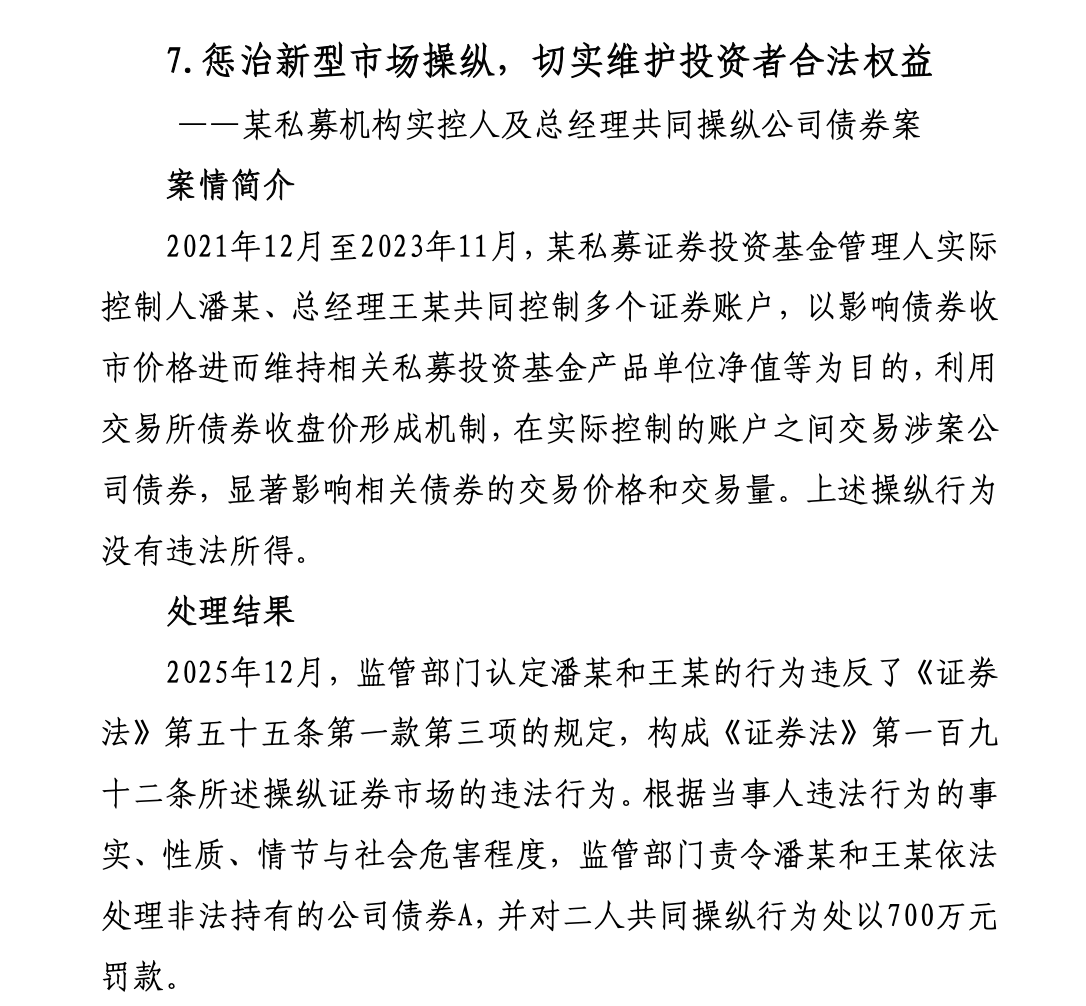
监管部门指出,涉案人员通过调整债券估值方法、对倒交易等手段,使债券收盘价格偏离第三方估值,从而达到维持私募产品净值曲线稳定的目的。2025年12月,监管部门认定相关行为构成操纵证券市场,虽然案件没有违法所得,潘某与王某仍因共同操纵行为被处以700万元罚款。
这一案例揭示了基金估值风险的另一面:对部分私募机构而言,基金净值不仅关系到投资者实际收益,还可能影响产品募集、业绩展示和投资者信心。当某些债券缺乏充分交易、价格形成机制容易受到少量成交影响时,如果管理人通过关联账户交易人为影响资产价格,就可能使基金净值无法真实反映底层投资状况。
非上市股权缺乏市场报价,估值难题待解
相比上市证券,私募基金持有的非上市企业股权缺乏连续、公开的交易价格,估值难度更大。
此次修订的《私募投资基金非上市股权投资估值指引》,进一步明确了全国股转系统挂牌但交易不活跃企业的估值处理,并在收益法下增加股利折现法。这意味着,估值规则将对不同经营状况和收益特征的企业提供更丰富的方法参考。
但估值方法增加,并不意味着非上市股权的估值难题能够得到彻底解决。私募股权基金通常需要经历较长的投资、培育和退出周期,在此期间,被投企业可能完成新一轮融资,也可能面临业绩下滑、融资失败、上市计划推迟甚至经营困难。如果简单沿用上一轮融资时的企业估值,基金账面价值就可能无法充分反映企业最新的经营状况。
例如,一家被投企业上一轮融资时估值达到数十亿元,但此后长期未能实现盈利,且下一轮融资迟迟无法完成,那么上一轮融资估值是否仍具有参考意义,就需要重新判断。
实际上,中基协2018年发布的《私募投资基金非上市股权投资估值指引(试行)》已经对此提出要求。该指引明确,距离融资完成的时间越久,最近融资价格的参考意义越弱;当被投企业经营业绩、技术进展、竞争环境、产业政策等发生重大变化时,管理人应重新评估融资价格能否合理反映公允价值。
原有规则还要求,对于不同轮次股权存在的权利义务差异,基金管理人应分别考虑相关条款对公允价值的影响。
会计核算条款拟删除,基金管理人估值责任不变
除新增估值场景外,此次修订还有一项值得关注的变化,即删除部分自律规则中的会计核算相关规定。
2025年11月,财政部印发《关于进一步压实会计工作责任 加强会计法律法规和国家统一的会计制度贯彻实施的意见》,明确有关行业协会等组织不得制定本行业实施国家统一会计制度的具体办法或者补充规定。
为衔接上述要求,中基协此次拟删除黄金ETF、港股通及信用衍生品等原有指引中的会计核算内容,进一步明确统一会计制度与基金行业估值自律规则之间的适用边界。
这并不意味着放松基金会计核算要求,而是进一步区分统一会计制度与基金行业估值自律规则的适用边界。对基金管理人而言,估值方法可以参考行业指引,估值价格也可以参考第三方专业机构提供的数据,但最终仍需要对基金资产的公允价值作出合理判断。
管理人的估值责任并非此次修订才首次确立,早在2018年发布的私募非上市股权估值指引中,中基协就已明确,基金管理人是估值第一责任人,需要对估值方法、估值参数承担最终责任,并定期检验估值结论。2022年发布的固定收益品种估值处理标准,也对管理人运用第三方估值服务、判断违约债券公允价值提出了相关要求。
从乐视网停牌、华晨债券违约到私募机构操纵债券价格,历史案例表明,基金估值不仅影响产品净值,也直接关系到投资者利益。此次八项规则集中修订,有望进一步规范基金估值行为,但面对复杂资产,如何准确反映风险、确保估值公允,仍将考验基金管理人的专业能力。
长按保存图片