财中社 李熹 2026-10-27 10:48 1.8w阅读
从女性滋补到男性健康,从驴到鹿与肉苁蓉,东阿阿胶布局新增长曲线,穿越核心品类平台期。
在多数消费者的品牌认知里,提到东阿阿胶(000423)便想到女性滋补品,公司正在尝试改变这一印象。
在阿胶与气血核心品类增长进入平台期的同时,公司近年在男性健康这一第二曲线上显著提速,又提出瞄准医美抗衰的第三增长曲线。
2026年半年报中,东阿阿胶公布了“十五五”发展思路,将以“肾源三力”理论深耕鹿产业与肉苁蓉产业、以“养颜抗衰三境界”理论切入医美和功效护肤抗衰,分别明确为第二、第三增长曲线。
截至2026年上半年末,公司已铺开至少9条产品线:阿胶、复方阿胶浆、“桃花姬”阿胶糕、阿胶速溶粉、“遇元气”系列零食、男性滋补类下有“皇家围场1619”与“壮本”两个系列产品、燕窝类的“燕真卿”和“参山见”红参阿胶精粹饮。战略储备产品另有40余种。
2026年三季报显示,公司前三季度实现营业收入49.4亿元,同比增长3.65%;归母净利润13.3亿元,同比增长4.39%;扣非净利润12.59亿元,同比增长8.97%。自2020年扭亏为盈后,公司归母净利润已连续五年增长。
核心品类遇瓶颈,库存包袱逐步出清
东阿阿胶目前收入增长的挑战在于,公司核心单品增长迎来挑战。2026年上半年,占营收九成的阿胶及系列产品收入28.33亿元,同比微降0.45%。
增长压力之下,阿胶品类内部也在寻求结构性突破。“桃花姬”阿胶糕把阿胶做成即食零食。阿胶速溶粉主打便携冲泡、面向年轻消费群体,2022年的股东大会上,公司曾表示希望将其培养为继阿胶块、复方阿胶浆、桃花姬阿胶糕三大单品之后的又一个核心大单品。2026年前三季度,“桃花姬”阿胶糕、阿胶粉与阿胶枣的同比增长均在双位数以上。
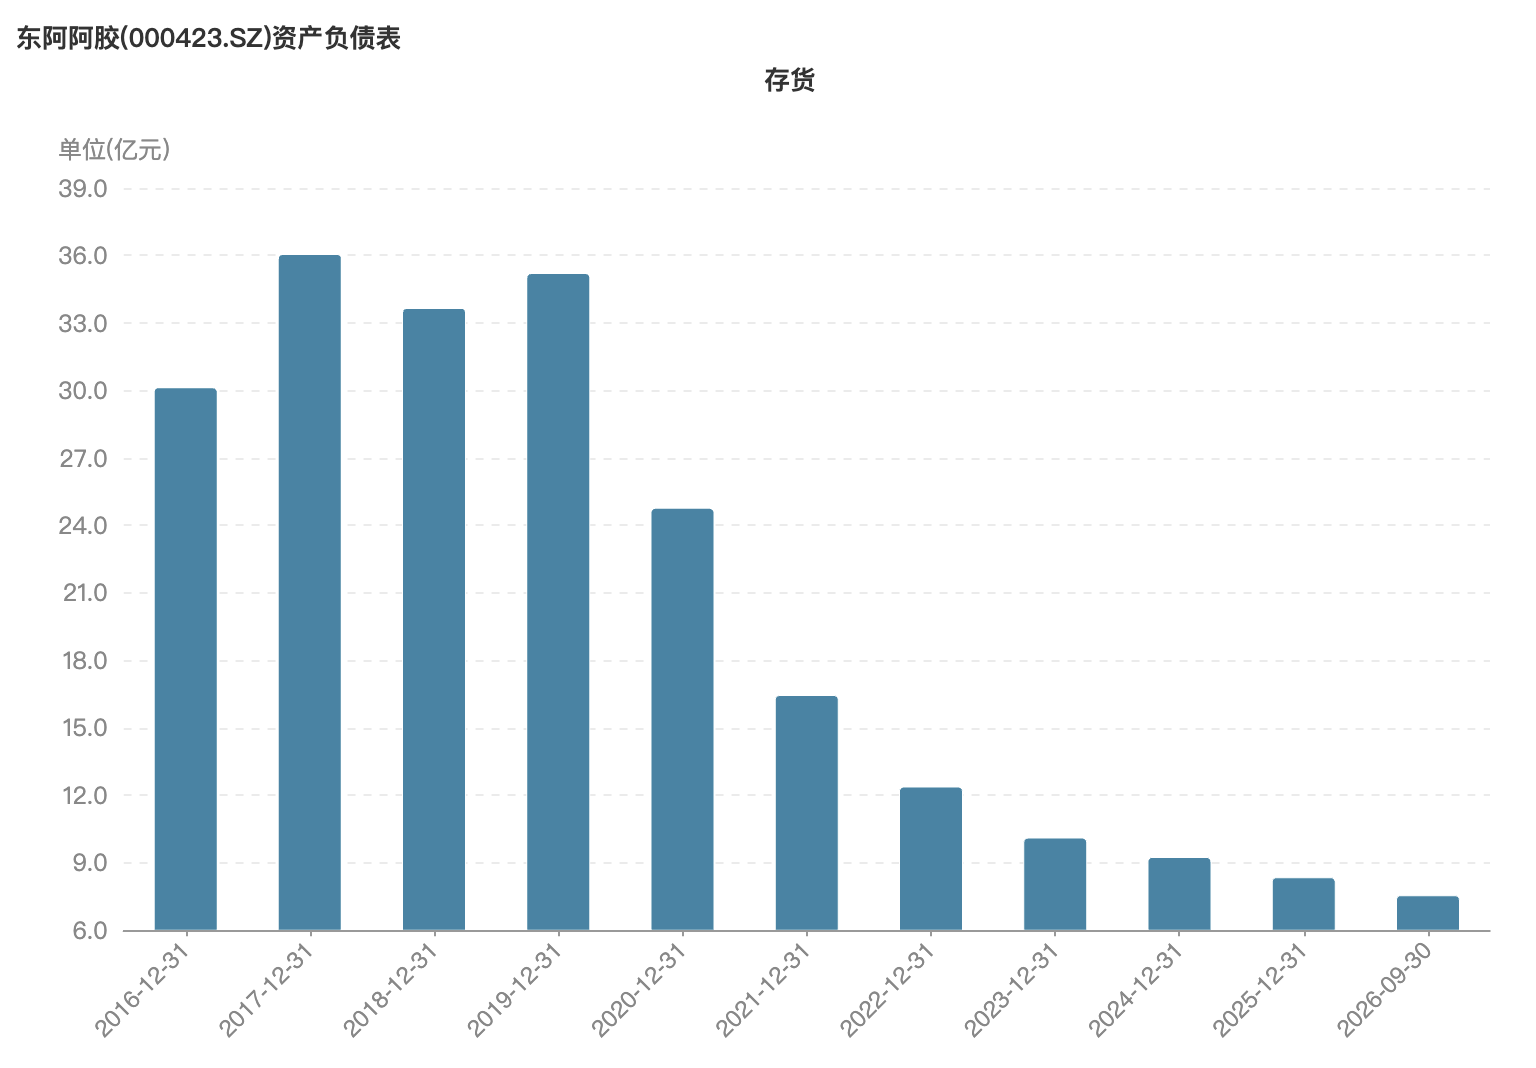
新旧引擎交替之间,公司已经历了连续多年的去库存。 早年,东阿阿胶依赖提价增长,终端价格逐年上调,库存风险在渠道端持续累积,最终于2019年集中爆发——当年营业收入同比下滑59.68%,上市后首度年度亏损4.44亿元,期末存货高达35.2亿元。
2020年年报中,公司将“清理历史库存,重建市场信心,短期内将对公司业绩产生一定影响”列为短期风险。此后几年,随着库存清理推进,存货逐年回落。
2024年末存货降至9.26亿元,2025年末8.36亿元,2026年三季度末进一步降至7.56亿元,不足2019年末的四分之一。对于渠道库存,公司在8月的半年度业绩说明会上表示,目前整体处于安全状态。
除此之外,东阿阿胶仍面临核心原料驴皮价格上涨带来的成本端压力。公司在三季度业绩交流活动中表示,驴皮价格目前保持总体稳定,但长期上涨趋势没有改变。
国家统计局数据显示,我国驴存栏量由1996年末的944.5万头锐减至2024年的129.9万头,近三十年降幅超过80%。据澎湃新闻报道,2024年中国阿胶行业市场规模达860亿元,年需驴皮150万张,而国内供给不足40万张,七成以上依赖进口。
面对驴皮供需缺口,公司通过国内涵养、海外拓展的双线布局积极应对。一方面,国内聚焦核心养殖区域,实施毛驴资源涵养工程,通过基地示范、合作共建、技术赋能提升存栏;另一方面,海外依托央企平台优势重构跨境产业链与价值分配体系,拓宽原料供给渠道。
一年三笔收购,扩围男性健康
阿胶品类放缓之际,公司开始通过外延并购寻找新的增长曲线,转向阿胶以外的领域,以鹿产业和肉苁蓉为载体的男性健康业务正是新的抓手。
财报数据显示,包含第二曲线的“其他药品及保健品”板块增长明显提速。2025年,该板块实现收入3.86亿元,同比增长63.65%;2026年上半年收入2.64亿元,同比增长加速至86.69%,占营收比重也升至8.38%。

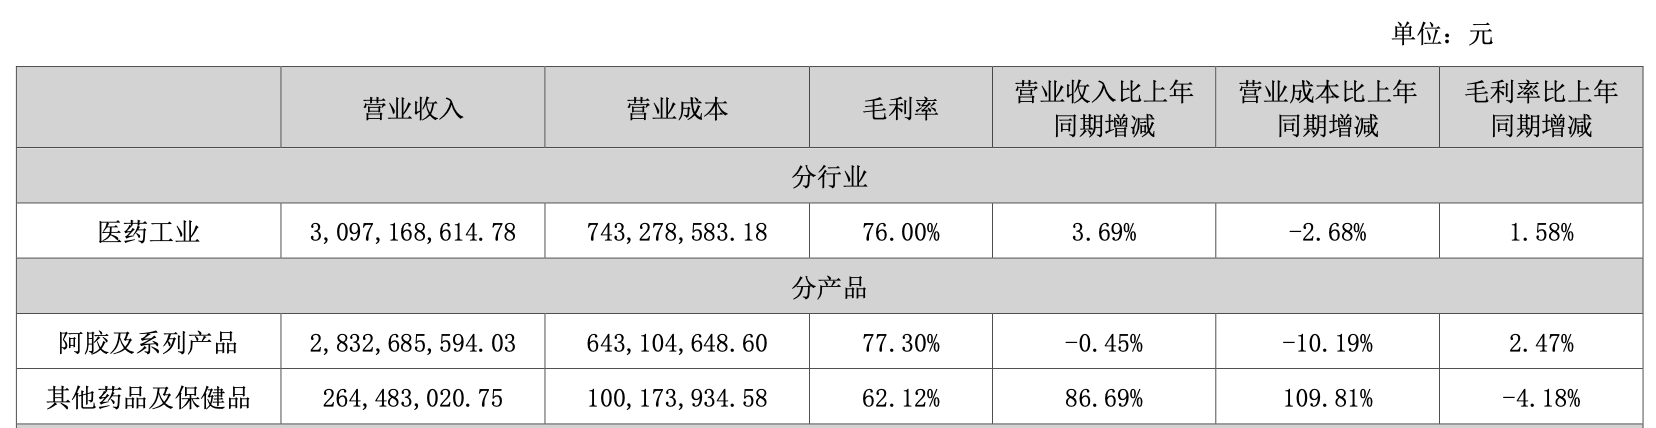
(东阿阿胶2026年半年报)
《财中社》注意到,早在2023年5月举办的2022年度股东大会上,公司便提出将系统规划男性保健领域,以海龙胶口服液和龟鹿二仙口服液为依托培育新增长点,并于2023年启动品牌“皇家围场1619”的规划。
2026年半年报显示,男性滋补类现包括“皇家围场1619”(健脑补肾口服液、龟鹿二仙口服液、海龙胶口服液、龟甲胶、鹿角胶、鹿茸片、鹿茸粉、鹿角脱盘)与“壮本”(七味苁蓉酒、阿胶肉苁蓉原浆、阿胶苁蓉膏等)。
在围绕肉苁蓉布局的“壮本”品牌上,东阿阿胶苁蓉壮本事业部营销总监谭承敬在10月南京秋糖会的一场行业论坛上介绍,公司以药品级品控标准打造苁蓉露酒产品,2025年下半年相关产品实现2000万元营收,2026年定下1亿元的经营目标。
在肉苁蓉相关领域,公司还积极与地方政府共建产业生态。与阿拉善盟的合作始于2023年12月签署的战略合作框架协议,2024年11月“壮本”品牌发布,2025年百万亩苁蓉共建基地启动,近期又与中国农业大学共建生态沙产业研究院。
而主打梅花鹿方向的“皇家围场1619”,管理层在三季度业绩交流活动中表示其目前表现平稳。
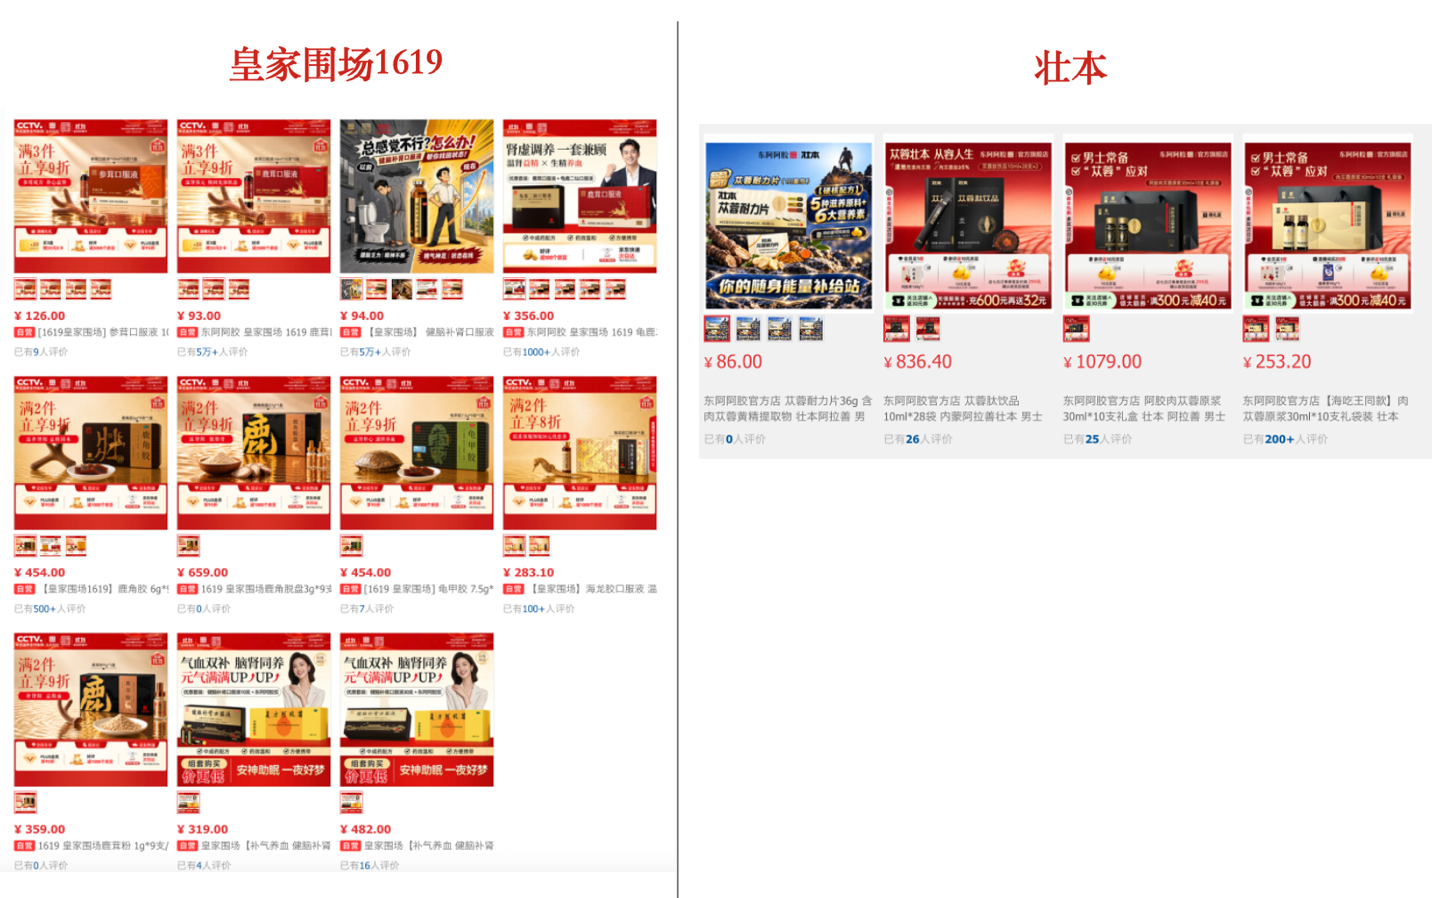
在供应链上,公司也在为第二曲线铺垫。过去一年,公司在梅花鹿与肉苁蓉两个领域相继完成三笔收购,公司称其完善了梅花鹿产业及男士滋补产品布局。
2025年11月,公司以5997万元收购内蒙古阿拉善苁蓉集团80%股权,切入肉苁蓉产业。2026年1月,公司以3380万元收购东丰马记药业有限公司70%股权,后更名为东阿阿胶马记药业(吉林)有限公司,其“皇家围场1619”鹿茸深加工项目今年上半年投产,鹿茸粉、鹿角脱盘等新产品下线。2026年6月,公司与东丰鹿业投资发展(集团)有限公司合作,合计以2.08亿元收购蜀中药业(吉林)有限公司80%股权,随后更名为东阿阿胶(吉林)药业有限公司。
产品推广的资源配置,也从侧面反映出公司的战略布局重点。业绩交流活动中,公司介绍,“皇家围场1619”将依托肾源三力体系切入男性健康活力管理,系统打造鹿源明星大单品,构建男性滋补产品新矩阵;“壮本”肉苁蓉则聚焦单品打造、货盘拓宽、渠道补齐,以“七味苁蓉酒做渗透、壮本苁蓉酒做心智”为策略。
研发方面,在三季度业绩交流活动中,公司披露的药品研发规划中,提及鹿及肉苁蓉为方向之一。
半年报显示,“一中心、三高地、N联合”研发平台中,滋补中药研发高地布局多项中药创新药及改良型新药,推进滋补特色膏方开发;健康消费品研发高地则面向年轻化需求开展新品创制与创新原料、创新工艺攻关。2026年上半年,公司研发费用1.24亿元,占营业收入3.9%,同比增长54.77%。2026三季度末,公司研发费用已经接近2亿元。
美妆领域,公司研发近年亦有新进展。2026年1月,公司研发的“阿胶肽”通过国家药监局化妆品新原料备案,核心酶解技术获中国、美国、日本、韩国、欧盟专利授权,这也是公司继驴油、驴乳粉、阿胶粉之后的第四款化妆品新原料。
股息率超5%
以10月26日收盘价计算,公司总市值309亿元,市盈率(TTM)约18倍;Choice金融客户端数据显示,2025年度公司合计现金分红17.39亿元(含税),2026上半年现金分红8.6亿元,对应股息率(TTM)约5.75%。
与云南白药(000538)、片仔癀(600436)和同仁堂(600085)相比,东阿阿胶股息率居四家之首。片仔癀和同仁堂股息率约2%左右,云南白药不足5%。但市盈率(TTM)比较中,东阿阿胶最低,只有17倍,最高的片仔癀达到42倍。
值得注意的是,在业绩平稳增长的年份里,东阿阿胶始终坚持分红。公司自1999年首次分红以来已分红30次,加上前期已注销的2亿元回购股份,累计回报总额达120.86亿元,平均分红比例约70%;2023年以来股利支付率均近100%。
2025年度公司合计分红17.39亿元(含税),规模相当于当年的归母净利润;2026年中期,公司分红8.6亿元。2026年9月,公司在中国上市公司协会“股利支付率榜单”上再度登顶,实现两连冠。
对于未来分红预期,管理层表示,公司将在综合考虑自身经营发展规划、盈利水平、现金流状况以及股东利益等多方面因素的基础上,合理安排分红节奏与金额,持续做好资本市场回馈。
截至2026年第三季度末,公司账上现金类资产72.82亿元,其中货币资金36.71亿元、交易性金融资产36.11亿元;公司无有息借款,资产负债率20.6%。
长按保存图片