财中社 李熹 2026-10-28 09:57 3.1w阅读
药明康德三季报单季净利高增,在手订单超预期增36%,公司年内二度上调全年收入指引。
药明康德(603259)10月27日披露2026年三季报,继半年报之后,年内二次上调全年指引。收入同比增速继8月从18%-22%上调至35%-39%后,进一步上调至40%-42%。
上调指引后,公司预计营业收入610亿至619亿元、资本开支80亿至85亿元、经调整自由现金流145亿至155亿元。
这份季报的另一亮点是,公司创上市以来新高的单季盈利。第三季度归母净利润83.18亿元,同比增长136.67%,超过2025年四季度70.75亿元的此前高点;扣非归母净利润59.05亿元,同比增长49.85%。
小分子与TIDES驱动增长,定期报告首提AI客户需求
2026年前三季度,药明康德营业收入455.37亿元,同比增长38.59%;归母净利润193.98亿元,同比增长60.64%;扣非归母净利润164.77亿元,同比增长73.03%。
2025年全年,药明康德实现归母净利润191.5亿元的历史新高。这意味着,2026年仅用了三个季度,公司盈利就超过去年全年,再度刷新纪录。
当季归母净利润高于扣非归母净利润,主因是一笔一次性收益。公司第三季度出售联营企业WuXi XDC(药明合联)部分股权,确认处置收益31.02亿元。
前三季度,占公司总收入约86%的化学业务实现393.6亿元营收,同比增长51.52%。其中小分子工艺研发与生产业务(D&M,Development and Manufacturing)收入235.8亿元,同比增长65.6%。
除了小分子业务,增长的驱动还来自TIDES(多肽与寡核苷酸)新分子业务。前三季度,TIDES业务收入115.2亿元,同比增长46.9%,略高于上半年的44.3%。三季报中,公司还将TIDES业务全年增速指引由此前约45%上调至约47%。
其他业务方面,测试业务收入39.1亿元,同比增长31.97%,其中安评业务同比增长40.6%,新分子业务收入占比超35%。生物学业务收入21.9亿元,同比增长12.35%。
值得注意的是,这是公司在定期报告首次提及AI客户需求,覆盖测试与生物学两项业务。季报显示,药物代谢与动力学业务正加快“HI+AI”(人类智慧+人工智能)一体化、自动化建设,以满足AIDD/AI4S(人工智能驱动的药物发现/科学研究)客户快速增长的需求;生物学业务称将“敏捷响应AIDD/AI4S客户需要”,提供高通量、定制化的湿实验室服务。
上半年业绩发布后不久,药明康德对核心贡献的小分子业务部门进行了调薪。9月20日,公司在官方公众号发布调薪公告,宣布STA(合全药业,WuXi STA)与TIDES两大业务部启动年度岗位调薪。STA是公司化学业务的经营主体,承担小分子与TIDES药物的工艺研发与生产。
公告称,调薪旨在更好地保留和激励人才,进一步促进头部业务的持续高速发展。
在手订单增36%超预期,常州新基地提前启动
这一轮产能扩张,离不开订单需求推动。截至2026年9月末,公司在手订单767.4亿元,同比增长36.4%;6月末这一数字为664.3亿元、同比增长25.2%——相隔一个季度,订单规模与增速双双走高。
公司已在半年报中披露提前启动常州新基地建设,并在三季报中进一步将全年资本开支指引上调至80亿至85亿元。
高盛在最新研报中指出,36.4%的订单增速高于其与投资者近期交流中普遍预期的约20%至25%;资本开支指引由此前的75亿至85亿元上调至80亿至85亿元,反映全球产能开发提速与常州新基地提前启动。该行认为,在手订单走强,以及商业化阶段项目的加速增长(年初至今增加20个,而2025年/2024年均为11个),对2027年的增长能见度带来积极影响。
从存量看,公司现有产能集中于国内。年报显示,截至2025年末,公司小分子原料药反应釜总体积超4000立方米,多肽固相合成反应釜总体积超10万升。
提前启动的新基地落于常州。环评报告显示,常州合全拟在滨江经济开发区现有厂区西侧新地块建设“800吨/年新药研发(CRDMO,合同研究、开发与生产)一体化项目”:新增用地约630亩、新增总建筑面积约42万平方米,约为现有常州园区的1.4倍,建成后常州基地总规模将超过70万平方米。
据江苏化工网,扩建项目总投资101.09亿元,布局抗肿瘤、抗病毒、抗糖尿病等多领域创新药研发中试,研发产物返回委托方,不对外销售。项目预计于2026年12月开工,建设期约3年。
海外产能建设方面,根据半年报在建工程明细,预算达47.53亿元美国特拉华州米德尔顿基地,6月末工程进度已达69.5%;这是合全在美国建设的第二个基地,定位原料药与制剂一体化生产。预算达78亿元的新加坡研发及生产基地,6月末工程进度29.12%。
美国收入占超七成,12月OMB名单渐近
对于药明康德而言,美国《生物安全法案》(BIOSECURE Act)仍是备受投资者关注且悬而未决的风险。
药明康德的美国客户集中度高。2025年年报显示,来自美国客户的收入312.5亿元,同比增长34.3%,占总收入约70%。
《生物安全法案》于2025年12月18日作为2026财年国防授权法案(NDAA,National Defense Authorization Act)的一部分获得通过,将“受关注生物技术公司”(BCC,biotechnology company of concern)列为限制对象,覆盖生物技术CDMO/CMO(合同研发生产组织/合同生产组织)。
根据法案内容,有两种方式可以被纳入名单:列入美国国防部依据《美国法典》第10编第1260H节编制的“中国军工企业”名单(通称1260H名单),或列入OMB新设名单,两类名单均每年更新。
法案限制的是联邦采购资格。联邦机构不得与BCC生物技术设备或服务的实体签订、延长或续签采购合同,或向其提供拨款。但法案并没有禁止商业关系——是否继续采购BCC设备或服务,属于各企业自身的商业决策。
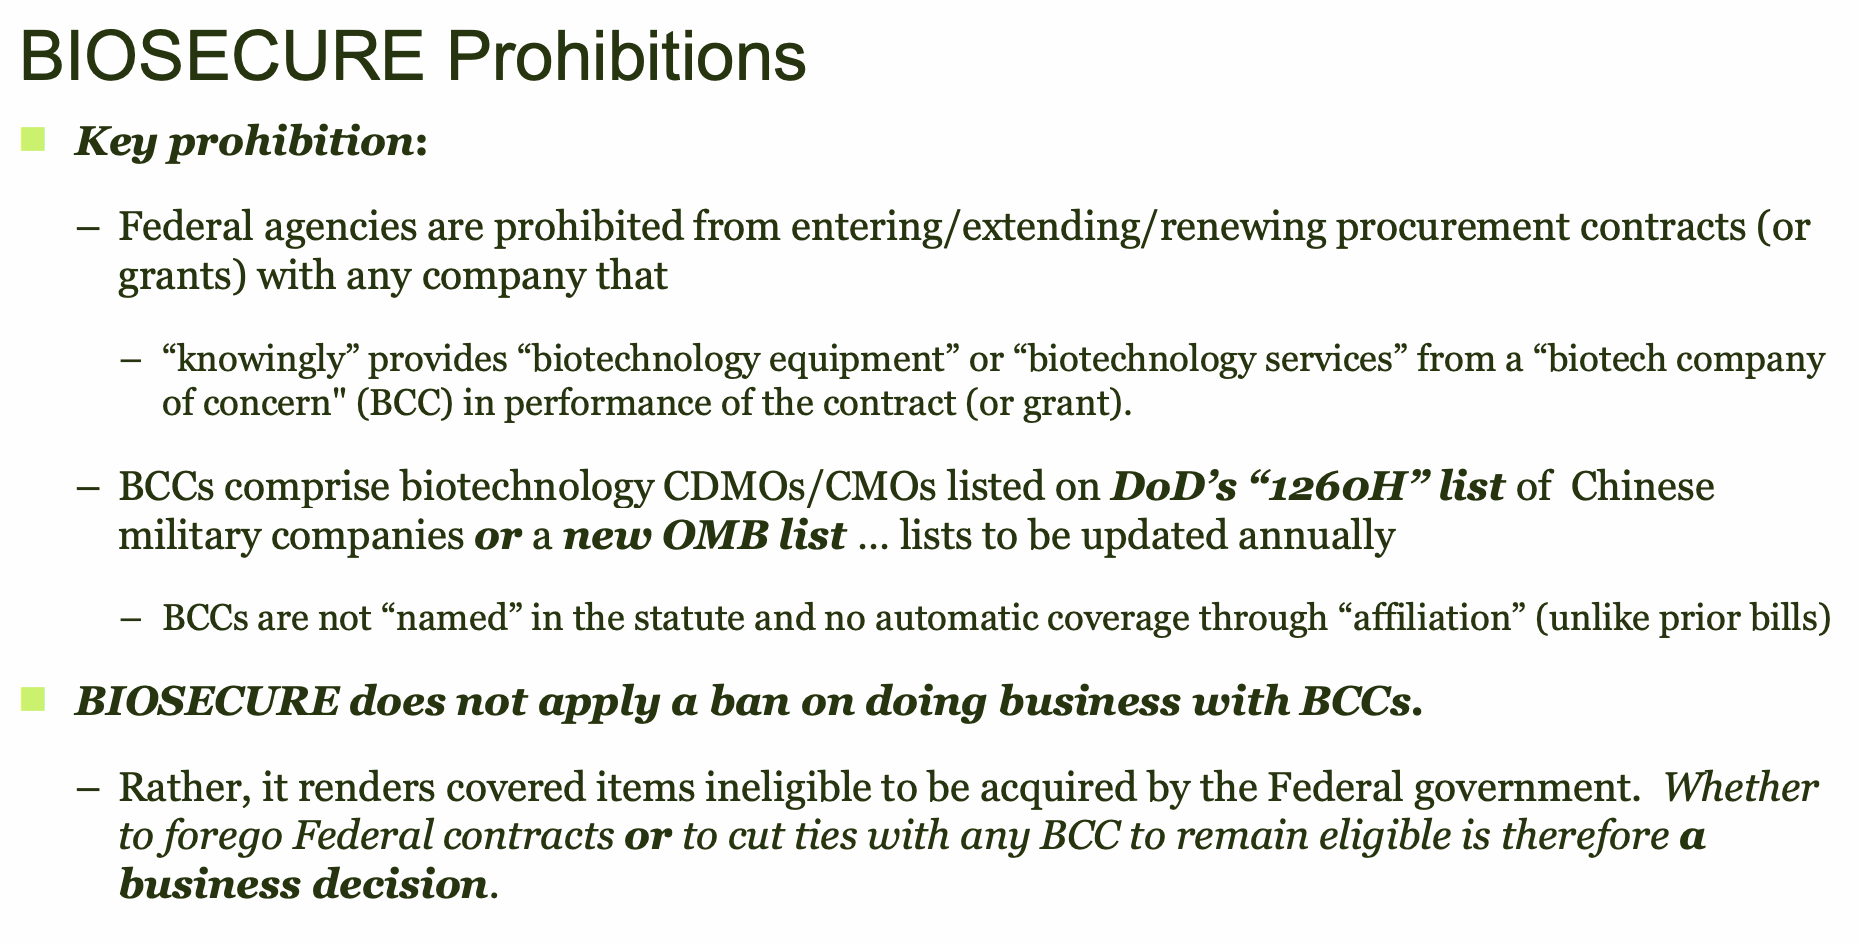
(来源:霍金路伟Hogan Lovells)
2026年6月8日,美国国防部将药明康德列入1260H正式名单;6月11日,公司向美国哥伦比亚特区联邦地区法院(D.D.C.)起诉国防部,主张认定错误且缺乏事实依据;8月7日,首席法官批准初步禁令,诉讼期间禁止国防部执行该认定。
根据国际律所霍金路伟(Hogan Lovells)梳理的时间线,值得关注的节点包括:2025年12月18日法案通过;2026年12月18日为OMB 发布BCC名单的法定最晚截止日;2027年6月16日OMB发布实施指引;2028年6月16日《联邦采购条例》(FAR,Federal Acquisition Regulation)更新;2028年9月起对1260H名单企业生效,10月起对OMB名单企业生效。
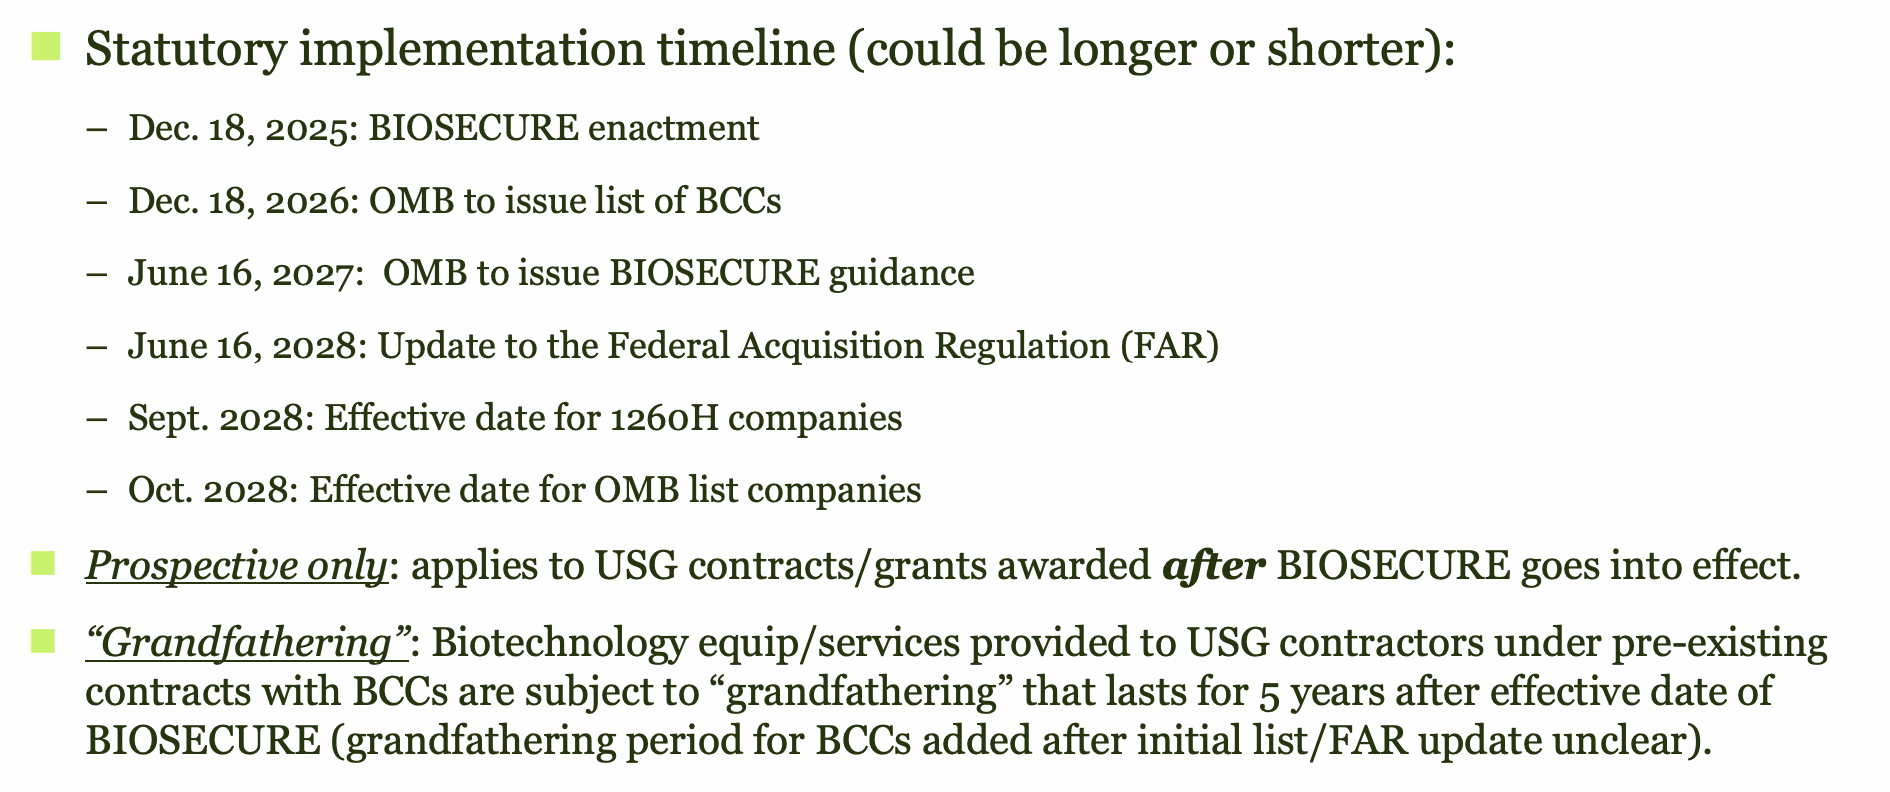
(来源:霍金路伟Hogan Lovells)
该律所估计,《生物安全法案》从立法到生效全程需两年半到三年。
长按保存图片