财中社 李宙 2026-10-16 11:17 2.1w阅读
基金经理表示,后续基金将坚持在久期策略框架下,立足把握基本面定价的市场机会,综合对收益率曲线形态和走势的分析,持续优化组合持仓期限结构。
10月15日,李宪管理的中银上清所0-5年农发行债券指数(013653.OF)披露三季报。报告显示,期末该产品资产净值88.78亿元,份额规模则由上季末的96.85亿份减至86.89亿份,变动-9.95亿份,缩水约10.28%。当季基金利润3955.92万元,净值增长率为0.47%,同期业绩比较基准收益率为0.38%,超额收益率为0.09个百分点。
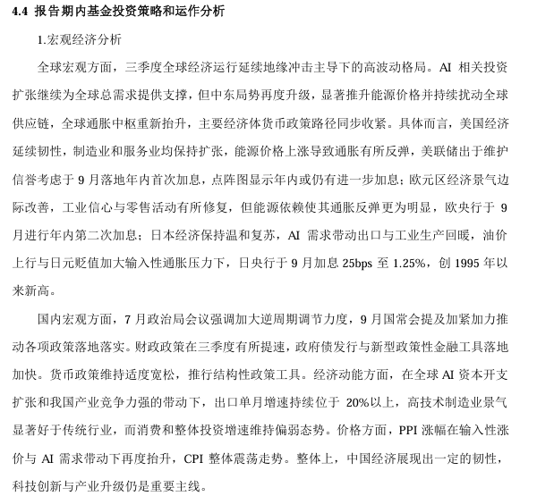
基金经理在季报中回顾,三季度全球宏观延续地缘冲击主导下的高波动格局,中东局势再度升级推升能源价格并扰动全球供应链,全球通胀中枢重新抬升,主要经济体货币政策路径同步收紧,美联储、欧央行、日央行均于9月加息;国内方面,7月政治局会议强调加大逆周期调节力度,9月国常会提及加紧加力推动各项政策落地落实,财政政策有所提速,货币政策维持适度宽松,经济呈现韧性,出口单月增速持续位于20%以上,高技术制造业景气好于传统行业,消费和整体投资增速维持偏弱,PPI涨幅再度抬升,CPI整体震荡。
债券市场方面,三季度债市收益率整体下行,结构上利率债相对表现更好,中债总财富指数上涨0.95%,中债银行间国债财富指数上涨1.16%,中债企业债总财富指数上涨0.63%,国债收益率曲线走势平坦化,10年期国债收益率从1.73%下行5.08bps至1.68%,10年期国开债收益率从1.78%下行2.26bps至1.76%,10年与1年国债期限利差从61.13bps收窄14.88bps至46.25bps,30年与10年国债期限利差从50.30bps收窄8.52bps至41.78bps,中证转债指数下跌7%。在此过程中,基金维持中等期限利率债配置,重视中长端利率债交易价值。
基金经理在季报中表示,后续基金将坚持在久期策略框架下,立足把握基本面定价的市场机会,综合对收益率曲线形态和走势的分析,持续优化组合持仓期限结构。
对比二季度,上季度基金同样维持中等期限利率债配置,并根据资金面和债券资产收益率水平动态调整杠杆水平,后续策略表述为坚持在中短久期策略框架下;本季度则更强调中长端利率债交易价值,久期策略框架的表述由“中短久期”转为“久期”,同时未再提及杠杆调整,显示在债市收益率下行、期限利差压缩的背景下,组合对中长端交易机会的关注度有所提升,策略重心从动态杠杆管理向期限结构优化和久期机会把握倾斜。
基金经理同时提示市场风险,建议投资者关注海外地缘冲突、能源价格和主要央行收紧货币政策对全球通胀与流动性的扰动,以及国内消费和整体投资偏弱、价格结构性变化对债券市场的影响。
长按保存图片