财中社 翦音志 2026-11-03 10:41 2.7w阅读
非车险成为头部财险公司保费增长的重要支撑,但公司与险种表现分化,随着产品开发新规施行,保障内容、主附险结构及持续评估要求进一步明确,险企需要在规模扩张中兼顾产品合规与承保盈利。
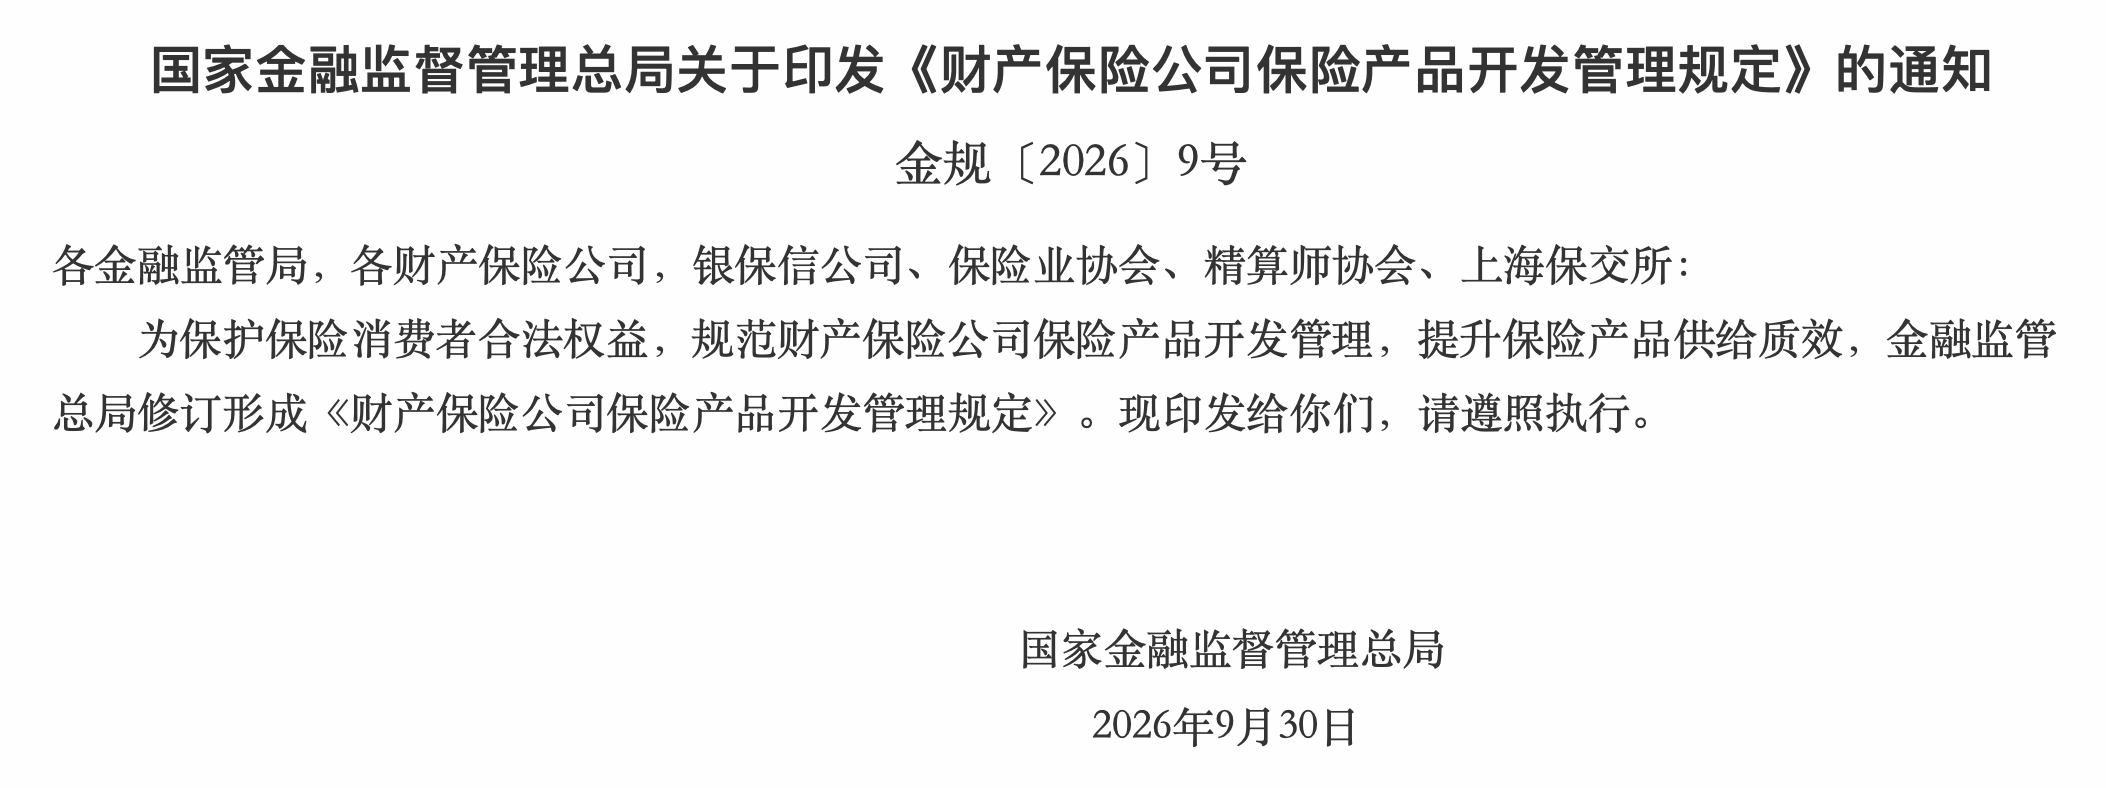
11月1日,《财产保险公司保险产品开发管理规定》(以下简称《规定》)正式施行,这份共8章41条的新规,列明了八类禁止开发情形,并将产品管理延伸至评估、修订和清理退出等环节。
新规落地之际,非车险正在成为头部财险公司的重要增量来源。2026年前三季度,平安产险非车险原保险保费收入同比增长10.00%,人保财险(02328)责任险保费同比增长12.70%。与此同时,部分非车险业务增长较慢甚至收缩,保费扩张与承保盈利也并不同步。
对于行业而言,接下来的问题是,哪些保障需求能够持续转化为保费,哪些产品设计需要随着监管要求细化而调整。
非车险贡献保费增量,责任险增长较快
从三家公司的披露看,车险与非车险的增长差异已经显现。
前三季度,平安产险实现原保险保费收入2652.15亿元,同比增长3.50%。其中,车险保费1660.62亿元,同比持平;非车险保费991.53亿元,同比增长10.00%。太保产险同期车险保费805.33亿元,同比增长0.10%;非车险保费827.12亿元,同比增长3.70%,占其原保险保费收入的50.67%。人保财险前三季度原保险保费收入4505.01亿元,同比增长1.70%,其中车险2203.56亿元,同比增长0.10%。按总保费减去车险保费计算,非车险保费为2301.45亿元,同比增长约3.17%。
人保财险的分险种数据则体现了增量:责任险保费356.89亿元,同比增长12.70%;意外伤害及健康险1048.36亿元,同比增长6.10%;相比之下,农险保费同比下降0.80%,企业财产险增长1.90%,其他险种下降11.00%。按披露金额计算,责任险保费同比增加40.20亿元,相当于人保财险非车险保费净增量的56.76%,已经成为其非车险增长的重要贡献者。
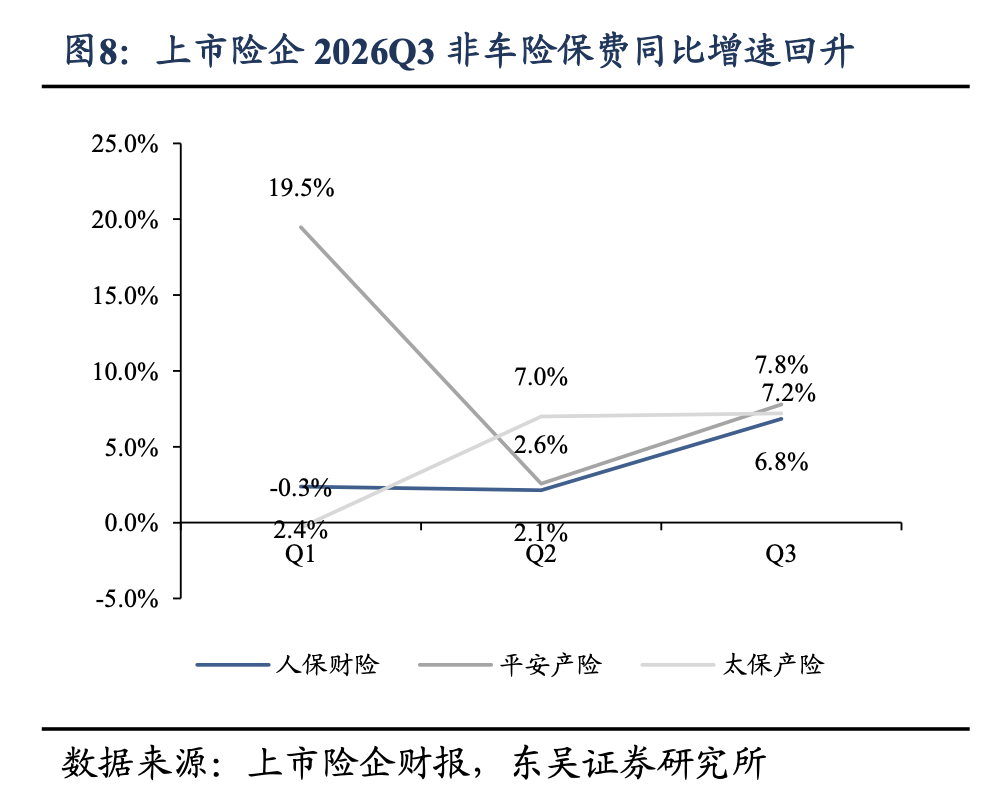
东吴证券(601555)10月31日发布的保险行业三季报回顾统计,第三季度单季,人保、平安、太保非车险保费分别同比增长6.80%、7.80%、7.20%,非车险在当季继续提供增长支撑。
返费承诺与附加险设计,边界进一步明确
非车险已成为头部财险公司的重要增量来源,新规落地后,这部分增长能否延续,需要看具体产品的调整情况。缺乏实际保障、依赖不当返费获客,或主附险结构不合理的产品,可能需要修改条款、调整销售安排,甚至停止销售。相关业务能否在整改后留住客户,将影响后续保费增长。
从保障内容看,同样是员工意外受伤,雇主责任险分担的是企业依法应承担的赔偿,意外险保障的则是员工个人。这两类需求可以出现在同一套服务方案中,但各自的保障对象和赔付依据应当清楚。
新规对保险利益、实际损失和事故不确定性的要求,会影响产品扩展保障的方式。比如,责任险增加一项保障,应有相应的责任或损失基础;如果将必然发生或者必然不发生的事项约定为财产保险事故,就会触及禁止开发的情形。保障范围扩大,也应有相应的风险识别和定价支持。
场景创新也有类似边界,涉及价格或收益变化的产品,需要分清其补偿的是实际风险损失,还是实质承保了兼有损失与获利机会的投机风险;借保险安排调价、促销,却没有实际保障内容的产品,也在新规约束之内。农业保险等另有专门规定的业务,则应结合相应规则判断。至于违反法律法规、保险原理或公序良俗的设计,即便能够找到客户,也难以成为稳定的业务来源。
对销售更有直接影响的,是返费安排。若一款产品以“不出险就返钱”吸引客户,其竞争力就有一部分建立在返还承诺上。新规明确禁止承诺未出险返还保险费或其他不当利益,这类设计若需要调整,保险公司就得重新考虑,去掉返费后,保障内容和价格是否仍能吸引客户。
“免费保障”则要看实际由谁付费:平台或雇主支付保费,消费者免费领取,仍有真实的保费收入;保险公司不收保费却实质承担风险,除监管另有规定外,属于禁止情形。两者在消费者眼中可能都是“免费”,对保险公司的经营含义却不同,判断相关产品是否需要整改,应当查清缴费和承保安排。
主附险关系也是此次新规细化的重点:对于把多种保障组合销售的产品,如果附加险条款要素较为完备、保险责任较为独立,已具备开发为主险的条件,或者附加险与主险关联性不强,就可能需要调整产品结构。用附加险补主险错误的做法,也受到明确限制。
因此,新规实施后,值得继续观察的是,保费增加能否对应到清晰、有效的保障,产品调整后能否留住客户。对有真实需求、责任约定明确的业务,新规提供了更清楚的开发依据;对依靠不当返费、缺乏保障实质或主附险关系混乱来推动销售的产品,整改则可能影响原有的增长方式。
人保非车险成本率98%,承保利润率低于车险
除了保费增长之外,综合成本率是观察业务质量的重要指标。
按财报披露口径,前三季度平安产险整体综合成本率为95.60%,同比改善1.40个百分点;太保产险为96.20%,改善1.40个百分点;人保财险为95.80%,改善0.30个百分点,三家公司整体承保表现均有改善。
东吴证券对中国财险的三季报点评显示,人保财险前三季度车险综合成本率为94.30%,非车险为98.00%,分别同比改善0.50个百分点、持平;同期车险、非车险承保利润分别同比增长约13%、4%。非车险增长仍有利润贡献,但其承保盈利空间相对更薄。
由此看,扩大非车险规模还需要回答几个经营问题:新增客户是否改变了风险结构,保费能否覆盖赔付与费用,责任扩展后是否同步调整定价。对于报案和赔付存在时间差的责任险,还需要持续观察赔案发展及准备金情况。
偿付能力也是扩张决策的一部分,公开披露显示,三季度末,人保财险、平安产险、太保产险综合偿付能力充足率分别为228.27%、216.90%、235.00%。
重点产品定期评估,不合规条款清理退出
新规对非车险经营的影响,还体现在产品推出后的管理要求。
《规定》要求,对当期签单保费占比5%以上的在售产品,定期评估销售、现金流、资本占用和利润等情况。其中,上市两年以内的至少每半年评估一次,上市超过两年的至少每年评估一次;上述产品均应至少每年评估一次保费充足性。
产品形成规模后,保险公司需要持续验证其定价和经营安排。保障真实、条款合规但经营承压的产品,需要结合历史赔付、费用和准备金情况评估、调整;对不符合监管规定、损害消费者权益的条款费率,《规定》则要求停止使用并立即清理注销。
因此,可能需要整改或清理的重点,是缺乏真实保障、保险利益不成立、承诺不当返费、违规免费承保,以及主附险结构失当等产品设计。
非车险能否保持增长,最终仍要回到客户需求和承保盈利上。新规落地后,财险公司既要让产品的保障内容和销售安排符合监管要求,也要通过合理定价和风险管理,把保费增量转化为可持续的承保利润。
长按保存图片