财中社 翦音志 2026-09-15 16:59 2.1w阅读
冲刺创业板之际,点夺技术的业务结构、客户与供应链集中度,以及海外市场拓展能力,正在成为检验其IPO成色和增长持续性的关键问题。
9月11日,江苏点夺技术股份有限公司(下称“点夺技术”)披露创业板IPO首轮审核问询回复。
这家半导体工艺排气系统供应商的上市申请于6月28日获得深交所受理,7月18日进入问询阶段,保荐机构为兴业证券(601377),计划募集资金约9.87亿元。首轮问询一共涉及产品技术、市场空间、财务内控、客户收入、应收账款和存货、毛利率等十方面问题。
从表面数据看,点夺技术仍处于增长期,2023年至2025年,公司营业收入分别为4.46亿元、5.28亿元和6.77亿元,归母净利润分别为7606万元、1.03亿元和1.18亿元。2025年公司营业收入同比增长约28.2%,归母净利润增幅却只有约14.6%,利润增速明显落后于收入;主营业务毛利率也从2024年的40.92%下降至36.53%。
与此同时,公司前五大客户销售收入占比升至74.63%,年末应收账款余额达到3.70亿元,存货余额仍有3.72亿元,两项合计超过当年营业收入;2025年经营活动现金流净额虽然转正并增加至4772万元,但仍只有同期净利润的四成左右。
对于一家已经进入国内绝大多数主流晶圆厂供应链、并试图将海外市场作为下一阶段增长来源的企业而言,点夺技术IPO的关键问题在于增长的持续性。
低毛利系统业务成收入大头,增收未能同步增利
点夺技术的主营业务主要可以分成系统零组件和工艺排气系统两类。
两者使用的核心自产产品并没有本质区别,但商业模式差异明显:系统零组件主要是风管、风阀等产品销售,客户签收后即可确认收入;工艺排气系统则是在零组件基础上进一步承担设计深化、外购配套设备、现场安装和调试,通常需要项目完成并通过验收后才能确认收入,项目周期往往达到1年至3年。
这种差异直接反映在毛利率上,报告期内,系统零组件毛利率大体维持在45%至50%,而工艺排气系统毛利率则主要在30%左右。2023年至2025年,公司工艺排气系统收入分别约为1.92亿元、2.33亿元和4.34亿元,占主营业务收入比例由43.29%、44.34%迅速升至64.41%。相反,毛利率更高的系统零组件2025年收入降至约2.40亿元,占比由上一年的55.66%下降至35.59%。
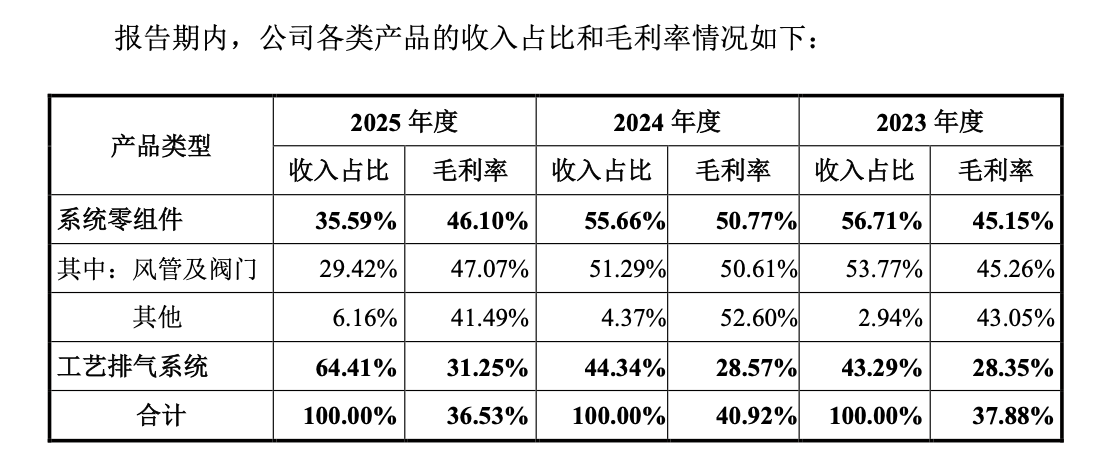
也就是说,2025年点夺技术最大的收入来源已经由高毛利零组件切换为毛利率更低、实施周期更长的系统业务。这也是2025年公司营收增长28.2%,而归母净利润仅增长约14.6%的重要背景,同期公司主营业务毛利率由40.92%降至36.53%,减少4.39个百分点。
点夺技术在问询回复中强调,这并不代表公司主动改变经营策略。2025年系统业务收入大幅增长,主要是2024年及以前承接的多个大型项目集中在当年完成验收;零组件收入下降,则主要来自销量下降。两种模式的选择更多取决于业主的发包方式、项目现场条件以及系统集成责任划分,两类业务新签合同均保持增长。
前五大客户贡献超七成收入,应收、存货合计超过全年营收
收入结构变化之外,深交所在首轮问询中还将客户收入、应收账款以及存货单独列为重点问题。
2023年至2025年,点夺技术前五大客户销售收入占营业收入的比例分别达到68.92%、67.85%和74.63%,2025年较上一年提高近7个百分点。
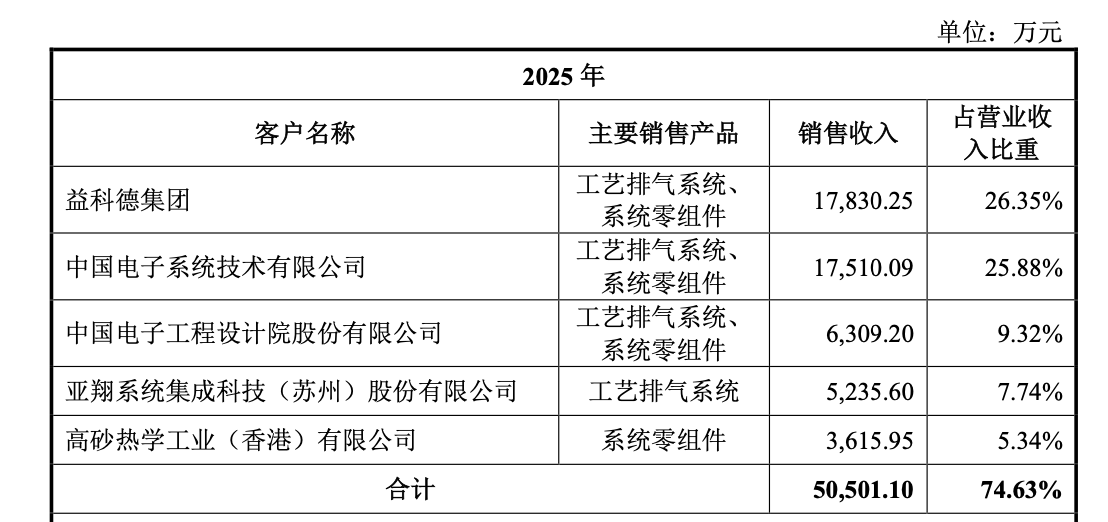
公司直接客户主要包括晶圆厂建设的总承包商和专业承包商,而最终需求来自中芯国际(688981)、华虹集团、长鑫科技等晶圆制造企业。这样的客户结构具有行业特点,一座大型晶圆厂本身就是巨额资本开支项目,项目往往集中在少数业主及EPC承包商手中,因此上游厂务系统供应商很难形成类似消费品行业那样高度分散的客户结构。
问题在于,点夺技术对大客户的依赖正在继续加深,一旦少数头部客户当年的新建、扩产项目节奏发生变化,或者公司没有继续进入相关项目的供应商名单,收入确认节奏就可能出现明显波动。系统业务通常又存在长达1年至3年的建设和验收周期,这进一步放大了项目型收入跨年度波动的特点。
与客户集中同时存在的,是较高的资金占用。报告期各期末,公司应收账款余额分别约为2.85亿元、2.89亿元和3.70亿元;存货账面余额分别为3.12亿元、4.31亿元和3.72亿元。仅以2025年末计算,应收账款和存货合计约7.42亿元,已经超过当年6.77亿元的营业收入。
应收账款方面,公司称2023年部分大型项目验收后,客户内部审计和付款审批时间延长,但公司并未放松信用政策;随着催收加强,2025年应收账款周转率已经回升至2.05次。截至2026年7月底,2023年末应收账款已经回收95.70%,2024年末应收账款回收85.77%。
存货方面,公司表示,2025年合同履约成本和原材料余额已经较上年下降,主要是此前大型系统项目验收后结转成本。截至2025年末,公司在手但尚未确认收入的合同达到7.53亿元,存货中库龄两年以内部分占93.97%。
虽然高应收和高存货不等于资产质量恶化,但从现金流结果来看,项目型业务对资金的占用仍然真实存在。
2023年至2025年,公司经营活动产生的现金流量净额分别为-2880万元、1898万元和4772万元,而同期归母净利润分别为7606万元、1.03亿元和1.18亿元。也就是说,三年持续盈利并没有等比例转化成经营现金流,2023年甚至出现“账面盈利、经营现金净流出”的情况;即便到了2025年,经营现金流净额也只有净利润约四成。
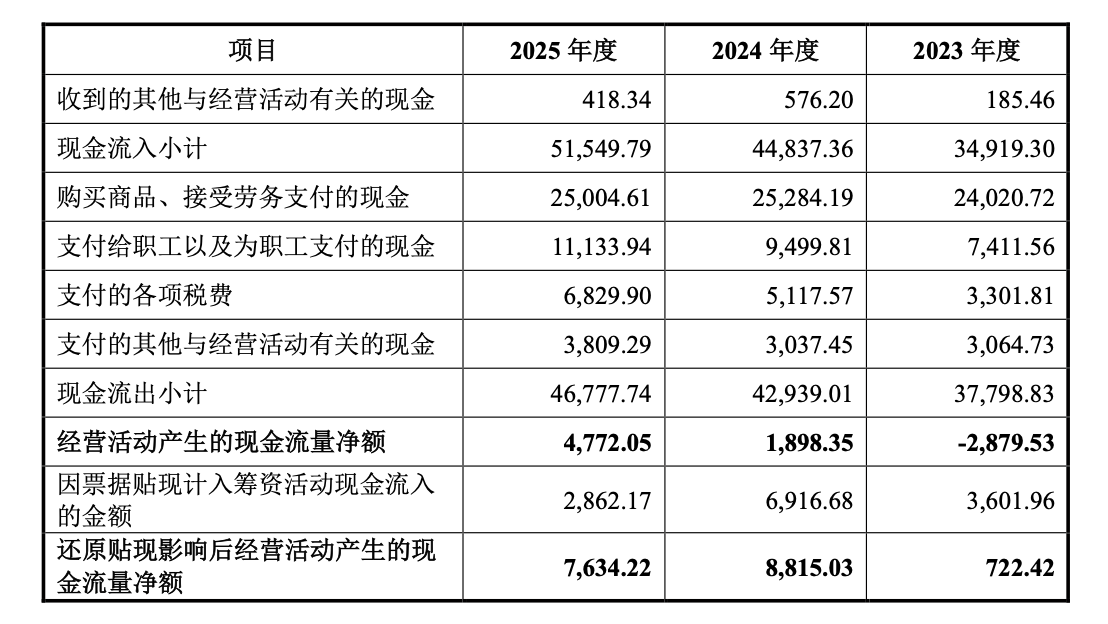
不过,公司对于现金流口径还有一层解释:由于部分销售形成的承兑汇票贴现按照会计处理计入筹资活动现金流,若将票据贴现影响还原,2023年至2025年经营活动现金流净额分别为722万元、8815万元和7634万元。但即便按照这一还原口径,2025年经营现金流仍低于同期净利润。
供应商趋于分散,核心ETFE涂料仍依赖科慕
除了客户集中之外,点夺技术供应链端还存在另一项更具体的风险:核心原材料对单一供应商依赖较高。
2023年至2025年,点夺技术向前五大供应商采购占比分别为46.12%、48.80%和40.25%,仅看这一指标,2025年供应商集中度实际上已经有所下降。但问题在于,供应商数量的分散并没有解决核心原材料的单一来源问题。

半导体工艺排气系统需要长期处理具有腐蚀性的工艺废气,风管内部防腐层因此是核心性能之一,点夺技术使用的主要氟聚合物涂料为ETFE,报告期内这部分原材料全部采购自科慕。公司甚至在官方网站上披露,其早期曾使用苏威ECTFE材料,但后来出于产品质量等考虑选择科慕ETFE,并在2016年通过FM认证。
2025年,公司向科慕采购金额同比下降47.13%,但根据问询回复,这并不是因为公司已经完成供应商替代,而主要来自ETFE价格下降以及当期生产量减少。
公司目前已经开展其他供应商的测试认证,预计到2027年前后完成相关认证工作。这意味着至少在现阶段,即使点夺技术采购的不锈钢、安装服务等其他供应商越来越分散,核心防腐材料仍然没有真正实现多元化。
对于普通工业产品来说,更换原材料供应商主要是价格和交付问题;但半导体晶圆厂对于耐腐蚀性、洁净度、安全性和长期可靠性的要求更高,一旦更换材料,往往还需要重新进行性能测试和客户认证。
因此,科慕依赖的问题并不能通过“增加供应商”解决,只有替代ETFE材料真正完成产品测试、FM等认证并获得终端晶圆厂认可,点夺技术在这一环节的供应链风险才真正解决。
国内覆盖87%主要晶圆厂,海外增长待验证
问询回复显示,点夺技术在国内已有相当高的市场地位。
公司测算其在中国大陆工艺排气系统市场按收入口径计算的市场占有率,已经由2023年的13.88%提升至2025年的15.63%;按订单口径计算,2026年年化市场份额预计达到25.63%。在公司统计的中国大陆22家主流半导体厂商共54座主要晶圆厂中,已有87%的晶圆厂使用点夺技术产品。
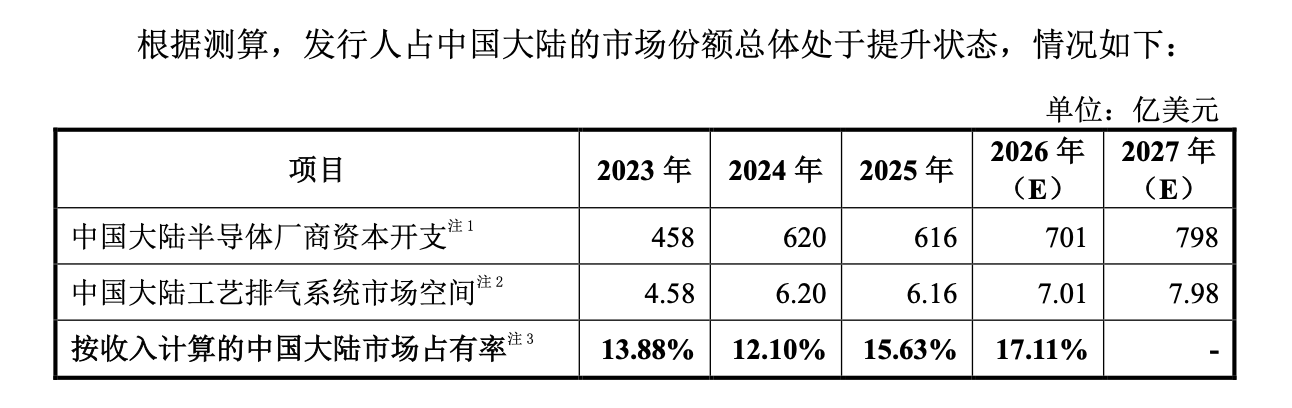
点夺技术对此强调,“覆盖率”并不等同于采购份额。进入一家晶圆厂的供应商名单,并不意味着该晶圆厂所有工艺排气设备均由公司供应,现有晶圆厂的持续扩产、设备更新仍然能够产生新增订单。2026年上半年,公司新签合同及中标金额合计达到9.68亿元,已经超过2025年全年合同规模。
但从长期来看,当供应商准入已经覆盖绝大部分国内头部客户之后,公司继续依靠“新增客户数量”实现高速增长的空间显然会逐渐缩小,增长更多需要来自客户扩产、单个项目份额提升,以及新的产品品类,这也是海外业务的重要性所在。
问题在于,点夺技术目前尚未在海外完整复制其国内的商业模式。
问询回复显示,报告期内,公司尚未实现境外整厂工艺排气系统项目的收入,海外业务仍主要以零组件供货为主。在全球前十大晶圆代工企业中的境外企业里,公司目前只实现了向台积电、格罗方德供货;虽然已经进入海力士、美光、英特尔、德州仪器等IDM厂商供应链,但境外渗透率明显低于国内,境外收入占比约7.19%。2025年境外收入增长,也主要来自香港项目的零组件销售。
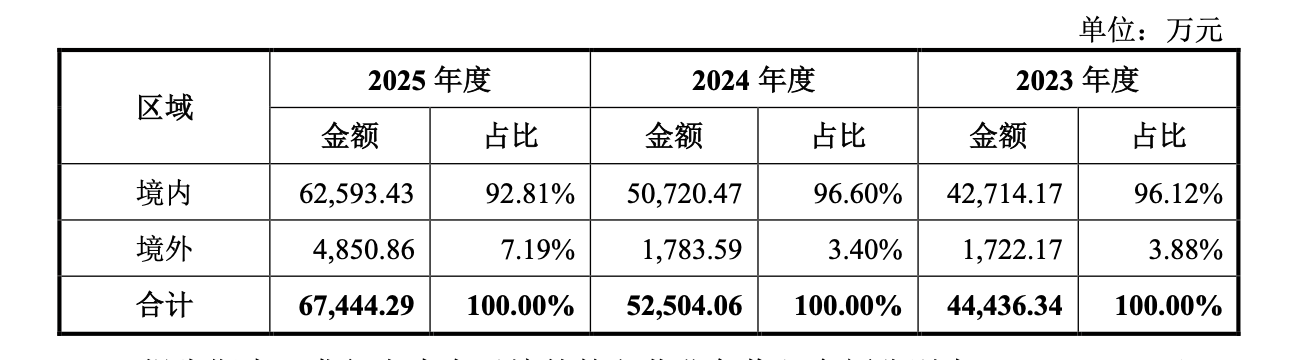
点夺技术在问询回复中承认,境外尤其是外资和台系晶圆厂市场,原有供应商拥有先发优势;公司还需要解决属地供应链、本地生产和服务网络建设所需要的时间与成本问题。晶圆厂供应商准入本身也需要较长周期,公司称,新供应商认证通常需要1年至2年,内容包括历史业绩、样品测试、交付能力以及现场工厂审核。
因此,点夺技术目前选择的策略并不是直接替换海外头部供应商,而是先以“第二供应商”和紧急订单供应商身份切入,再逐步提高份额。公司已经在马来西亚建立生产基地,希望以此作为海外本地化支点。
分红7000万元后拟募资补流,未决诉讼未披露
除了业务层面的成长性问题,点夺技术高度集中的控制权同样值得关注。招股书显示,公司实际控制人为钟平,钟平通过上海点夺、南通湘麓、南通启光及上海平恩禾等主体,合计控制点夺技术94.21%的表决权股份,并同时担任公司董事长、总经理及核心技术人员。
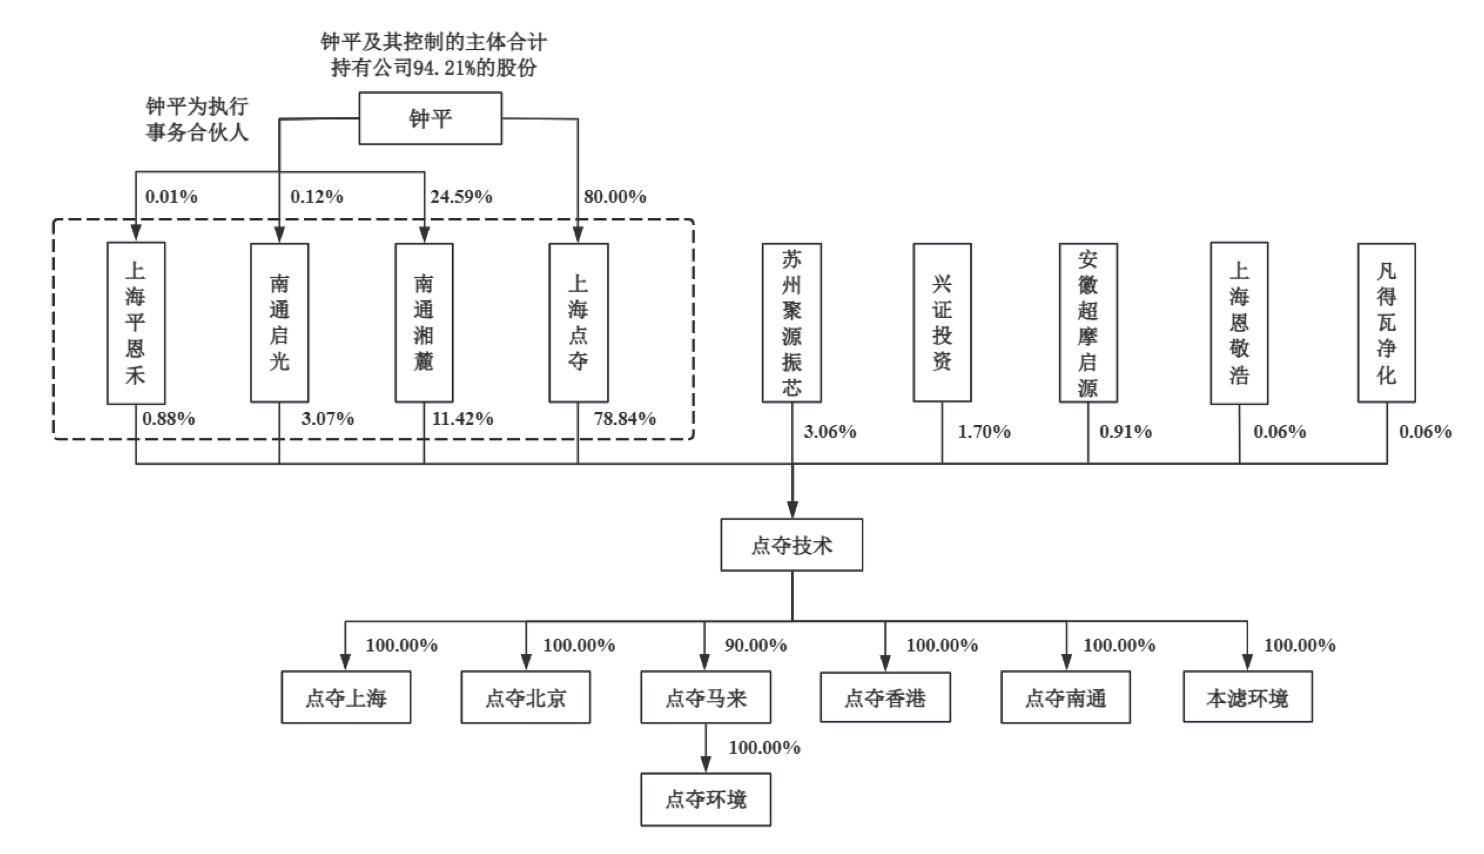
招股书显示,2023年和2025年,点夺技术现金分红分别为5907.6万元和1068.8万元,累计6976.39万元,由于公司股权长期高度集中于实控人钟平控制的主体,报告期内大部分分红收益也集中于实控人一方。而此次IPO中,点夺技术拟募集9.87亿元,其中1亿元用于补充流动资金,累计分红金额已相当于此次拟补流金额的近七成。虽然公司称系统业务周期较长、业务扩张需要更多营运资金,但在报告期内已实施较大规模现金分红的背景下,此次补流的必要性仍值得关注。
首轮问询中,监管还专门追问了公司历史关联资金拆借。根据点夺技术回复,相关拆出资金主要发生于2023年及以前,部分实际控制人及其亲属因个人资金周转向公司借款。2023年已经进行大规模集中清理,截至2025年末,相关借款本金及利息已经全部收回,利率按照公司自身信用借款平均利率确定。
此外,企查查显示,点夺技术2024年以来共有15份开庭公告,涵盖买卖合同纠纷、股东出资纠纷、建设工程合同分包纠纷等,其中最新的一起为一宗“股东出资纠纷”二审案件,上诉人分别为徐潞、伞红伟、周德新,这三人均与禹德芯电子科技(上海)有限公司有关,其中伞红伟和周德新分别持股63%和37%,徐璐则是这家公司的前股东,于2024年4月退出股东名单。不过公司回应称,该案件并非自身股东之间的出资争议,而是点夺技术作为债权人,要求另一家公司股东出资加速到期并承担补充赔偿责任,与点夺技术自身股权和出资合规性无关。截至9月15日,无论企查查还是裁判文书网,均未见该案的判决结果。
虽然以上诉讼都在报告期,但点夺技术在签署于2026年6月26日的申报稿中并未予以披露,或许公司判断涉案金额不构成重大影响,但如此密集的诉讼也从一个侧面表明公司的治理或许存在瑕疵。
最后,点夺技术股权层面还仍然存在一项与上市进程直接相关的安排:2025年12月,苏州聚源振芯、兴证投资、安徽超摩启源等外部投资者入股后,与点夺技术及钟平等签署股东协议,其中包含股份回购权、优先购买权、共同出售权等特殊权利;2026年5月30日,各方签署补充协议,对相关特殊权利进行了清理,但协议同时约定,如果点夺技术上市申请被退回或者撤销,或者自上市申请被受理之日起36个月内仍未完成合格上市,部分股权转让和回购权将恢复。
也就是说,对赌安排目前没有直接构成公司的现实回购义务,但它仍然与IPO最终结果挂钩。一旦上市进程失败或明显超出约定期限,相关权利存在重新生效的可能,届时回购压力主要可能落到实际控制人层面。
长按保存图片