财中社 翦音志 2026-11-04 13:14 2.3w阅读
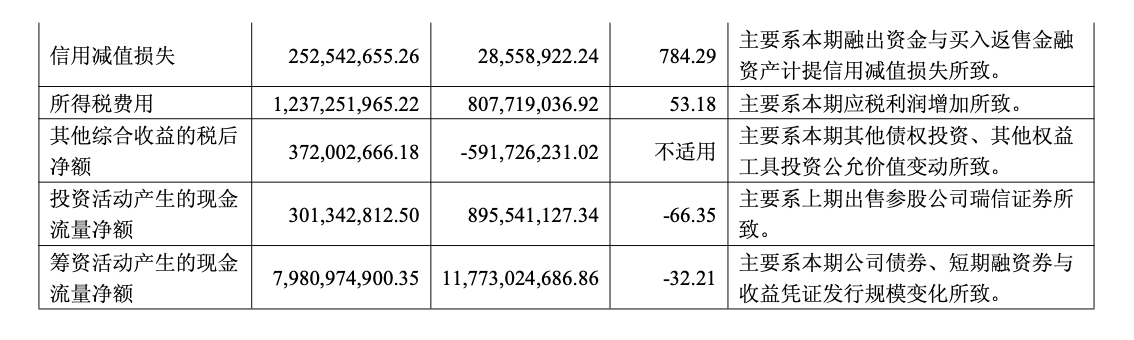
方正证券前三季度信用减值损失同比增长784.29%,第三季度净转回5011.70万元,同期融出资金与买入返售金融资产账面价值合计缩减118.07亿元。
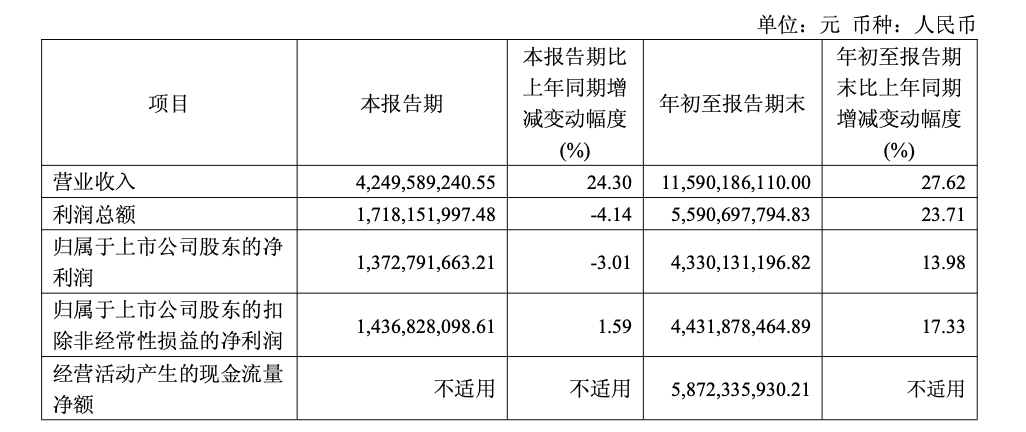
10月30日,方正证券(601901)披露2026年第三季度报告。前三季度,公司实现营业收入115.90亿元,同比增长27.62%;归母净利润43.30亿元,同比增长13.98%。在业绩累计增长的同时,信用减值损失的同比变化也值得关注。
报告显示,方正证券前三季度信用减值损失为2.53亿元,上年同期为2855.89万元,同比增长784.29%。不过,对照半年报,上半年信用减值损失为3.03亿元,由此计算,第三季度单季实际净转回5011.70万元。
累计减值大增与单季转回同时出现,背后既有信用业务规模变化,也涉及存量项目的风险状况。三季度转回能否说明资产质量改善,需要结合资产结构进一步观察。
根据Choice数据,48家上市券商前三季信用减值损失合计26.36亿元,同比下降28.70%,较上半年末(合计42.96亿元)下降38.63%。
11月2日,证监会有关部门负责人就近期稳市场稳预期相关工作答记者问时表示:“近期,融资余额和交易活跃度明显下降,整体杠杆水平趋于稳健。为稳定资本市场、提振投资者信心,促进融资融券业务功能发挥,证监会将会同证券交易所指导证券公司对融资保证金比例、可充抵保证金证券折算率、维持担保比例等风险控制指标进行统筹研究,进一步优化,保持弹性。在风险总体可控的基础上,根据法定的逆周期调节安排,适度释放融资空间,盘活存量资金,提升市场流动性。”
累计减值增近8倍,三季度已出现净转回
对于前三季度信用减值损失增长,方正证券在三季报中解释,主要系融出资金与买入返售金融资产计提信用减值损失所致。
从半年报看,上半年融出资金、买入返售金融资产分别确认信用减值损失1.87亿元、1.02亿元,两项合计占当期信用减值损失的95.52%。这意味着,今年前三季度累计减值压力在上半年已经形成。
进入第三季度,信用减值损失累计额从3.03亿元降至2.53亿元,反映当季转回超过新增计提,合计形成5011.70万元净转回,该项目对当季税前利润形成正向贡献。
第三季度,公司实现营业收入42.50亿元,同比增长24.30%;归母净利润13.73亿元,同比下降3.01%。
两项资产缩减118亿元,买入返售降幅超七成
三季度末,方正证券融出资金账面价值为579.52亿元,较半年末657.27亿元减少77.75亿元,降幅11.83%;买入返售金融资产账面价值为14.90亿元,较半年末55.22亿元减少40.32亿元,降幅73.02%。
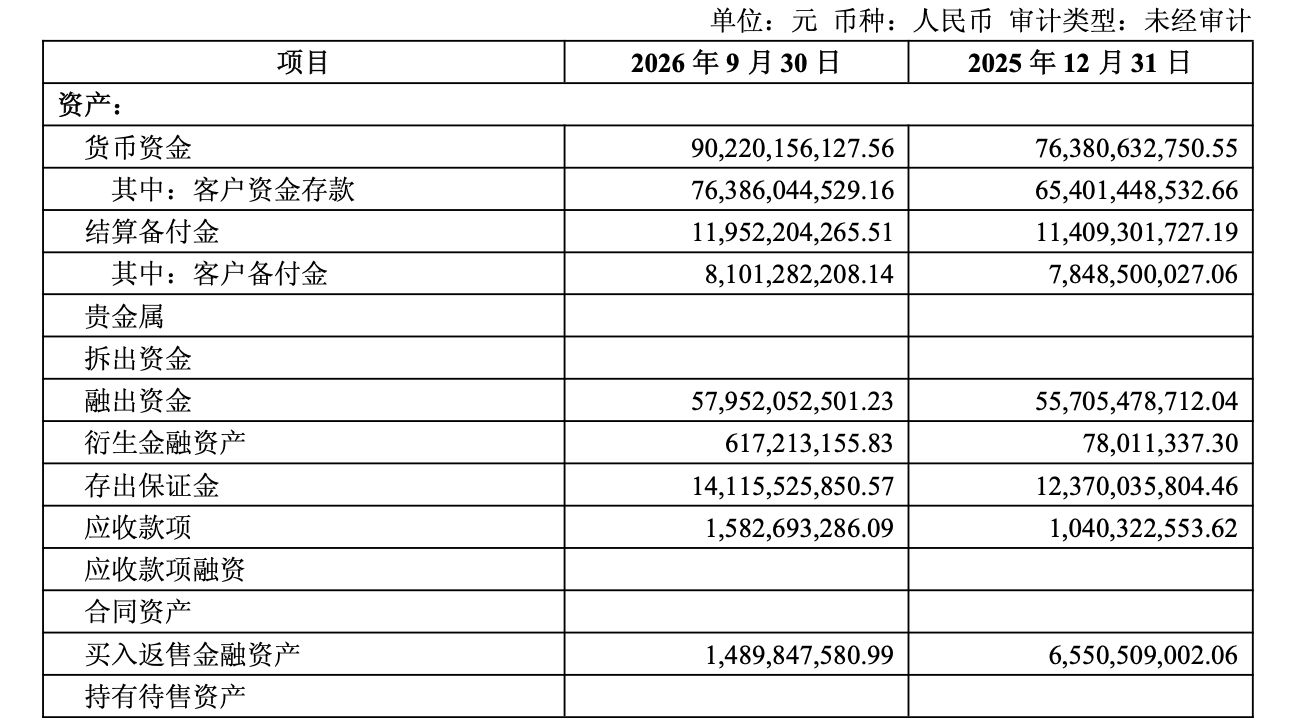
两项合计较半年末减少118.07亿元,这一变化也为理解减值转回提供了线索,在其他条件不变时,需计提预期信用损失的资产规模下降,会降低相应损失准备需求。
与此同时,买入返售资产的结构也值得关注。三季报披露,该项目较年初减少77.26%,主要系债券质押式回购规模减少。
目前,三季报未像半年报一样披露各类资产减值的明细。因此,信用资产收缩与当季净转回在方向上相符,规模下降可能是影响因素之一;究竟来自融资余额减少、项目回款、担保物变化还是其他风险参数调整,公开信息尚不足以确定。
存量股票质押余额基本未降,拨备比例有所增加
半年报中的存量股票质押情况,为观察累计减值上升提供了更细致的角度。
截至6月末,方正证券股票质押式回购账面余额为5.27亿元,均列为已逾期,较年初仅减少3.08万元。同期,该类资产减值准备由2.95亿元增至3.97亿元;据披露金额计算,减值准备占账面余额的比例由55.97%升至75.36%。
相关担保物价值也发生变化:由年初7.62亿元降至半年末3.92亿元,下降48.59%。逾期余额基本未降、担保物价值下降与拨备增加同时出现,说明上半年这部分存量项目仍有风险化解压力。
不过,融出资金减值增加的结构有所不同。半年末,按未来12个月预期信用损失计量的融出资金准备,由年初2.79亿元增至4.51亿元;已发生信用减值部分的准备则由2.95亿元小幅降至2.89亿元。
这表明,融出资金准备增加主要体现在信用风险尚未显著增加的第一阶段。评价信用业务质量,也需要同时区分正常业务的预期损失计量与存量逾期项目的回收风险。
单季转回减轻利润压力,存量项目回收仍受关注
据国金证券(600109)相关研报的第三方公开摘要,其统计的42家上市券商前三季度信用减值损失约25亿元,同比下降约31%;第三季度单季净转回约18亿元,上年同期及今年第二季度则分别净计提约30亿元、33亿元。按这一样本,累计减值同比下降,三季度单季也较去年同期和上一季度减少。
因此,方正证券与行业的分化,主要体现在前三季度累计信用减值损失同比明显增加。若只看第三季度,方正证券也已转为净转回,与行业当季方向一致。
对于方正证券,后续值得关注的是:信用业务规模趋稳后,减值计量如何变化;存量股票质押项目能否取得实质回款;以及担保物价值和损失准备能否覆盖预计回收缺口。
单季转回已减轻当期利润压力,资产质量改善的持续性,仍需要更细分的风险与清收数据进行验证。
长按保存图片