财中社 翦音志 2026-09-14 15:05 8849阅读
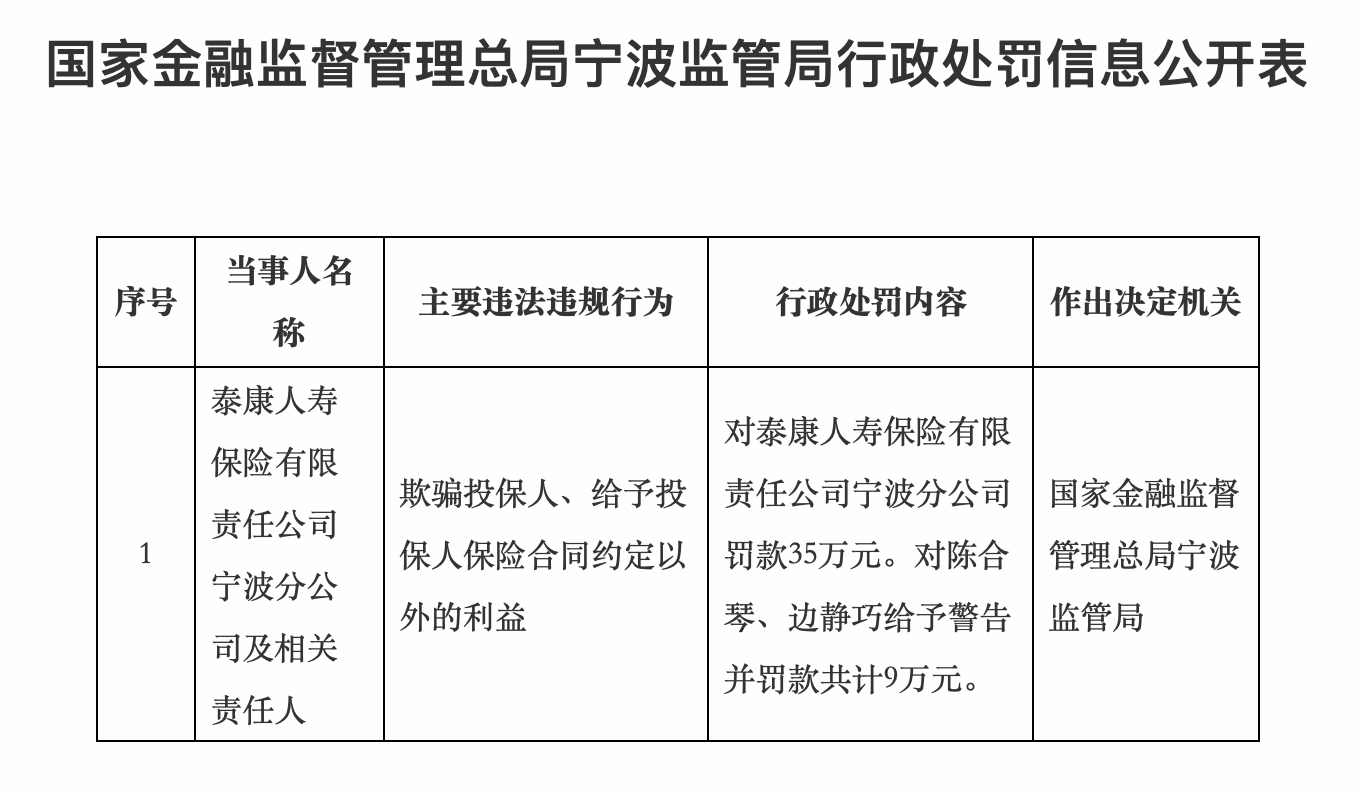
泰康人寿宁波分公司因欺骗投保人、给予合同外利益被罚35万元,在集团CEO完成交接、人寿总经理仍处过渡安排之际,销售端合规治理再受关注。
9月11日,国家金融监督管理总局宁波监管局披露行政处罚信息,泰康人寿宁波分公司因欺骗投保人、给予投保人保险合同约定以外的利益,被罚款35万元;陈合琴、边静巧两名相关责任人被给予警告,并合计罚款9万元。
就在罚单披露当天,泰康人寿官网新闻中心还刊出了一篇以公司党委书记薛继豪为核心的文章,标题为《薛继豪:党建引领、诚信立身、“四化”筑基 泰康人寿全面深化“党建+消保”实践》。而不到一个月前,泰康保险集团刚刚完成成立30年来第一次CEO更替,创始人陈东升卸下CEO职务,刘挺军正式接棒。
一边是管理层强调“诚信立身”和消费者权益保护,一边是基层机构因欺骗投保人、合同外利益再次收到罚单。对于正处在管理权责重新划分阶段的泰康而言,35万元罚单所折射出的问题,是销售端的合规治理能否真正下沉至庞大的分支机构和代理人体系。
宁波再现同类违规,销售合规问题多次出现
从监管定性看,此次泰康人寿宁波分公司的两项违法违规行为,都直接指向保险销售环节。
《保险法》第一百一十六条明确规定,保险公司及其工作人员在保险业务活动中不得欺骗投保人、被保险人或者受益人,也不得给予或者承诺给予投保人、被保险人、受益人保险合同约定以外的保险费回扣或者其他利益。后者在实际销售过程中通常表现为返佣、额外赠送利益等竞争手段。
而这已经不是泰康人寿宁波分公司第一次因为类似问题被监管点名。
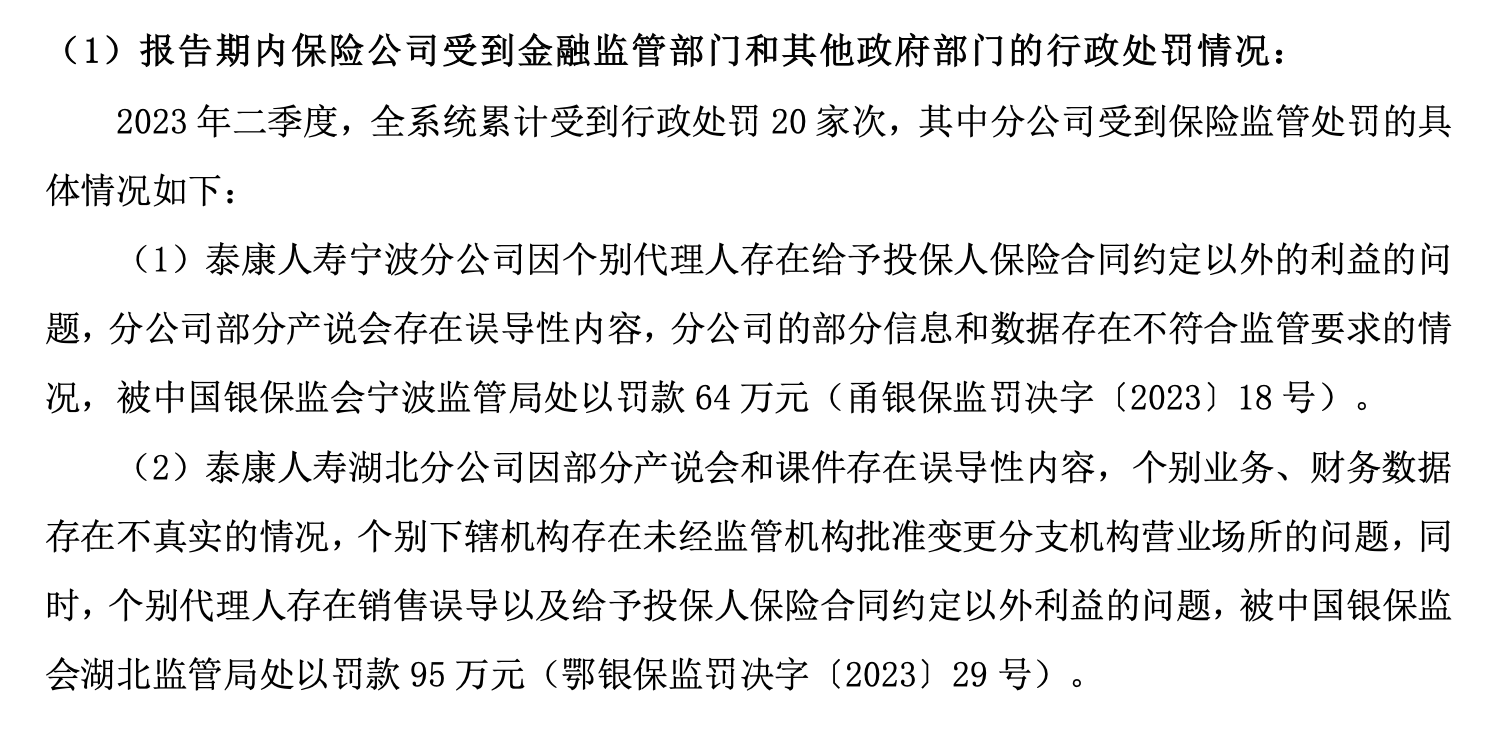
泰康人寿此前披露,2023年,宁波分公司曾因个别代理人给予投保人保险合同约定以外利益、部分产品说明会存在误导性内容,以及部分信息和数据不符合监管要求,被宁波监管部门罚款64万元。
问题也并不限于宁波,今年5月披露的处罚信息显示,泰康人寿云南普洱中心支公司就曾因委托医护人员销售健康保险产品、培训及宣传资料不客观不完整不真实、销售误导以及给予投保人合同约定以外利益等问题受到处罚。
若将时间进一步拉长,泰康人寿自身在2025年年报中披露,当年总公司及省级分公司共受到监管机构行政处罚9家次。其中,总公司因未按规定使用经批准或备案的保险条款、费率,相关费用列支不准确以及委托未取得合法资格的机构从事保险销售活动等问题,被金融监管总局警告并罚款427万元;相关责任人员另被警告并罚款合计104万元。
总经理职位尚未完全落定,集团刚完成CEO交接
合规问题持续暴露的同时,泰康人寿正在经历近年来较为重要的一次管理层调整。
2025年12月23日,长期担任泰康人寿总经理的程康平离任,常务副总裁兼首席运营官薛继豪被任命为临时负责人,代行总经理职责。程康平此前在泰康体系工作多年,自2016年泰康集团化改组后便担任泰康人寿总经理。
今年二季度偿付能力报告显示,截至6月30日,薛继豪的职务仍然是“董事、经营委员会成员、临时负责人兼首席运营官”。其履历横跨客户服务、个险、银保以及多家地方分公司,目前实际承担着泰康人寿较大范围的经营管理职责,泰康人寿官网披露,其分管业务板块、市场产品板块、合规后援板块以及健康险和科技运营板块。
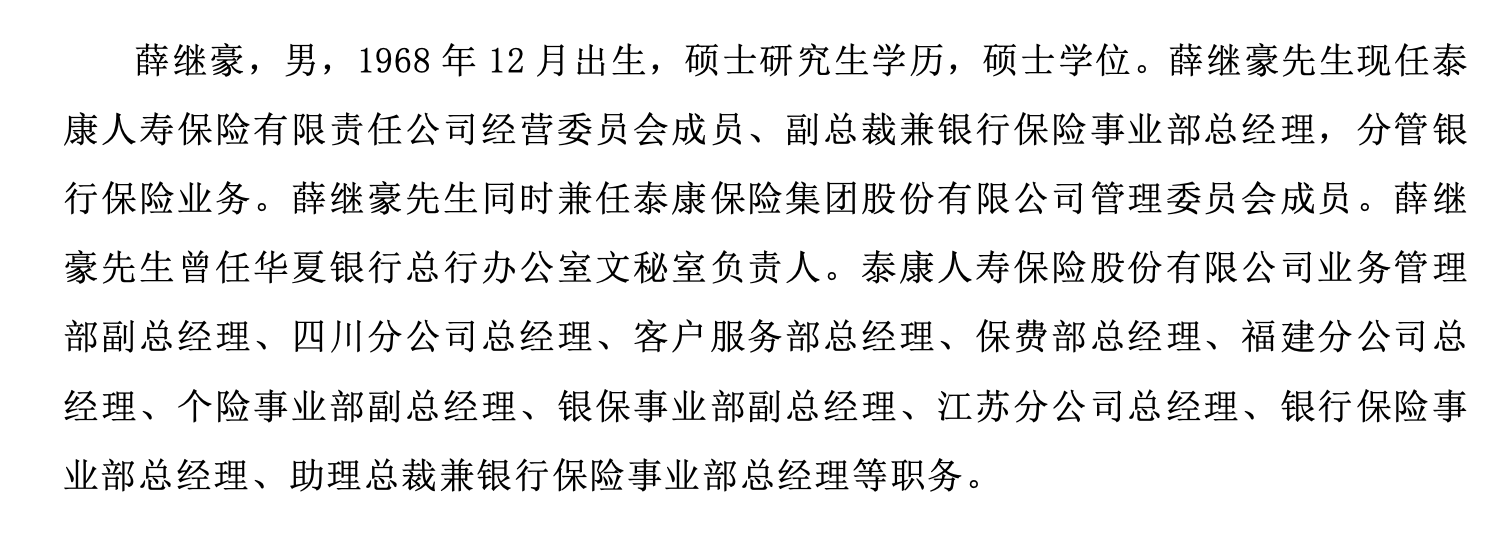
这一身份也带来一个值得关注的问题,现行《保险公司董事、监事和高级管理人员任职资格管理规定》明确,保险公司总公司总经理缺位时可以指定临时负责人,但临时负责时间累计不得超过6个月,公司应当在6个月内选聘具有任职资格的人员正式任职。薛继豪自2025年12月23日起担任临时负责人,而泰康人寿截至2026年6月30日的正式偿付能力披露仍将其列为临时负责人。
从公开信息看,这一时间已经超过六个月,是否存在新的任职资格申请、监管审批或尚未在公开材料中更新的安排,目前尚不清晰。但至少可以确认的是,在过去大半年里,泰康人寿一直处于核心经营负责人过渡阶段。
泰康人寿自身管理层调整的同时,母公司泰康保险集团在今年8月完成了一次权力交接。
8月22日,泰康保险集团宣布,创始人、董事长陈东升不再兼任首席执行官,将主要负责战略、团队、风险、文化和重大事项决策;集团总裁刘挺军出任CEO,负责整体经营及内部协同。这一调整已经于8月20日获得集团董事会审议通过,也是泰康成立30年来首次发生CEO更替。
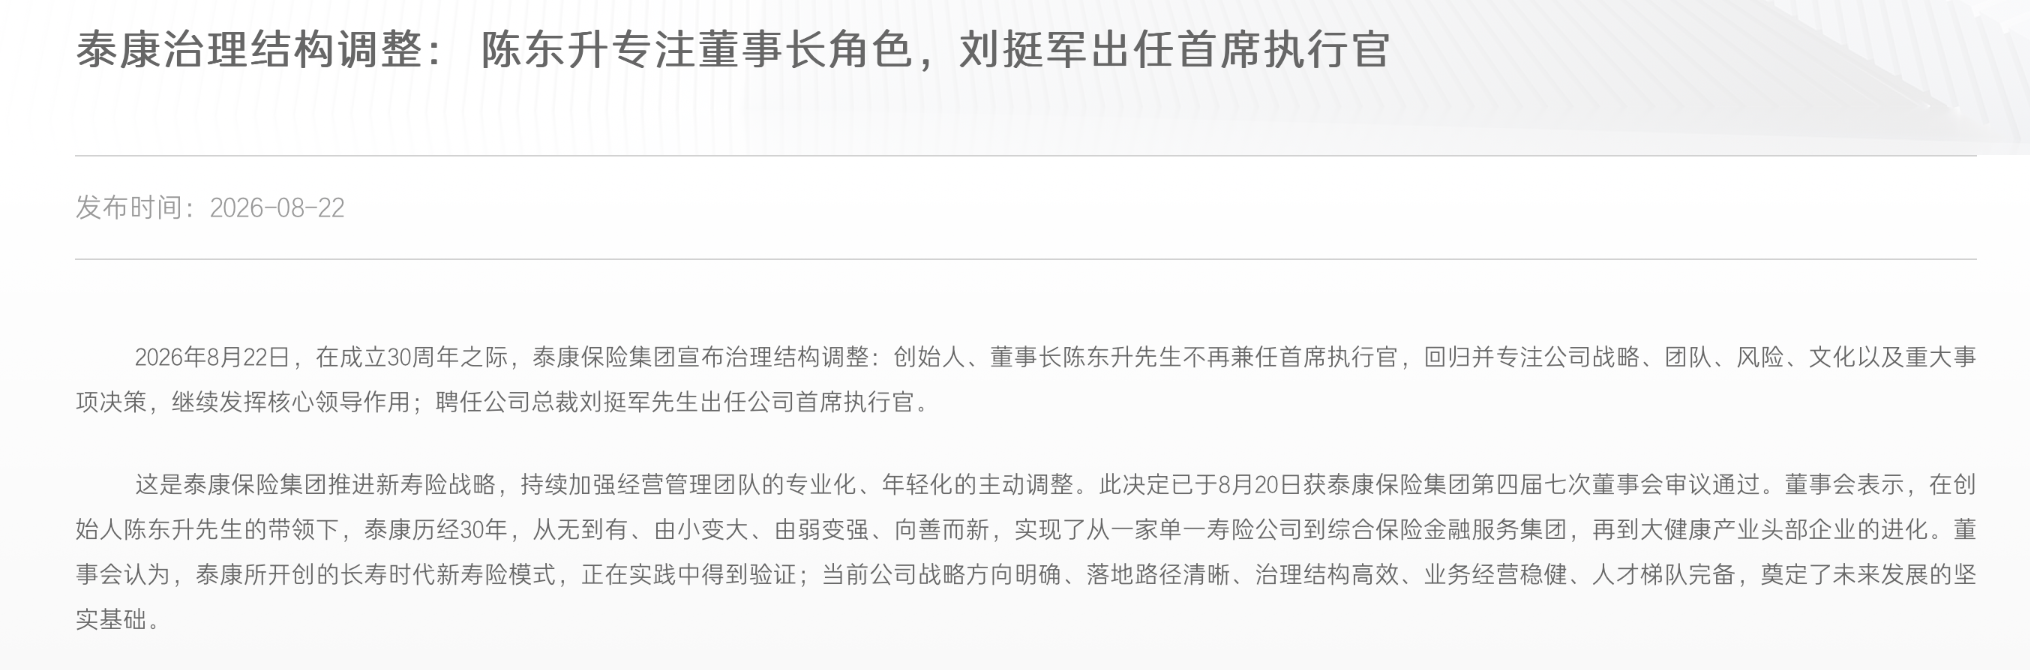
刘挺军也是泰康内部培养的管理者,他1997年前后加入泰康,曾先后在泰康人寿、泰康资产、泰康之家、泰康健投和泰康在线任职,2019年起担任集团总裁兼首席运营官。泰康将此次调整解释为推进“新寿险”战略、加强经营管理团队专业化和年轻化的主动安排。
营销员降至23.76万人,销售治理压力仍在
除了管理层的调整之外,泰康人寿还面临业务结构的压力。
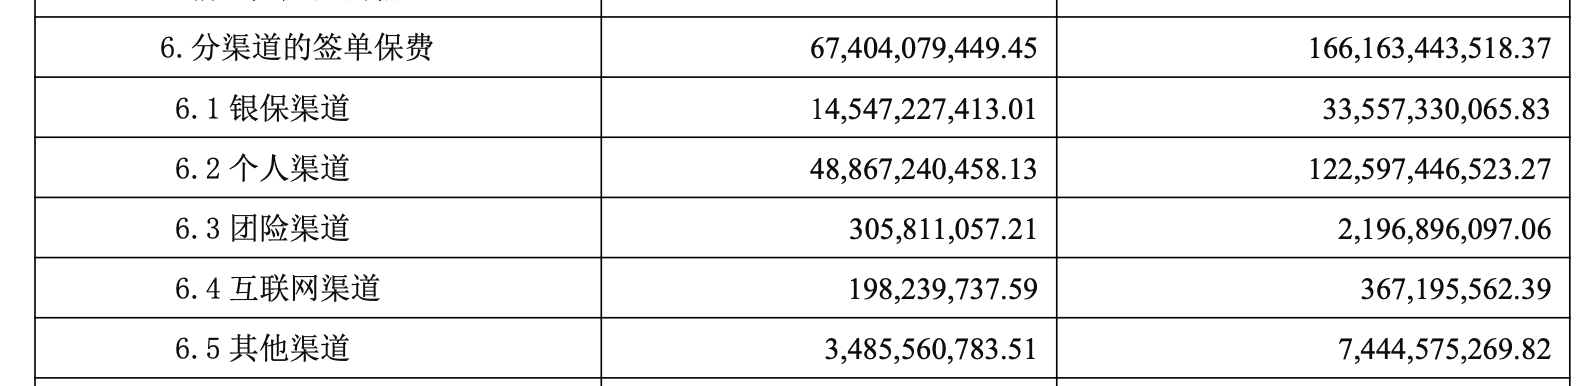
2026年上半年,泰康人寿实现保险业务收入1445.05亿元,净利润158.21亿元,截至6月底总资产达到2.11万亿元。同期签单保费1661.63亿元,其中个人渠道贡献1225.97亿元,占比约73.8%,意味着个险渠道依然是泰康人寿最主要的销售来源。
但代理人队伍正在快速收缩,截至二季度末,泰康人寿个人营销员数量为23.76万人,二季度营销员脱落率达到24.01%,上半年累计脱落率32.93%。一季度末公司个人营销员尚有27.58万人,意味着仅二季度就减少约3.82万人。
人员持续出清本身是寿险行业代理人转型的一部分,但对仍高度依赖个险渠道的泰康而言,就出现了一个更直接的问题:在淘汰低产能代理人、推动销售队伍职业化的过程中,如何避免业绩压力重新演变成返佣、误导销售甚至从业人员行为风险。
今年这一问题已经受到过关注,4月,泰康人寿青岛分公司一名此前曾获得全国销售荣誉的代理人因涉嫌诈骗被警方立案侦查。泰康人寿随后表示,已派出专项工作组赴青岛,配合公安机关调查,并启动内部自查和客户排查,案件仍处于司法处理过程中。
二季度偿付能力报告中,泰康人寿则明确提出,要严格销售人员资质分级管理,建立职业化、专业化、规范化、年轻化的销售队伍,并称公司声誉风险“相对可控”。
如今,宁波分公司的新罚单再次出现“欺骗投保人”和“合同外利益”,对于一家半年保费超过1400亿元、拥有23万余名代理人的头部寿险公司而言,如何让总部提出的“诚信经营”“消费者保护”和销售队伍专业化真正穿透到基层机构,可能才是更重要的问题。
长按保存图片