财中社 李熹 2026-11-19 11:18 2.1w阅读
康方生物王牌单品依沃西单抗的海外上市申请遭FDA拒批,申报方后续仍可重新递交申请。夏瑜坦言,这是公司成立14年来让她最沮丧的一次,同时认为“塞翁失马,焉知非福”。
11月14日下午,第十九届“谈家桢生命科学奖”在复旦大学揭晓。康方生物(09926)创始人、董事长、总裁兼首席执行官夏瑜获得谈家桢生命科学产业化奖,是14位获奖者之一。康方生物最有价值的资产,是其全球首个获批上市的PD-1/VEGF双特异性抗体依沃西单抗。
就在转天,太平洋彼岸传来一则依沃西的坏消息。11月15日,康方生物的海外合作伙伴Summit Therapeutics(SMMT;以下简称“Summit”)公告,依沃西单抗联合化疗用于经第三代EGFR-TKI(表皮生长因子受体酪氨酸激酶抑制剂)治疗后进展的局部晚期或转移性非鳞状非小细胞肺癌的上市申请,收到美国FDA(食品药品监督管理局)发出的完整回复函(CRL),“无法以现有形式获批(cannot approve this application in its present form)”。
11月15日晚,康方生物就依沃西在美国的上市进展召开投资者电话会,夏瑜在会上坦言:“说实话,这是康方生物成立14年以来,让我最沮丧的一次。”
11月16日,康方生物股价盘中一度跌近32%至56.1港元,收盘跌幅收窄至约22%。
王牌遇挫
此次被拒的依沃西是一款备受期待的明星药物,在Evaluate今年6月发布的全球最具价值管线榜单上位居首位。依沃西的美国上市申请,依据的是其海外合作伙伴Summit推进的全球III期HARMONi研究。
依沃西曾在III期HARMONi-2研究中单药头对头击败默沙东旗下被称为“全球药王”的帕博利珠单抗。2025年4月,依沃西获批单药用于PD-L1阳性(TPS≥1%)、EGFR基因突变阴性和ALK(间变性淋巴瘤激酶)阴性的局部晚期或转移性非小细胞肺癌的一线治疗。
海外布局方面,2022年12月,康方生物与Summit达成授权合作,将依沃西在美国、加拿大、欧洲和日本的开发和商业化权益授予对方,首付款5亿美元、潜在交易总额最高50亿美元;2024年6月,双方再签署补充许可协议,将授权区域扩展至拉丁美洲、中东和非洲,康方生物另获最高合计7000万美元的首付款和里程碑款(其中首付款 1500 万美元),以及新增市场的销售提成。
失败的伏笔,在此前的临床试验中或许已埋下。2025年11月公布的HARMONi研究的顶线数据显示,依沃西联合化疗将疾病进展或死亡风险降低48%,风险比0.52;但另一共同主要终点OS(总生存期)风险比0.79,p值0.057,未达到统计学显著。
Summit在早前的顶线公告中写道,FDA指出,具备统计学显著性的总生存期获益,是支持这一人群上市许可的必要条件。Summit仍于2025年11月14日递交申请,2026年1月获受理。
这项研究是在中国III期研究HARMONi-A的基础上延展而来。2022年12月双方合作时,HARMONi-A已基本完成中国患者入组,全球研究便先纳入符合要求的中国患者,再序贯入组海外患者,两组的入组时间和随访存在差异。
夏瑜在电话会上解释,这一方案事先与FDA沟通过,FDA亦同意该设计。她承认,“这项临床试验设计其实有些取巧”。OS分析时,西方患者的中位随访时间尚短于全组中位总生存期,生存曲线的后段缺乏足够事件数支撑。
FDA在完整回复函中说明,缺乏统计学显著的OS改善,现有证据不足以证明有效性,仅凭PFS(无进展生存期)获益无法支持积极的获益-风险结论;而在此类经治患者中,目前尚无任何FDA批准的方案显示出统计学显著的OS获益。审评期间,Summit提交了延长随访的OS补充分析。
夏瑜称,这一分析在名义上取得了统计学显著,但属于事后分析,缺乏正式的统计效力,FDA未予采纳。“这是很遗憾的一件事。”她说。

(来源:Summit Therapeutics新闻稿)
对康方生物而言,依沃西的美国权益已在2022年授予Summit,此次拒批的影响,主要体现在海外里程碑收入与销售分成的兑现被推迟或打折扣。在国内,依沃西的第一项适应症于2024年5月获批,2026年8月,联合化疗一线治疗晚期鳞状非小细胞肺癌获批;11月16日,又一项新适应症的上市申请获得受理,丁香园Insight数据库推测为联合化疗用于局部晚期或转移性胆道癌的一线治疗。
会上,夏瑜表示,公司将适时采取回购等手段稳定市场。11月16日,公司披露,受限制股份单位计划的受托人已在公开市场以总代价约2100万港元购买33.6万股股份;11月17日,受托人再在公开市场以总代价约1600万港元购买25万股股份,董事会于同日批准新增不超过2亿港元用于在公开市场购买股份。董事会认为,购买股份反映公司对业务展望及未来前景充满信心。
被拒缘由
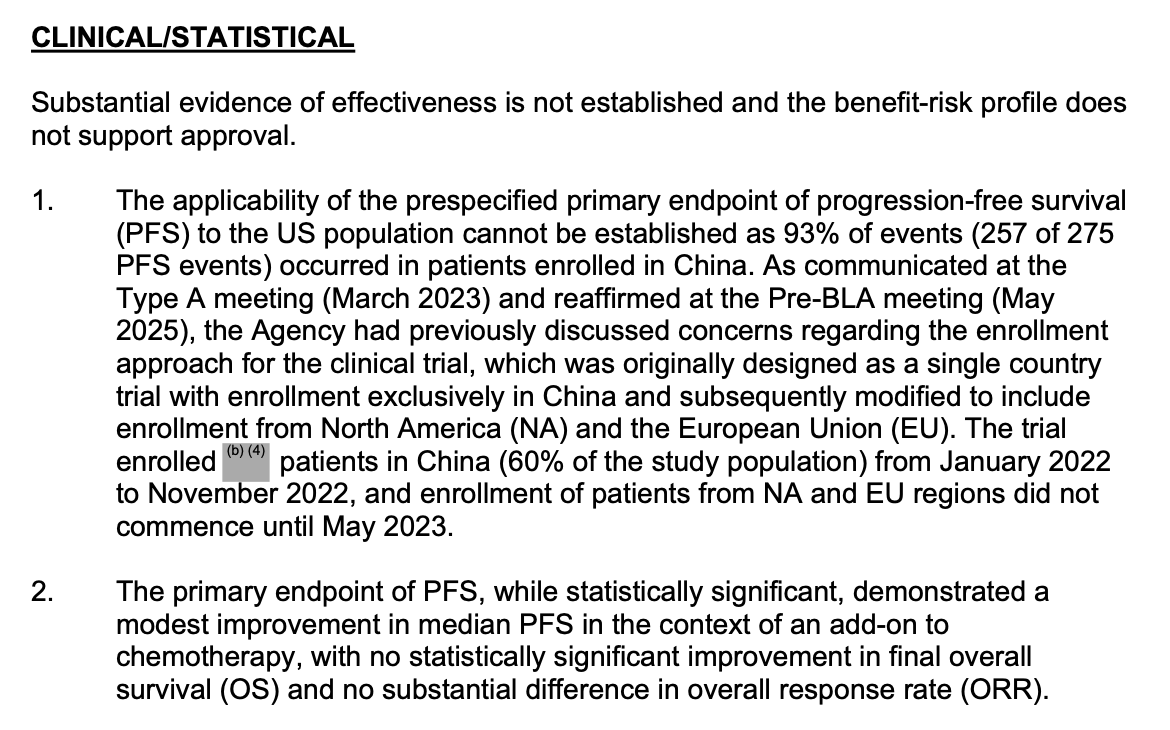
质疑的核心在于两方面:一是疗效证据主要来自中国患者,对美国人群的适用性存疑;二是主要终点OS未达标。根据签发于11月13日的完整回复函,FDA列出了四条归于“临床/统计(Clinical/Statistical)”的缺陷。
其一,275例PFS事件中,257例(93%)发生在中国入组的患者身上,FDA因此无法确认PFS获益能够外推至美国患者。HARMONi最初被设计为仅在中国入组的单一国家试验,其后才修改为纳入北美与欧盟;中国入组自2022年1月持续至11月,占研究人群的60%,而北美与欧盟的入组直到2023年5月才启动。对这一入组方式,FDA在2023年3月和2025年5月的两次审评沟通会议上均已表达担忧。
其二,PFS虽达到统计学显著,但依沃西作为附加于化疗的疗法,带来的中位PFS改善有限,最终OS未达统计学显著,ORR(总缓解率)亦无实质差异。
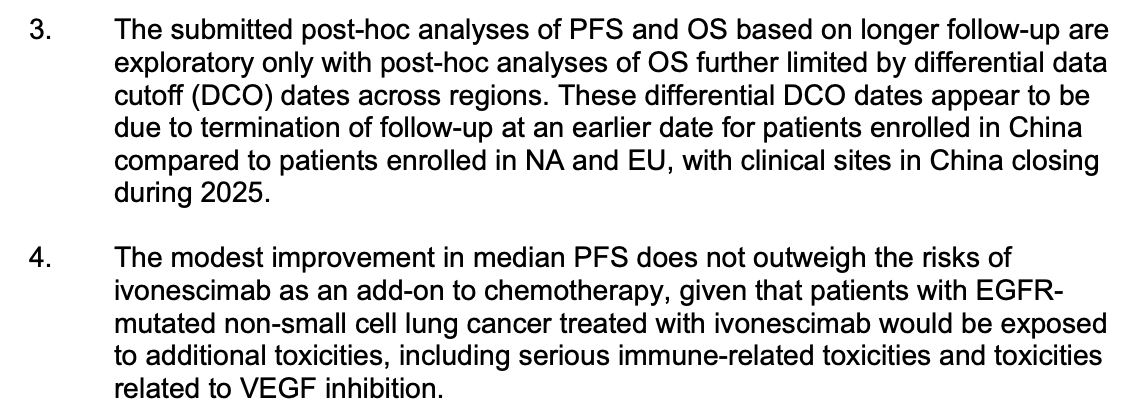
其三,审评期间提交的延长随访分析被FDA认为“仅具探索性”,其中对OS的事后分析还受各地区数据截止日期不一致(differential data cutoff)的限制。
其四,对EGFR突变的经治患者,依沃西附加于化疗的中位PFS温和改善,不足以抵消其额外毒性,包括严重的免疫相关毒性,以及VEGF抑制相关毒性。
(来源:FDA)
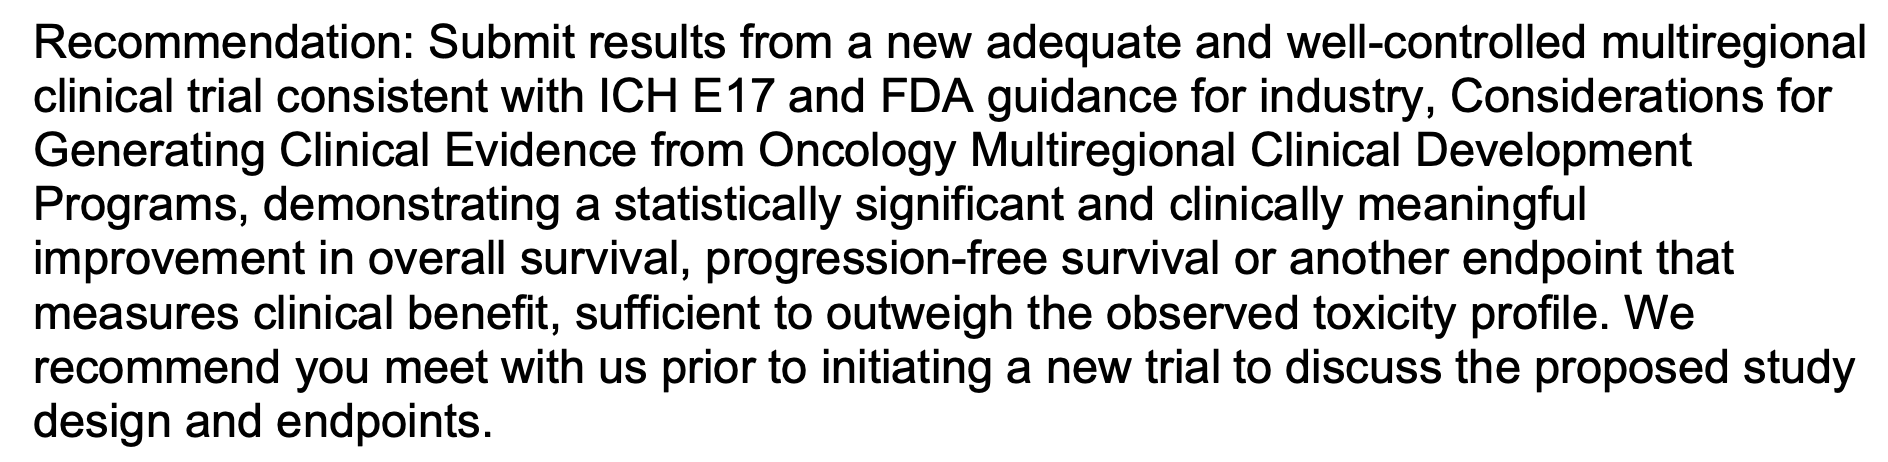
FDA回函给出的建议是,开展一项新的、充分且良好对照的多区域临床试验,在OS、PFS或其他临床获益终点上显示统计学显著(statistically significant)且具有临床意义的改善(clinically meaningful improvement),且足以抵消其毒性风险,并建议启动新研究前先与FDA讨论研究设计与终点。
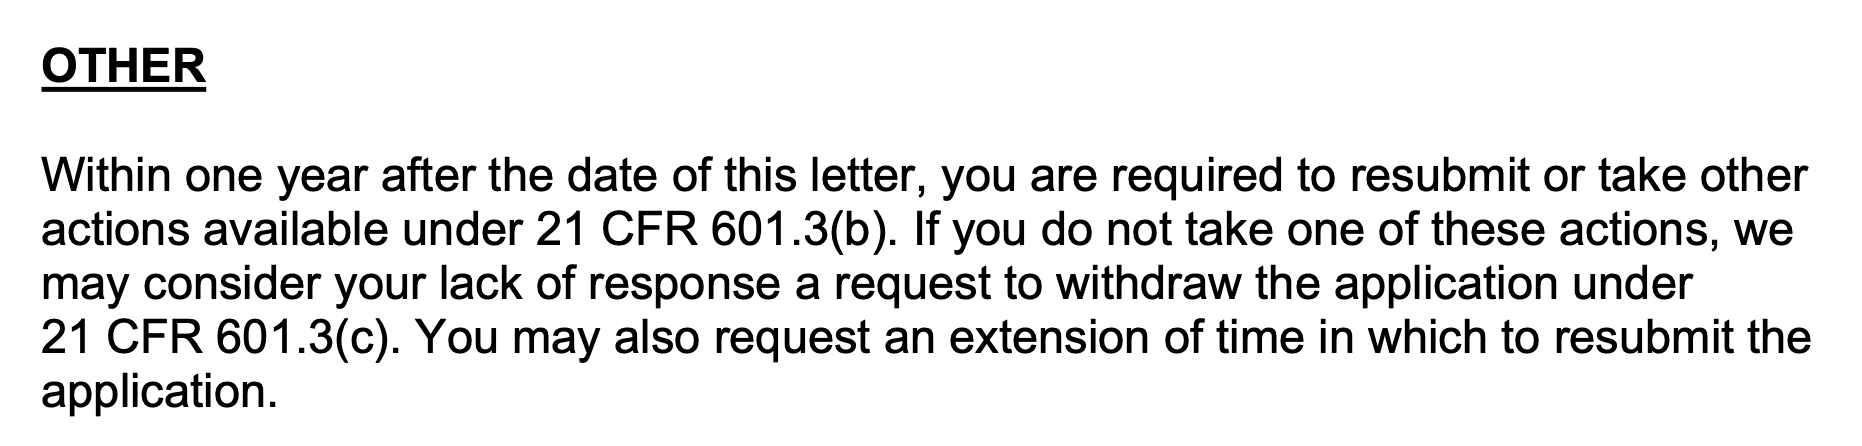
申报方须在一年内重新递交申请或采取其他可用行动,重新递交须完整回应全部缺陷;若不作回应,FDA可能将此视为申报方请求撤回申请;申报方也可以申请延长重新递交的期限。
(来源:FDA)
此外,重新递交时FDA还要求申报方随附一份安全性更新(safety update),覆盖依沃西全部非临床研究与临床试验的安全性数据。函件要求详细说明安全性特征的任何重大变化,并为试验期间死亡或因不良事件退出试验的受试者提交病例报告表与叙述性总结。全球安全性经验、已上市国家使用情况的最新估计,以及现行获批外国标签的英文译文,也都在提交之列。
前车之鉴
海外药企频频引进中国创新医药资产,中国创新药势头仍在向上。医药魔方数据显示,2026年前三季度中国药企达成对外授权交易150笔、交易总额1353亿美元,接近2025年全年的1365亿美元。
对创新药企而言,把管线后期研发授权给海外合作伙伴,是降低合规成本、避免自建团队的战略选择。然而,即便海外合作伙伴拥有更多本地经验和资源,出海之路也难免遭遇挫折。
与康方生物类似,因“人群覆盖不足”在FDA吃“闭门羹”的,早有信达生物(01801)。2022年初,信达生物与礼来联合申报的信迪利单抗成为首个闯关FDA的国产PD-1,FDA专家委员会以14比1的投票反对批准,症结在于关键研究几乎全部在中国患者中开展。
不同的是,依沃西的HARMONi研究是一项全球多中心试验。Summit在顶线公告中披露,约38%的患者来自亚洲以外,PFS主要终点也已达标。但完整回复函揭示,93%的PFS事件集中在中国入组的患者,海外数据尚未成熟,全球研究并未换来足以支撑批准的证据。
除了入组患者,生产基地也可能成为阻碍。恒瑞医药(600276)的“双艾”组合卡瑞利珠单抗联合阿帕替尼,因生产场地检查及临床核查方面的问题多次重新提交。2024年5月、2025年3月和2026年7月,公司三次收到完整回复函,前两次涉及生产场地检查和临床核查,第三次与阿帕替尼生产场地检查的观察项有关。最新的公告显示,重新提交的申请已于2026年11月获受理。
遭FDA拒批之后,中国药企的出海尝试并未停止。今年2月,信达生物再与礼来达成新一代免疫管线的全球开发合作,获得3.5亿美元首付款;恒瑞医药仍在等待再一次的审评结果。
但被FDA质疑后重新递交并最终成功上市,并非没有先例。君实生物(01877)的特瑞普利单抗曾收到要求质控流程变更的完整回复函,补充材料后于2023年10月获批,成为首个进入美国市场的国产PD-1。
出海遭遇不测也可能来得更早。不少企业尚未走到递交FDA申报这一步,就已在临床试验期间“触礁”,过去几年不乏受挫案例。
2026年10月,艾力斯(688578)授权ArriVent在海外开发的伏美替尼在全球III期FURVENT中未达主要终点,独立评估与研究者评估还给出了相反结论。国庆假期后,艾力斯A股开盘首日20%跌停,控股股东随即提议回购1亿元至2亿元。
阶段性临床数据不及预期,也可能促使药企主动“砍管线”。百济神州(688235)2026年5月的管线更新中,基于新出现的数据终止IRAK4降解剂的II期类风湿关节炎试验,并放弃多个I期项目,终止和放弃的品种中有三款来自外部引进。
海外合作也可能遭遇降级。荣昌生物(688331)授权出海的ADC(抗体偶联药物)维迪西妥单抗,2025年2月被接手其海外权益的辉瑞计提约2亿美元减值,公司解释称,系市场竞争环境变化、部分适应症不再推进,预期价值较交易时下降。
康方生物自身已有成功出海的药物,但派安普利在美国面向患者的终端商业化销售尚处早期,规模有限。自主研发的PD-1单抗派安普利单抗已于2025年4月获FDA批准,用于鼻咽癌两项适应症。不过,根据2025年年报,公司当年总收入30.56亿元,其中来自美国地区的收入为3.39亿元。另外在“关联方交易”之处,年报显示公司当年对Summit的产品及材料销售为8691.8万元、服务费收入2.74亿元,两项合计3.61亿元,超过美国地区收入总额。
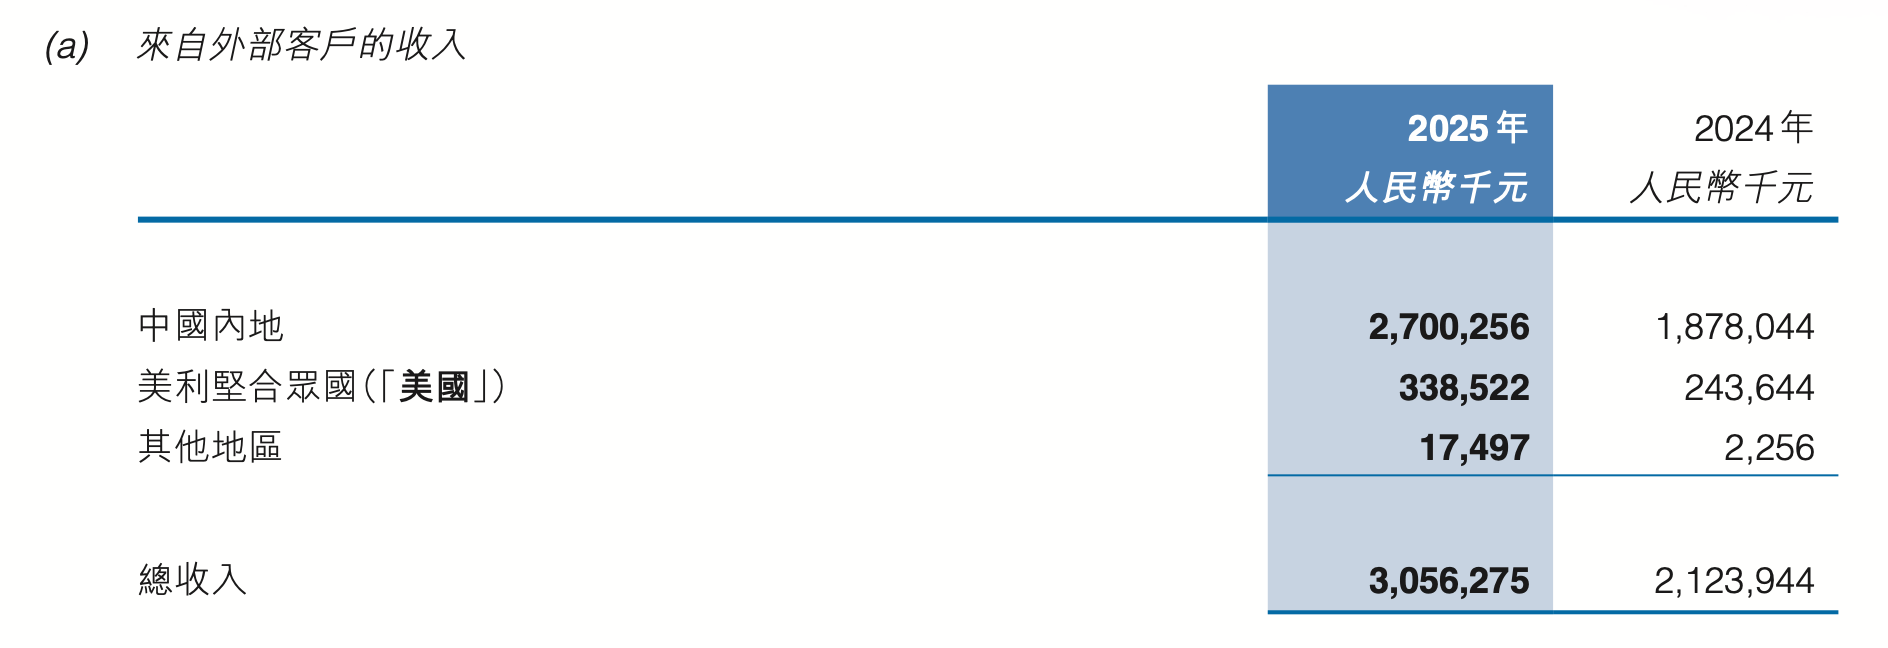
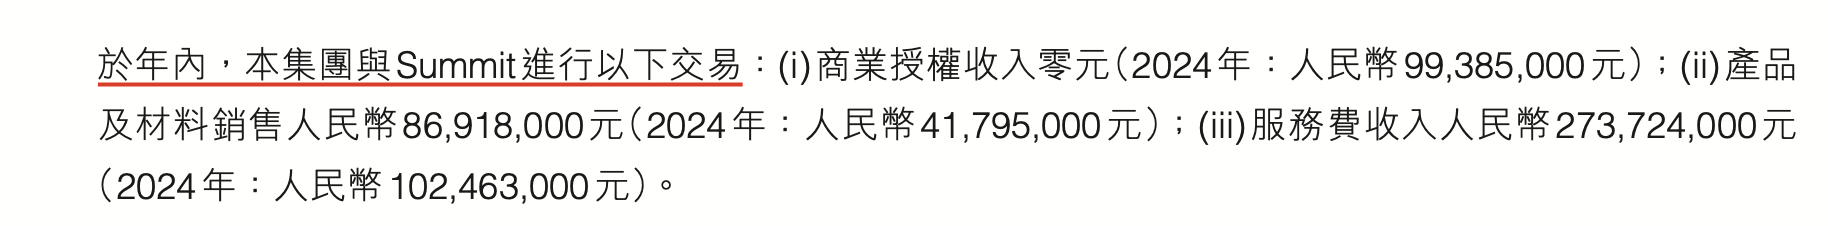
(来源:康方生物2025年年报)
期待犹存
一次失利并不意味着依沃西的出海走向终点。夏瑜在电话会上说:“我也认为塞翁失马,焉知非福,也许后面的机会更好。”
此次被拒的是经治人群,依沃西在一线治疗仍有更多空间。HARMONi-2研究的总生存期分析显示,依沃西单药一线治疗PD-L1阳性晚期非小细胞肺癌,中位总生存期30.8个月对帕博利珠单抗的22.6个月,风险比0.73,达到统计学显著,2026年9月作为最新突破性研究在世界肺癌大会上公布。
目前,在美国市场尚无获批的PD-1/VEGF双抗。公司在沟通会上表示,Summit正在推进的HARMONi-3研究在一线晚期非小细胞肺癌中头对头比较依沃西联合化疗与帕博利珠单抗联合化疗,鳞癌与非鳞癌队列已完成入组,预计分别于2026年第四季度和2027年上半年达到主要PFS分析条件。其后还有HARMONi-7(PD-L1高表达一线单药)等多项一线研究在推进。
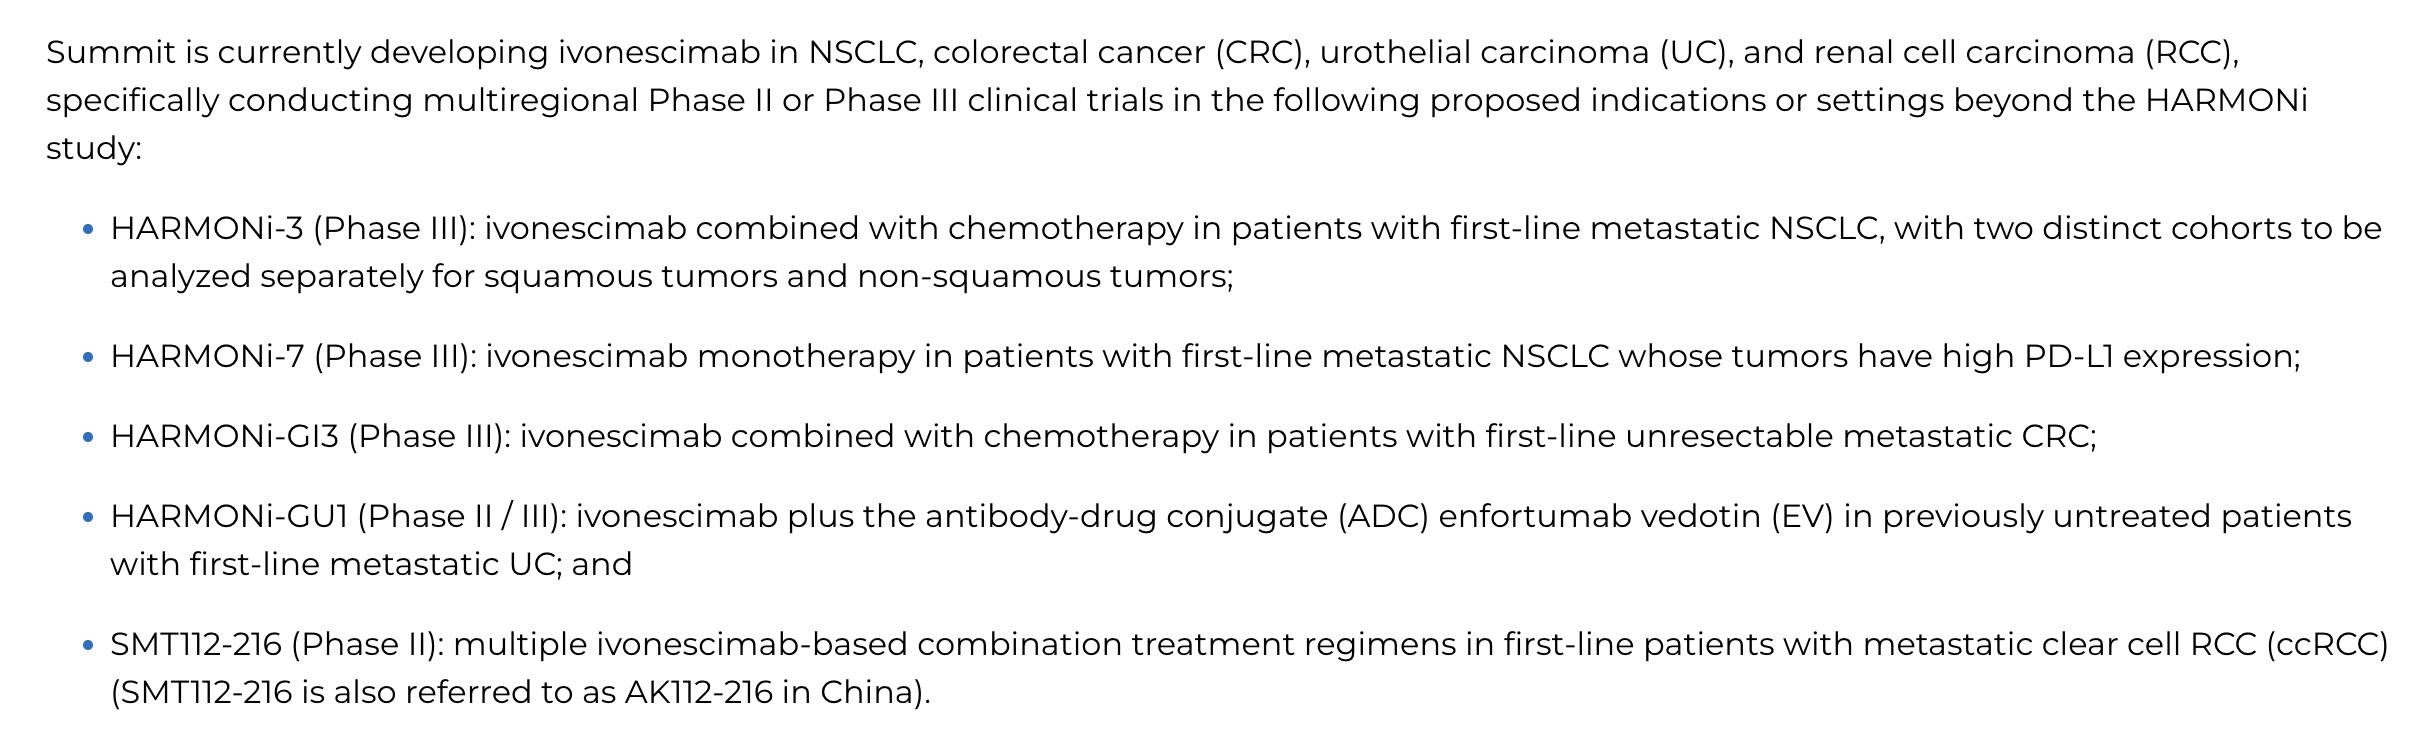
(来源:Summit Therapeutics新闻稿)
国际药企支付的真金白银,是另一重背书。2026年9月,阿斯利康宣布以20亿美元战略投资Summit,认购新发行的可转换优先股,交易完成后,阿斯利康将持有相当于Summit已发行普通股约12%股份。与入股同步,双方达成临床研究合作,探索依沃西与阿斯利康旗下ADC的联合用药。
对于此次拒批,Summit董事长兼联席首席执行官罗伯特·达根(Robert Duggan)在新闻稿中表示:“我们为那些等待进一步治疗方法的患者及其家属感到遗憾。我们相信,全球III期HARMONi研究已经提供了充分依据,表明这一治疗方案有望满足这些患者的治疗需求。”他补充道,“我们对依沃西的潜力以及推进其研发工作的决心始终未改变。”
被拒之后,美国上市预期被拉长,依沃西创新价值的兑现时间线正被重新校准,机会成本也随之抬升。但依沃西其他正在推进的III期研究仍有看点——如公司在沟通会上披露,最快在2026年第四季度,若HARMONi-3的鳞癌队列如期读出积极数据,这一结果将为依沃西的临床价值增添新的证据。
长按保存图片