财中社 李旼 2026-09-22 09:25 1.6w阅读
乐信分期电商收入同比大涨60.8%,买吖卡却频陷捆绑销售、高成本等争议;叠加监管约谈与综合融资成本新规,业务增长背后的合规边界受到检验。
在这个消费信贷普遍承压收缩的周期里,美股上市公司乐信(LX)的分期电商业务却走出了一条陡峭的逆势增长曲线。
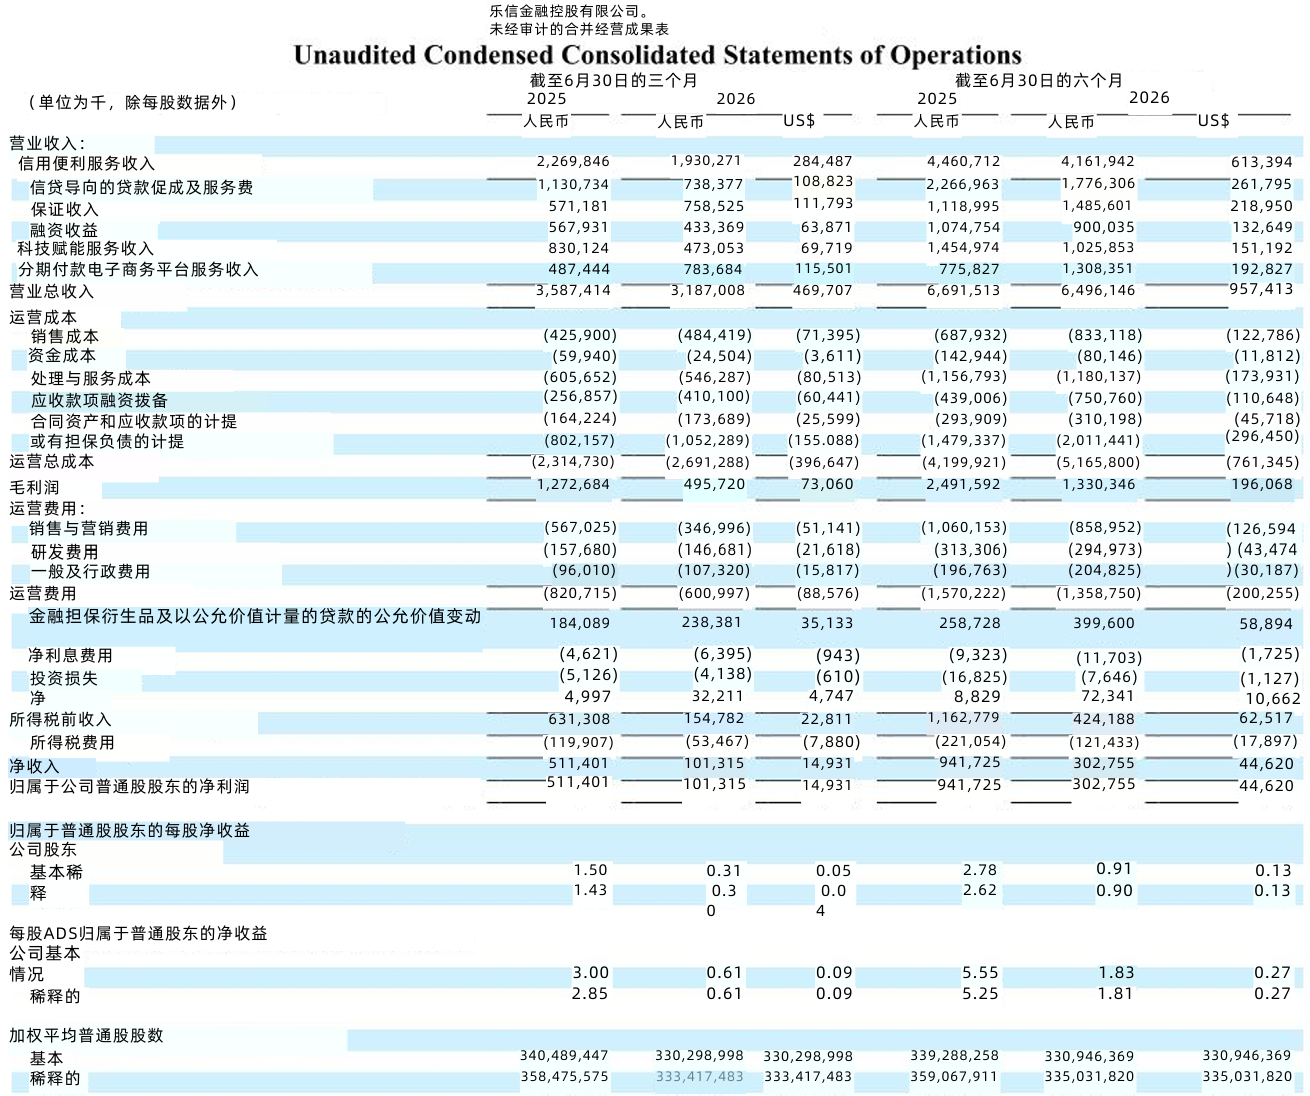
公司最新披露的2026年第二季度财务报告显示,分期电商平台服务收入达7.84亿元,同比大涨60.8%,GMV达23.42亿元,服务用户超过70万户。在传统助贷业务面临监管调整和规模变化的背景下,这项高增业务在乐信整体业务中的重要性进一步上升。

然而,这块增量资产的亮眼表现,未能改写集团整体的财务状况。二季度乐信营业总收入为31.87亿人民币,同比下降11.2%;净利润更同比大幅下滑80.2%,利润走势与电商收入增长形成了鲜明反差。
伴随电商服务收入飙升的,还有持续增加的消费者争议与合规讨论。这也意味着,早期创办分期乐并推动公司赴美上市的创始人兼董事长肖文杰及其管理团队,需要同时面对业务增长与合规约束之间的平衡问题。
借道卡券的成本争议
乐信的分期电商业务由“分期乐”生态延伸而来,如今“买吖超市”已成为其中的重要业务载体。作为乐信旗下自有的新型分期购物平台产品,“买吖超市”主要内嵌于分期乐APP中,而“买吖超市卡”则是用户在该商城内兑换实物商品的专用预付卡券。
多名用户反映,平台在销售京东E卡、携程卡等通用消费卡券时,设置了捆绑销售门槛。想要获取具备高流动性的通用卡,用户往往必须同时购买比例极高的买吖超市卡。
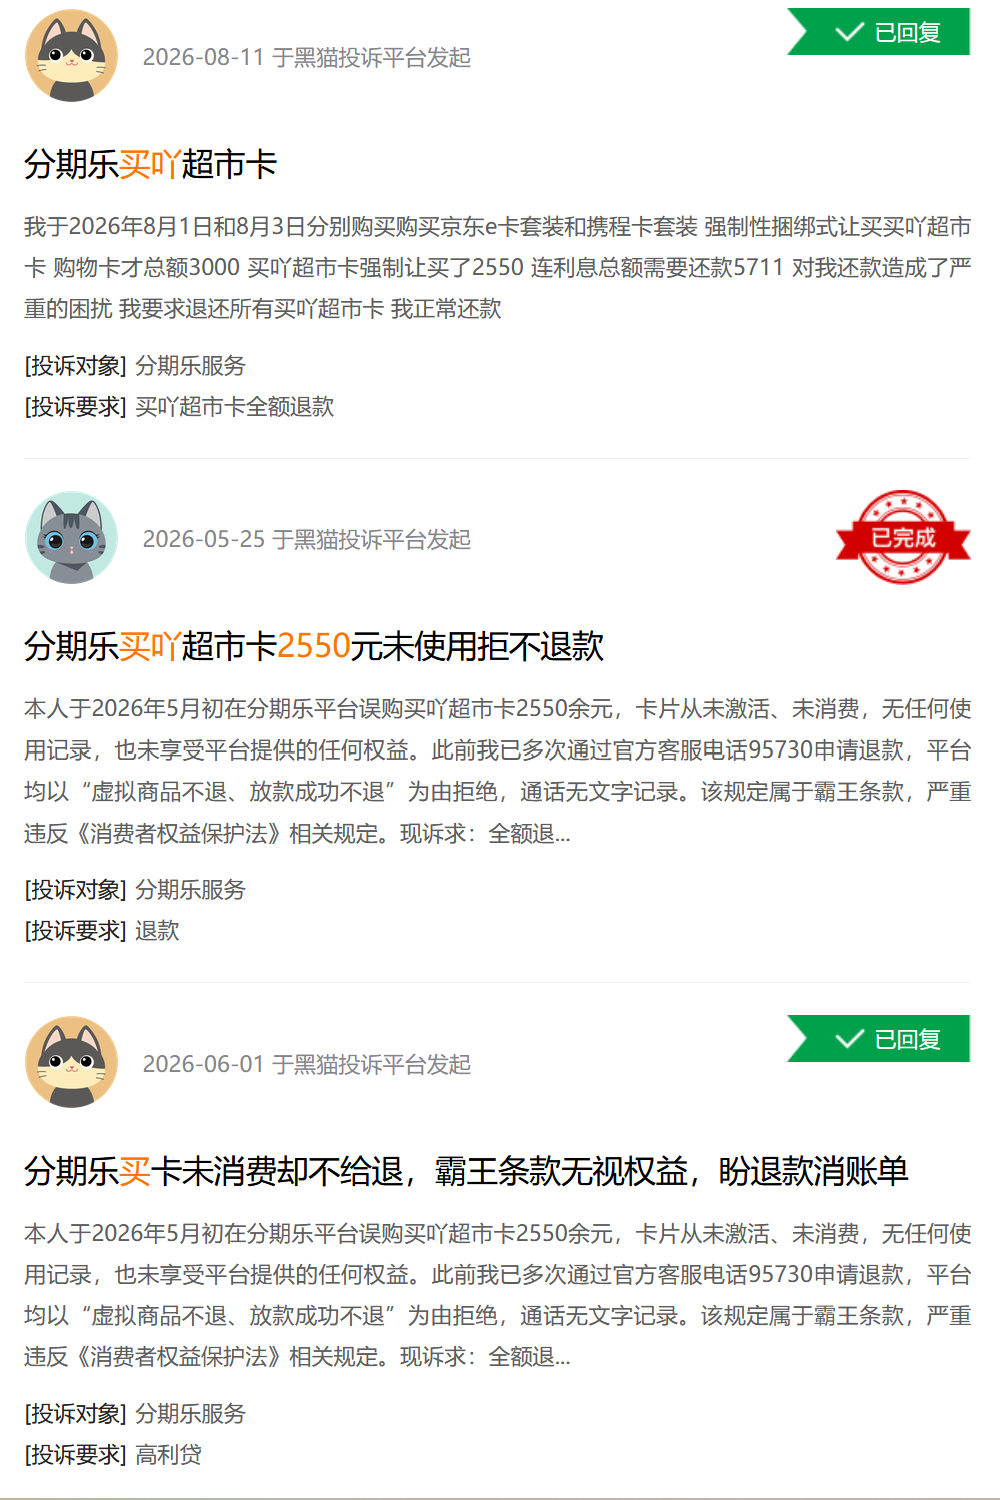
这种组合套餐随之带来了高昂的溢价与还款压力。以一位用户的实际消费经历为例,购买3000元的卡券组合中,有2550元被强行配售为只能在指定商城使用的买吖超市卡;在叠加各项利息费用后,其最终还款总额攀升至5711元,还款负担已远远超出商品本身的实际价值。
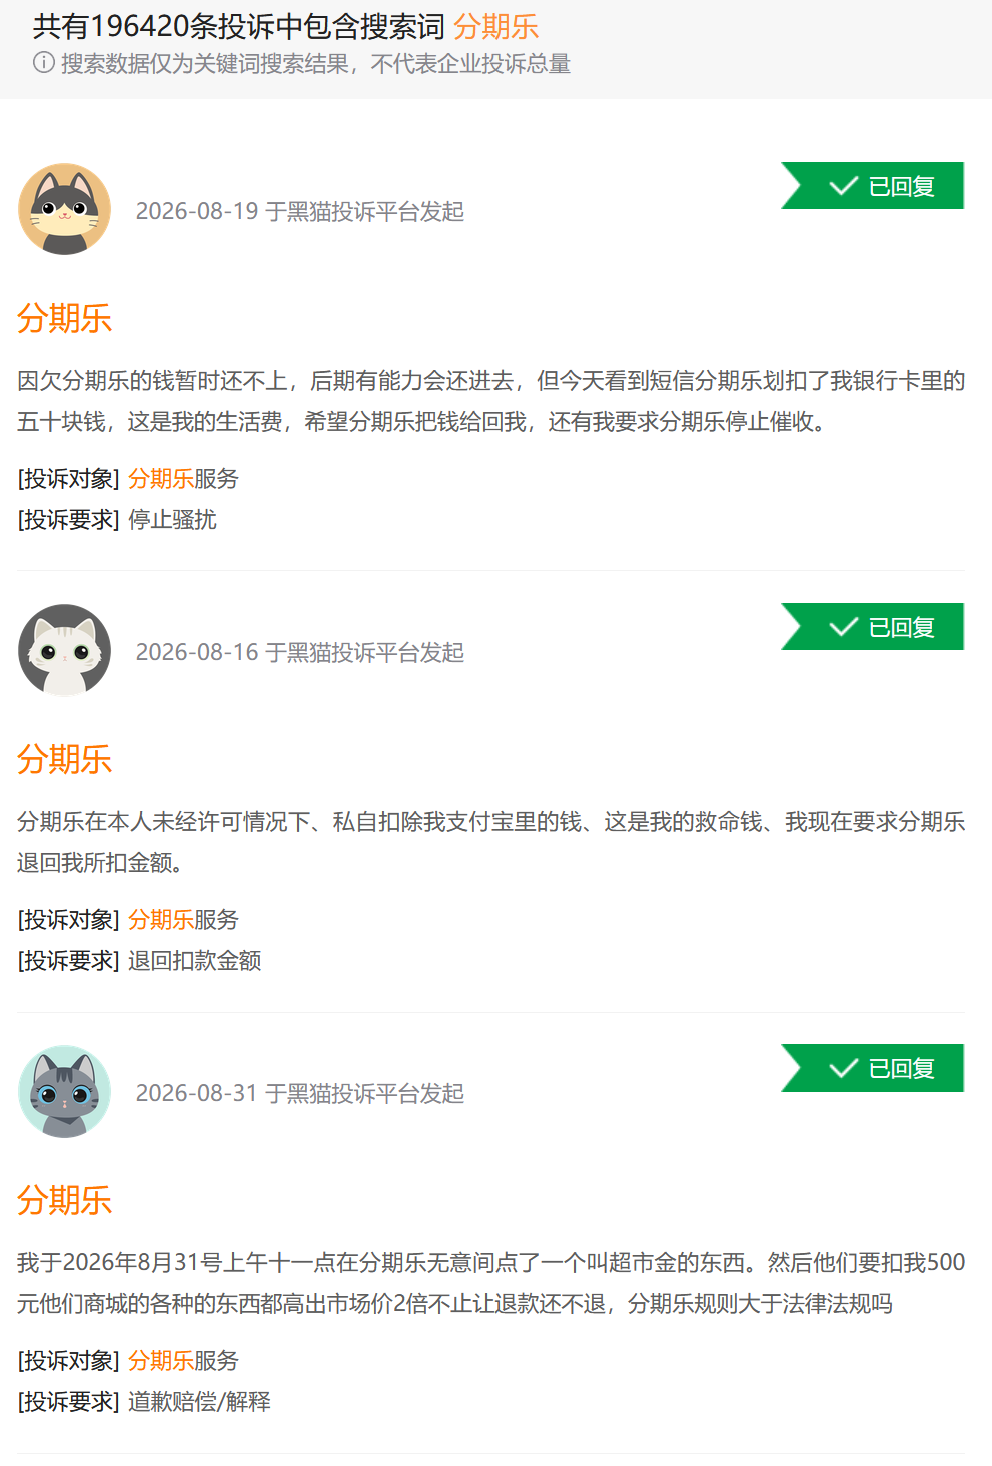
第三方投诉平台上,关于乐信旗下核心品牌(业务)分期乐的各类诉求已累计突破19.6万条——仅在过去半年时间里,平台就新增了约3.6万条相关投诉。近一个月的动态数据显示,集中指向买吖卡的投诉频频出现,问题大多锁定在强行搭售、虚增借款成本、退款受阻以及高溢价变相推高隐性成本等方面。
部分消费者认为,在叠加卡券溢价、服务费用等因素后,实际资金成本明显高于页面展示水平,由此引发了对综合融资成本透明度的广泛争议。通过将借款小额化、还款周期拉长,相关产品降低了消费者对单期还款金额的直观感受;与此同时,隐藏在消费背后的实际成本负担,也使这类交易安排面临更严格的合规审视。
而在关于催收行为的争议中,涉及催收手段过激的相关投诉累计超过2.8万余条。

需要强调的是,上述关于“买吖超市卡”和分期乐的案例均属于用户单方面投诉内容,部分细节尚待监管部门或司法机关的进一步核实。
监管约谈与合规整改
随着金融科技业务边界不断延伸,相关合规问题最终进入监管视野。买吖卡争议爆发之前,乐信旗下平台分期乐早已被监管重点点名。
2026年3月13日,国家金融监督管理总局对包含分期乐在内的5家金融科技平台实施了集中监管约谈。约谈直指营销误导、息费不透明以及不当催收等行业性问题。
在这几家被约谈的平台中,当时分期乐的投诉总量就已超16万条,以占比高达57.14%居于首位。
监管部门在约谈中给出了明确的整改要求,指明平台必须规范营销宣传、清晰披露借贷息费、严格保护个人信息并依法合规开展催收工作。这一公开约谈,将公司长期积累的合规问题置于聚光灯下。
持续累积的消费者投诉与监管约谈,不仅将消费者权益保护问题推至台前,也让平台的风险控制与治理能力面临更高要求。
年轻客群背后的合规边界
从早期主打年轻人消费金融的校园信贷起步,到如今以“迷你贷”形态运转,平台的客群结构始终深度绑定年轻群体。
年轻消费者的金融风险识别能力、消费决策能力以及偿债能力差异较大,因此也是金融消费者保护监管长期关注的群体。通过低门槛、长分期的产品设计,平台持续将信贷产品渗透至年轻人的日常生活场景之中。
然而,监管层面正在加速织密合规网。国家金融监督管理总局与中国人民银行联合发布的《个人贷款业务明示综合融资成本规定》(金规〔2026〕2号)已于2026年8月1日起正式施行。该新规明确要求,线上办理个人贷款业务必须通过弹窗方式展示《综合融资成本明示表》并设置强制阅读时间;在线上消费场景下办理分期付款的,应当在消费订单支付页面以显著方式清晰展示贷款本金、分期安排、服务费用、收取主体及年化综合融资成本,并明确提示除已明示的成本项目外,不得再收取其他任何与贷款相关的息费。
除金融监管制度织密外,刑事司法层面的专项整治也在同步推进。2026年8月,公安部启动扫黑除恶集中收网行动,重点打击网络套路贷等违法犯罪,其中浙江警方打掉的典型团伙即以“虚假购物、捆绑商品销售”为外衣,借助商城与预付卡交易包装借贷,制造虚假资金流水;9月,最高检发布的办案数据显示,检察机关正严厉打击网贷领域非法催收,重点整治爆通讯录、短信轰炸、滋扰第三方等软暴力行为。在金融监管规定与司法专项整治的双重高压下,助贷及分期电商平台在场景分期、捆绑营销以及催收合规等全链条环节,已全面进入最严整改周期。
在金融消费者保护规则持续完善、息费披露要求趋严的背景下,依靠复杂交易结构和信息差获取收益的空间正在收窄。
对于以金融服务收益为重要收入来源的分期电商模式而言,监管要求变化将直接影响其产品设计、获客方式和收益空间。一旦合规整改进一步深化,现有消费金融业务的增长逻辑也将面临重新评估。
当分期电商成为新的增长支柱后,卡券销售模式、消费者权益保护以及监管要求之间的平衡,将成为肖文杰及管理团队未来必须持续回应的问题。对于一家高度依赖合规经营和金融消费者信任的平台而言,增长速度之外,增长质量正在成为新的考题。
长按保存图片