财中社 李熹 2026-10-15 15:42 2.5w阅读
受供给过剩和医疗支付改革冲击,血制品行业量价齐跌步入寒冬;华润博雅生物上半年营收下降36.14%、归母净利润下降77.28%,收购绿十字形成的商誉与经销权无形资产合计计提约3亿元减值。
2026年10月8日,华润博雅生物(300294,下称“博雅生物”)公告,董事长邱凯因工作调整辞去董事长及非独立董事职务,不再担任公司任何职务。公司同日公告提名华润医药集团副总裁、华润生物医药董事长李宁为非独立董事候选人,但未公示董事长候选人。
而公司总裁的空缺已持续七个多月。2026年2月26日,上任约九个月的华润系总裁任辉因工作变动辞任。博雅生物的前任总裁、1993年入职的公司元老梁小明,也已于2025年5月16日辞去总裁职务。截至发稿,由于新任董事长还未选出,博雅生物的董事长、总裁职位双双空缺。
华润医药于2021年11月成为博雅生物控股股东,博雅生物的实际控制人随之变更为华润集团。2025年年报披露的非独立董事中,邱凯、梁化成、潘宇轩、林鹏、王毅飞五人均有华润背景,但梁化成已于2026年5月辞任董事及副总裁职务。
华润医药入主后,为博雅生物确立了聚焦血液制品的战略,陆续剥离非血业务。此外,博雅生物于2024年7月以18.2亿元现金收购绿十字香港100%股权,新增4个单采血浆站。
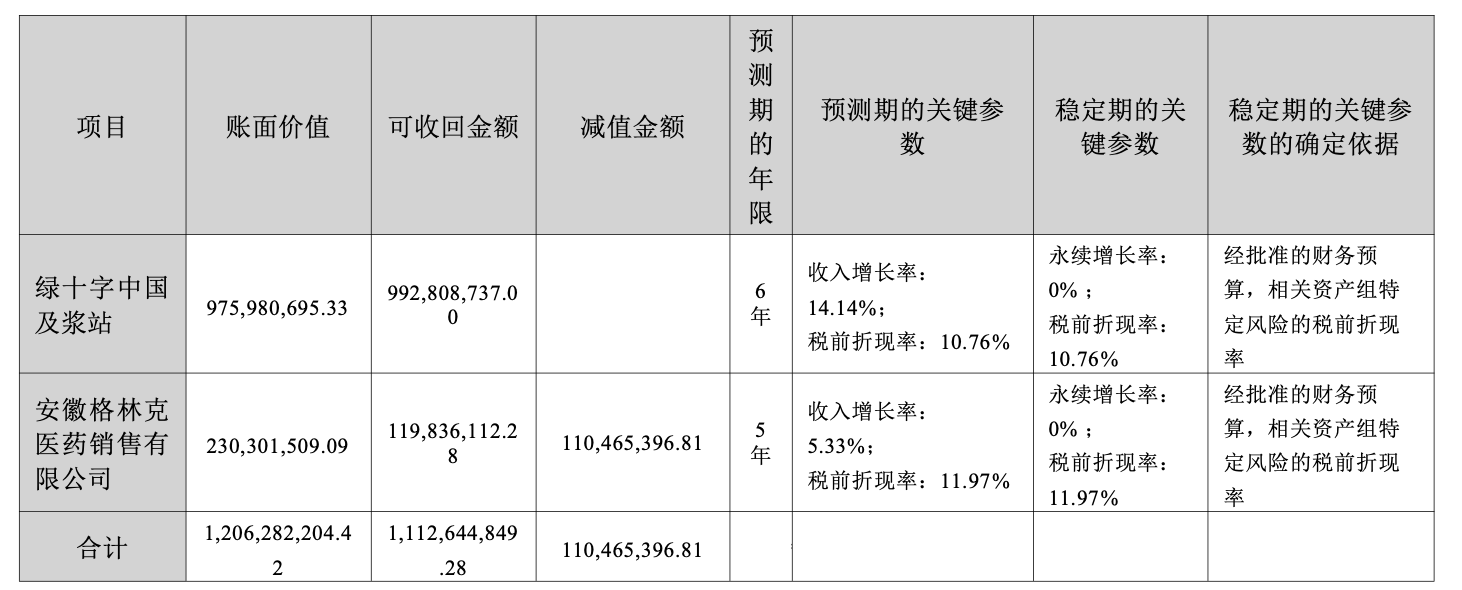
然而,收购后公司业绩承压明显。一方面,绿十字体内的进口代理板块商誉大额减值、玻尿酸特许经销权1.98亿元全额减值;另一方面,博雅生物战略聚焦的血制品行业环境自2025年起明显转弱,面临着供给过剩、产品价格下行与DRG支付改革等压力,2026年上半年博雅生物营收6.44亿元、同比下降36.14%,归母净利润5119万元、同比下降77.28%。
加码血制品,博雅生物此前斥资18.2亿收购绿十字
2024年7月17日,华润医药旗下的博雅生物与韩国GC Corp(005257.KS)等卖方签约,以18.2亿元现金收购绿十字香港100%股权。
绿十字香港为纯控股平台,其核心价值集中于境内两块业务。一是绿十字(中国)生物制品有限公司(下称“绿十字中国”),1995年成立于安徽淮南的血液制品企业,拥有白蛋白、静注人免疫球蛋白(静丙)、人凝血因子VIII等6个品种16个品规和4个在营浆站;二是绿十字中国的全资销售平台安徽格林克(下称“格林克”),代理进口及销售白蛋白、重组VIII因子(供应商GC Biopharma)和玻尿酸皮肤填充剂等医美产品(供应商GC Wellbeing)。
收购公告显示,绿十字香港股东权益评估值16.77亿元,较账面净资产增值159.97%。
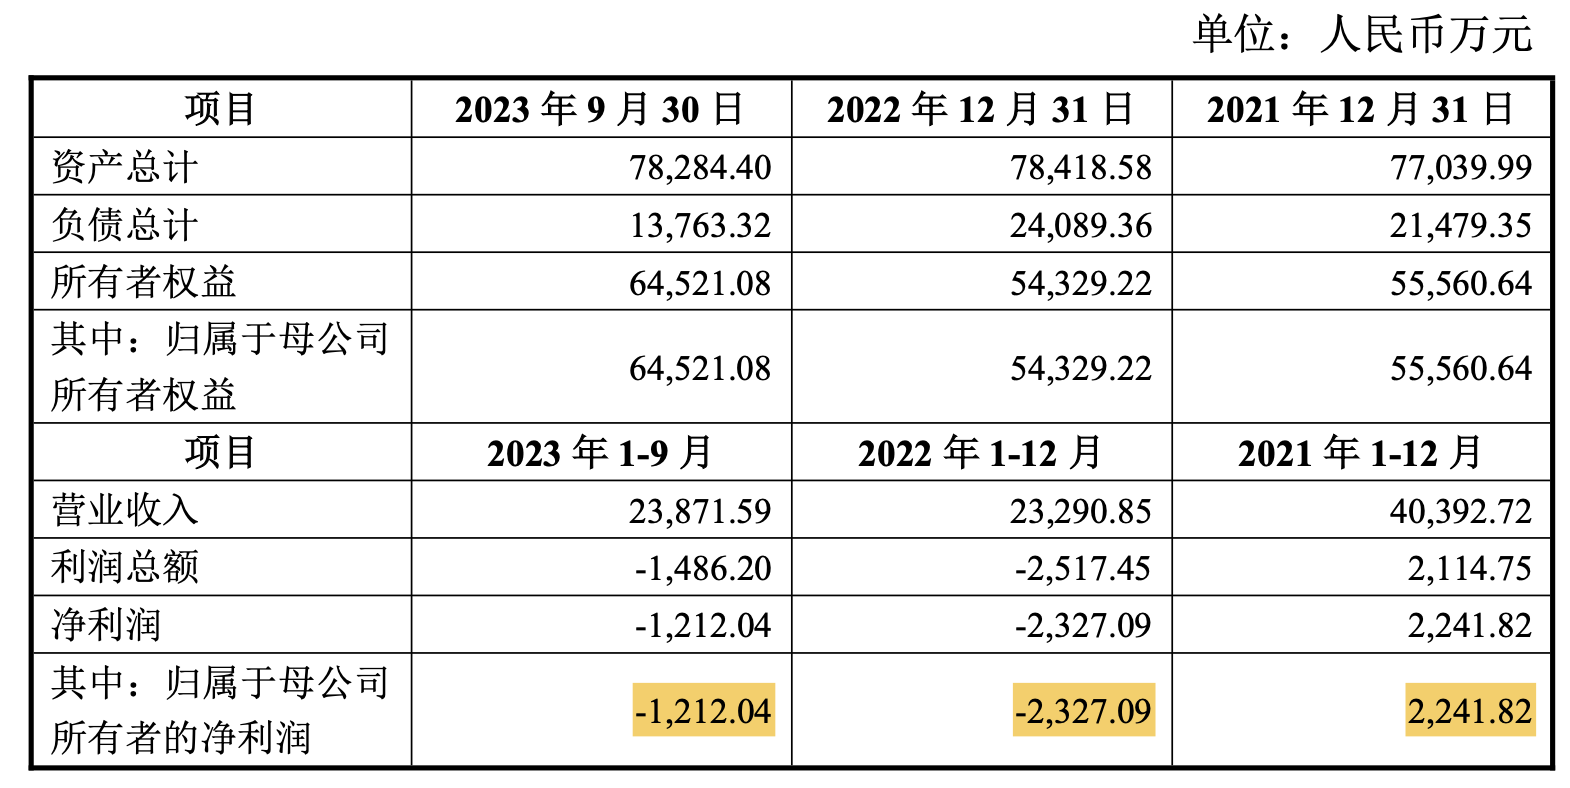
其核心业务在收购时已处于亏损状态。绿十字香港旗下业务2021年尚盈利2242万元,2022年营收由4.04亿元降至2.33亿元、几近减半,净亏损2327万元,2023年前九个月继续净亏损1212万元。
彼时,博雅生物收购绿十字的核心战略逻辑是整合协同、丰富浆站资源。自2001年5月起,国内便不再新批血液制品牌照,收购发生的2024年,国内正常经营的企业不足30家,博雅自身即是其一:根据《2023年年度报告》,博雅生物当年采浆467.3吨、拥有16家浆站(在营14家)。
诚通证券研报显示,博雅生物的吨浆产值居行业前列,但采浆量与头部企业过千吨的规模仍有明显差距。通过收购绿十字,博雅生物将再添1张生产牌照,在安徽、湖南两省新增4个浆站。收购发生的2024年,绿十字中国4家浆站采浆量108.56吨,公司采浆总量(522吨博雅生物本部加上绿十字中国)合计630.56吨。
然而,收购完成后,绿十字中国的实际经营持续不及评估预测。2026年6月,绿十字中国更名为华润博雅生物(安徽)制药股份有限公司,其上半年收入1.07亿元、净利润1348万元,分别同比下降13.22%、30.29%。截至2026年上半年,博雅生物共拥有21家单采血浆站,其中在营浆站20个。
而进口代理业务,更是在2025年由盈转亏,致使公司在2025年对格林克资产组计提商誉减值1.1亿元;此外,玻尿酸市场下行还导致其特许经销权被全额减值1.98亿元。2026年上半年,该业务收入同比再降75.96%至1483万元。
值得注意的是,这笔交易未设置任何业绩承诺。

近50亿总对价,华润医药聚焦血制品遇多重逆风
在主导博雅生物收购绿十字之前,华润医药布局血制品的资本运作实际始于2020年。
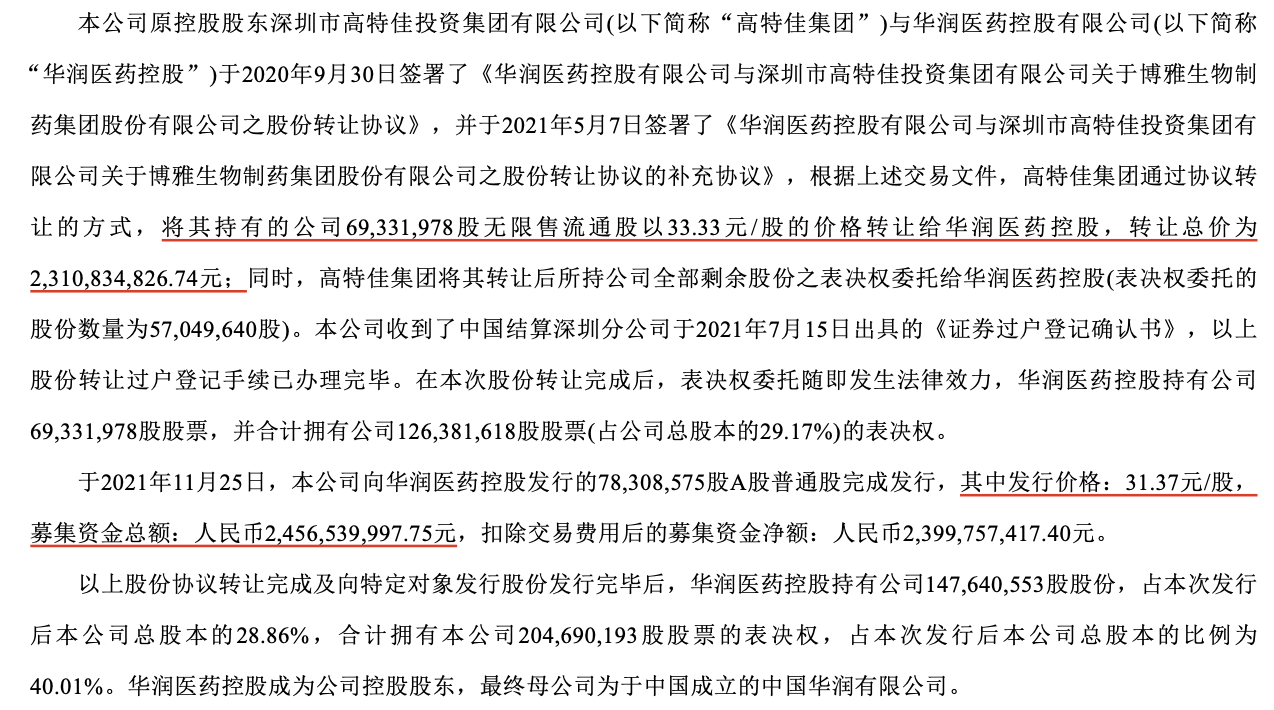
2020年9月,华润医药控股先以38元/股受让彼时控股股东高特佳集团所持16%股份、总价26.35亿元;2021年5月,双方签署补充协议,将每股转让价调整为33.33元、总价23.11亿元。同期启动的定增按31.43元/股定价,原计划发行8666.5万股、拟募资不超过27.24亿元;据后来的年报披露,实际以31.37元/股发行7830.86万股、募资24.57亿元。
两项交易合计,华润医药控股出资47.67亿元,均未设置业绩承诺。2021年11月交易完成后,其对博雅生物持股达到28.86%、拥有40.01%的表决权。
(博雅生物年报)
入主后,华润医药逐步开始对博雅生物的非血业务做“减法”,同时不断强调聚焦血制品业务。
2023年8月,公司剥离广东复大医药75%股权,一个月后将天安药业89.68%股权转让给华润双鹤(600062);2025年,公司剥离博雅欣和;2026年6月,博雅生物旗下新百药业100%股权完成向华润双鹤的工商变更。2026年半年报中,公司表示“圆满完成了非血业务的剥离”。
聚焦血制品主业方面,公司做的一项重要“加法”便是前述绿十字收购。收购完成后,采浆规模持续攀升。2025年全年采浆662.31吨、增长5.03%;2026年上半年采浆343.47吨、增长7.2%,其中本部浆站277.3吨、增长5.3%;绿十字中国浆站66.2吨、增长16.1%。据最新半年报披露,绿十字中国的血浆、营销、研发、浆站拓展职能已分别并入博雅相应中心,整合仍在推进。
但行业供给过剩之下,浆量的增长非但无助于业绩修复,反而可能造成库存积压并延缓了价格回归理性区间。
终端需求疲软之下,应收账款和库存压力凸显。据高盛2026年5月发布的行业报告统计,博雅生物存货周转天数由2025年的347天升至2026年一季度的528天,应收账款周转天数由2024年的68天、2025年的108天进一步拉长至222天。高盛报告还指出,七家A股血制品公司的这两项指标2026年一季度几乎都创疫情以来新高,“经销商已无法再为生产企业分担压力”。
不止是博雅生物,行业整体都在经历周期下行。据高盛梳理,七家A股血制品公司2025年四季度收入同比下降6%,2026年一季度降幅扩大至18%;其中博雅生物一季度血制品收入同比下降39%,天坛生物(600161)、上海莱士(002252)、华兰生物(002007)分别下降13%、25%、13%。
2025年是绿十字并表首个完整年度。公司全年营收20.59亿元、同比增长18.69%,归母净利润1.13亿元、下降71.61%;血液制品业务毛利率53.63%、同比下降11.48个百分点。年报将业绩下滑归因于集采降价、医保控费、增值税调整与竞争加剧。
在2026年8月的投资者交流中,公司再度坦言:在DRG/DIP支付改革、集采扩围、重点监控合理用药等多重政策叠加下,血制品行业正经历从“卖方市场”向“买方市场”的深刻转变,院内处方收紧、各产品用量被直接压制,行业量价承压;叠加增值税调整影响,即自2026年1月1日起从3%简易征收调整为13%一般计税,成本端压力进一步上升。据高盛测算,增值税调整相当于约9%的出厂价等效降价。
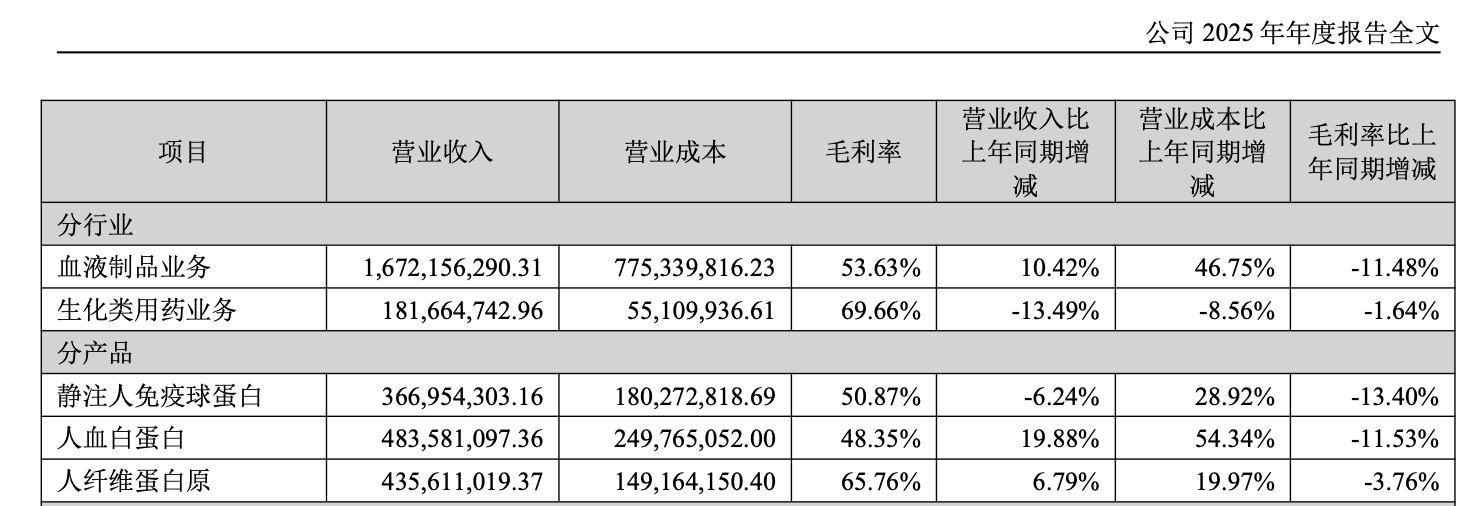
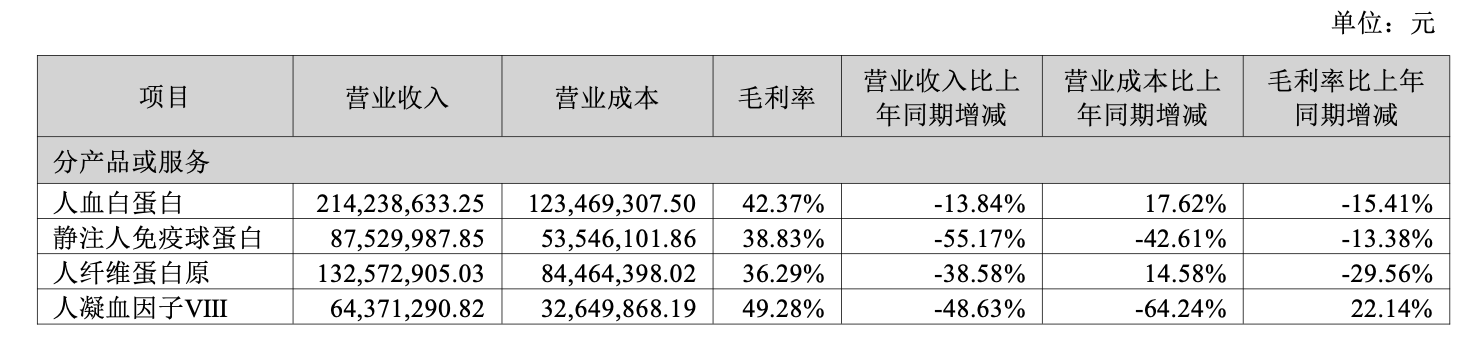
进入2026年上半年,公司的白蛋白、人免疫球蛋白和凝血因子三大类核心产品价格仍在承压。毛利率方面,人血白蛋白、静注人免疫球蛋白、人纤维蛋白原的毛利率均下降明显。唯有人凝血因子VIII的毛利率49.28%、提升22.14个百分点。
上半年,公司营收6.44亿元、下降36.14%,归母净利润5119万元、下降77.28%;剔除华润博雅(安徽)评估增值摊销及所得税影响4043万元后,归母净利润降幅仍达67%。
低谷浮亏过半,华润医药血制品谋长远
业绩的压力同样传导至二级市场。2026年初至10月15日,博雅生物股价累计下跌超37%。
对比2021年入主时的买价,跌幅更深:10月15日收盘14.15元/股的股价,已不足华润医药约32元入股成本的一半。
2024年11月至2025年5月,华润又耗资1.84亿元增持605.1万股,增持均价约30元/股;叠加2020年至2021年取得控制权的47.67亿元初始投入,累计投向博雅生物的成本达49.52亿元。
截至2026年上半年末,华润医药持有博雅生物1.54亿股,持有股票市值约22亿元,较49.52亿元的累计投入,浮亏超27亿元。另外,据《财中社》梳理和测算,华润医药在持有期间累计获派约1.78亿元的税前分红收益。若考虑这一收益,其在博雅生物上的浮亏仍有超25亿元。
即便行业整体承压,博雅生物并未暂缓产能、技术和新市场的布局。血液制品智能工厂进入全面收尾与调试验证阶段,2026年半年报显示,该项目在建工程账面余额为10.02亿元,公司拟于年内完成竣工验收。产品端,皮下注射人免疫球蛋白2025年1月启动临床,人凝血因子IX、人血管性血友病因子获批临床试验。国际化方面,公司静注人免疫球蛋白2025年获得多米尼加注册证书,并首次在注册国巴基斯坦实现销售。
眼下博雅生物董事长与总裁双双空缺,亟需主心骨掌舵。利空尚未出清,华润医药对博雅生物的战略投资能否兑现长远价值,将考验其运营耐心与管理能力。
长按保存图片