财中社 赵薇 2026-10-14 15:38 2.2w阅读
一家2025年仍亏损1507万元的芯片公司,创始人包揽未来三年实现利润1.5亿元。
10月12日,东百集团(600639)宣布,拟以3.16亿元收购杭州快灵光电科技有限公司(下称“快灵光电”)52.67%股权。快灵光电由北大夫妻创立,专注光电领域光接收芯片研发制造。
收购公告前夕,东百集团股价已先行走强。10月9日,公司股价放量大涨7.29%后,公司收到监管部门关于收购资产事项监管工作函。
这未能阻挡投资者的热情。10月12日-13日两个工作日,东百集团连续涨停,10月14日一度触及涨停,收盘时微跌0.89%,市值站上百亿。
一方面标的公司尚未实现盈利,截至2026年前8月营收3487万元,仍亏损252万元。另一方面东百集团账上不足7亿元货币资金,无法覆盖近30亿短期借款。
与之相对,标的公司创始人叶瑾琳对未来充满信心,承诺三年扭亏并盈利1.5亿元。
五年估值降24%,三年扭亏盈利1.5亿元业绩承诺能否兑现?
东百集团的收购公告显示,快灵光电股东全部权益账面价值为7077万元,评估值为6.2亿元,增值率764.35%。
市场信心也源自AI需求高增下光电领域发展迅速。LightCounting报告认为,2026 以太网光模块增速上调至120%。
踩中光电风口的快灵光电由北大本硕出身叶瑾琳、廖世荣夫妇共同创立。叶瑾琳拥有北京大学本硕博学历,妻子廖世荣拥有北京大学本硕学历,两人均曾赴美国马里兰大学进修硕士。叶瑾琳担任快灵光电及其全资子公司浙江光特科技有限公司(下称“光特科技”)的执行董事、总经理,妻子廖世荣则担任光特科技首席技术官(CTO)。
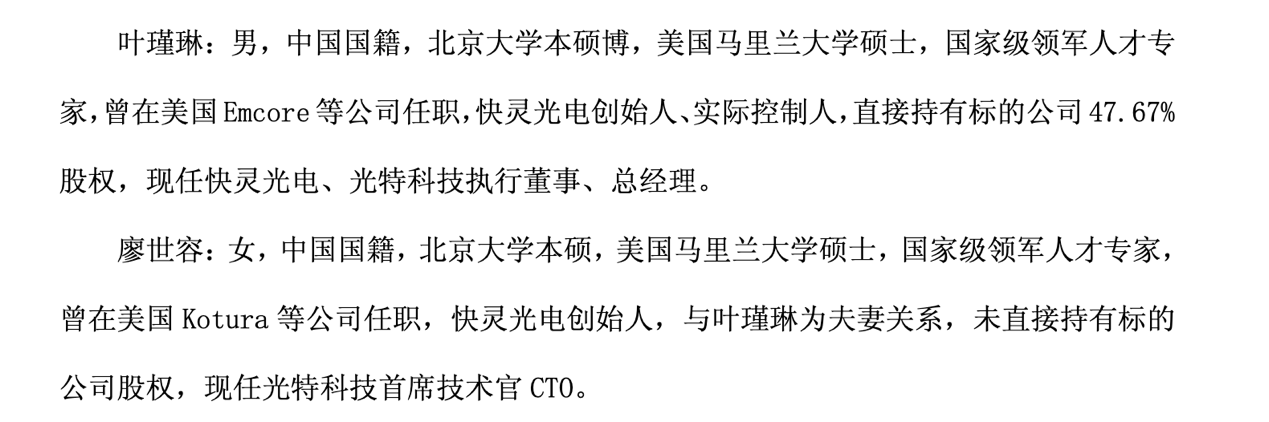
快灵光电作为持股及融资平台主体,由其全资子公司光特科技开展光探测器芯片的研发、生产、销售等业务
《财中社》注意到,此次东百集团收购股权中,包括历史多轮投资人的持股。
公司接下了快灵光电的历史股东股权。
企查查信息显示,2019年5月,锦聚投资通过A轮融资入股快灵光电,目前持股0.71%股权;2021年,多家媒体报道公司完成B轮及B+轮投资,整体已获得超过1.5亿元。其中君桐资本旗下嘉兴君悌股权投资合伙企业(有限合伙)和嘉兴君丰桐芯创业投资合伙企业(有限合伙)合计持股15.98%,资杭开集团实控人邵建雄个人及投资人缪超通过股权转让合计获得3%。
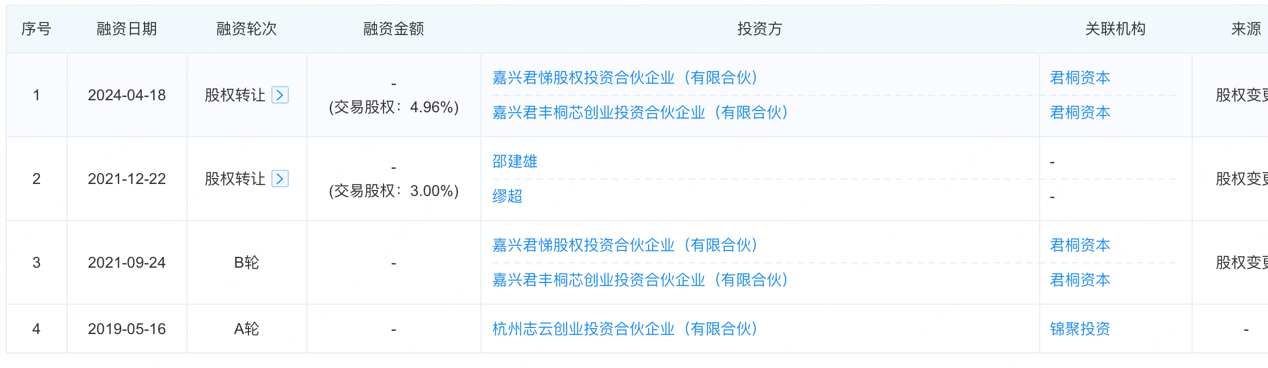
如今东百集团拟尽数“接盘”上述历史股东所持股权。此次收购52.67%股权中,仅约10%股权来自创始人叶瑾琳。
收购完成后,叶瑾琳股权从47.67%降至37.09%,锦聚投资等投资人则将通过股权转让实现退出。
《财中社》关注到,快灵光电的估值实际较上一轮有所下降。按照前述融资报道,2021年B轮融资将公司估值拉升至约7.9亿元,此次收购约6亿元,五年间估值跌幅超20%。
对于仍处于高投入和长研发周期的快灵光电,东百集团也判断其有短期实现盈利风险。
而叶瑾琳和东百集团签订业绩承诺,其承诺2027-2029年三年间分别实现利润,三年累计1.5亿元。若业绩不及预期,则将其所持标的公司股权质押给公司。
快灵光电过往尚未实现盈利。2025年度和2026年1-8月营业收入分别为3976万元、3487万元,净利润分别为-1507万元、-252万元。
因此公司创始人叶瑾琳出具的业绩承诺存在无法完成的风险。
而创始人叶瑾琳值得信任吗?
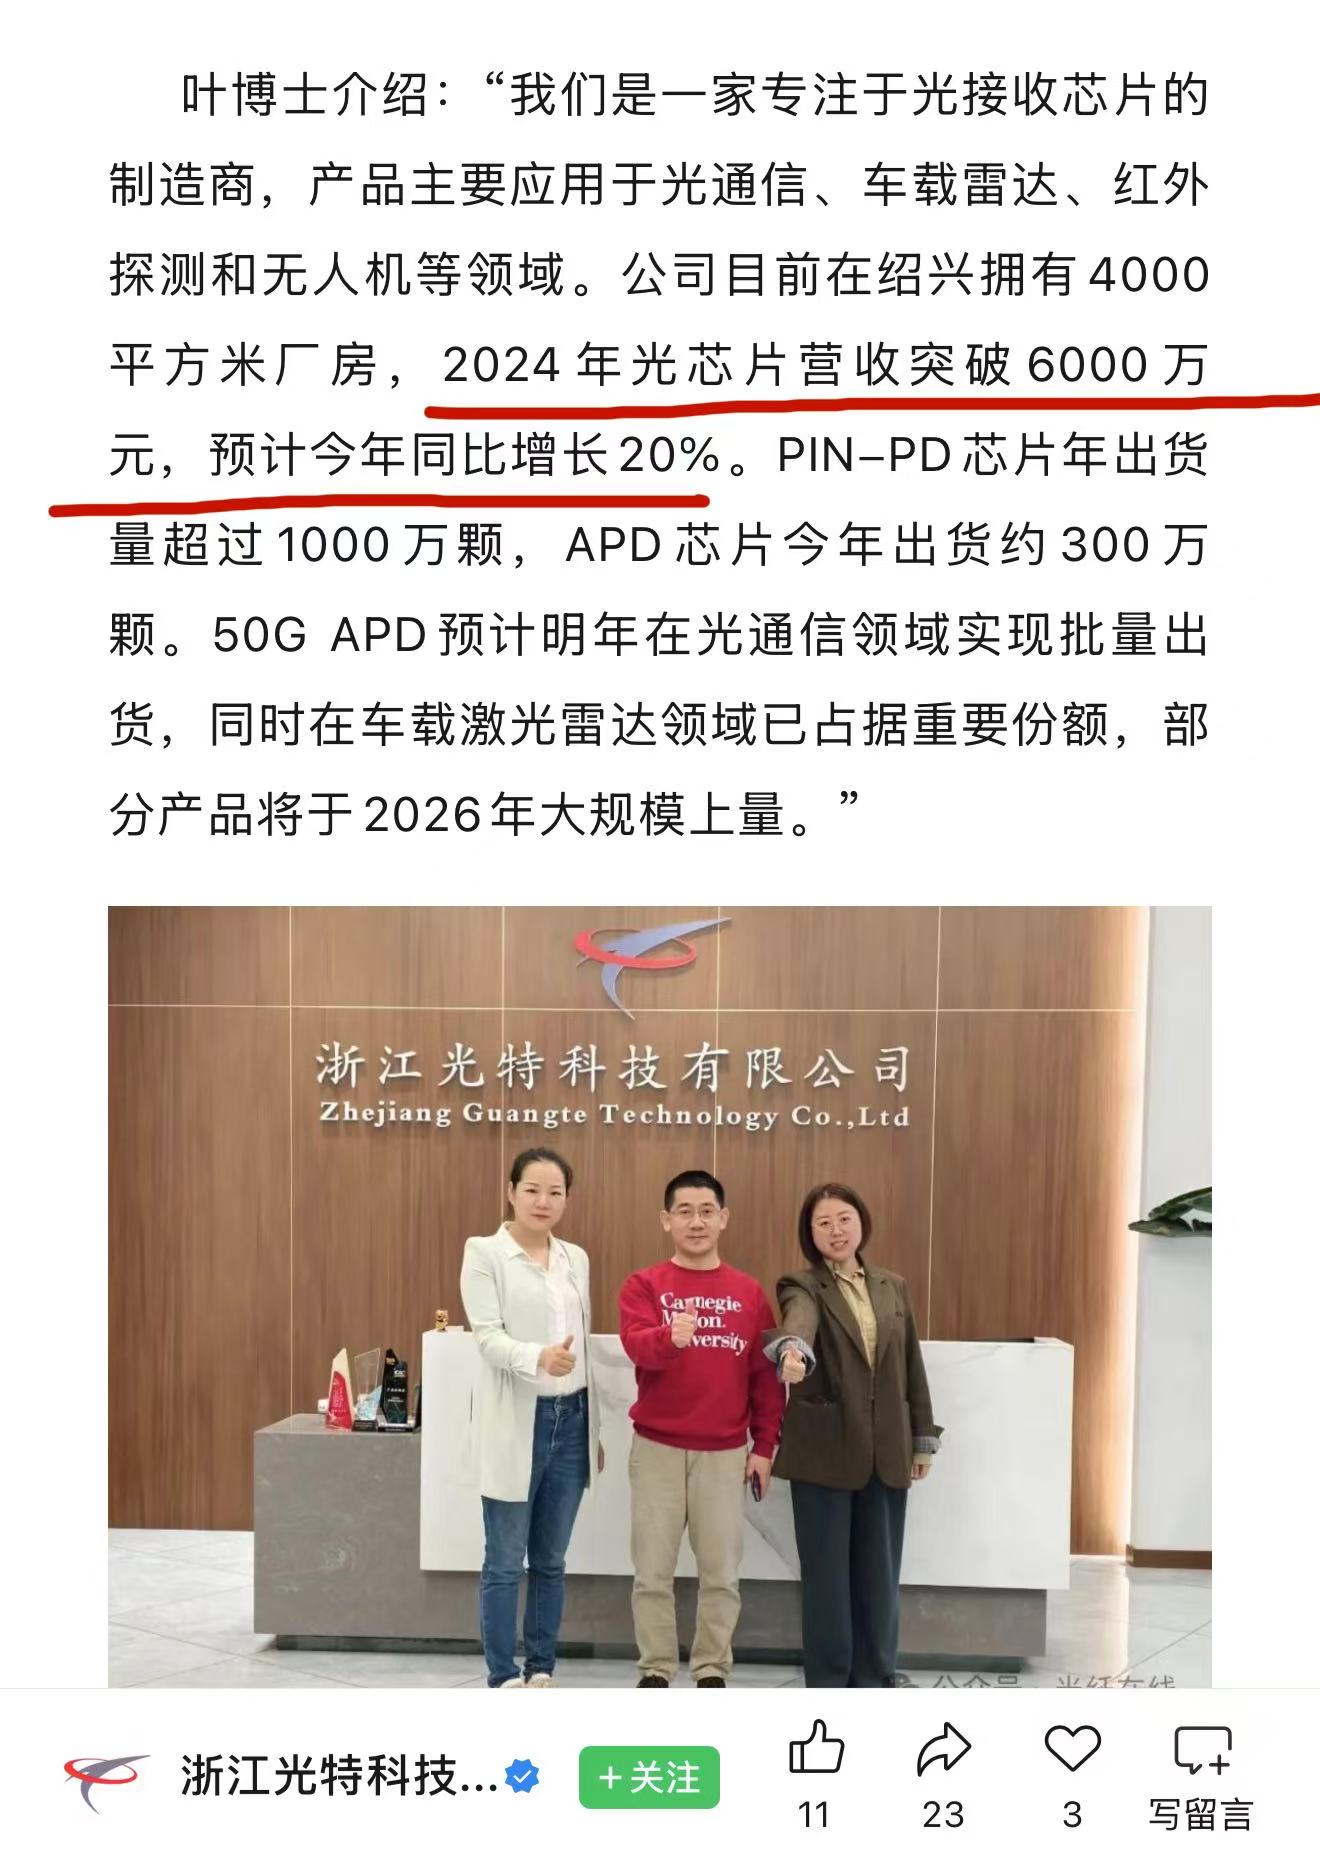
《财中社》关注到,叶瑾琳在2025年访谈中曾透露,公司2024年的光芯片业务收入6000万元,并预计2025年同比增长20%。
然而2025年,公司实现收入不足4000万元。按照叶瑾琳的预期,其2025年尚且未实现收入增长目标,那么2027年能否轻松实现扭亏?
收购方东百集团承认,即便业绩承诺设置了业绩补偿及减值补偿安排,叶瑾琳将其所持标的公司股权质押给公司,但若标的公司实际业绩大幅低于承诺,可能存在补偿不足覆盖损失的风险。
收购还形成大额商誉。公告显示,标的公司股东全部权益账面价值为7077万元,评估值为6.2亿元,增值率764.35%,增值率较高。本次交易完成后,公司合并报表中预计形成较大金额的商誉,存在商誉减值风险。
东百集团入局半导体存在跨界经营及整合风险。目前公司未从事相关业务,无相关研发技术人员储备。
跨界入局半导体
区域商业中心龙头东百集团的传统主业是百货和购物中心运营。公司旗下拥有以“东百中心”为标杆的百货大楼,以及“兰州中心”为标杆的“全景化”购物中心两大核心旗舰项目。
其中公司兰州中心业态赫然位居甘肃省商业综合体首位,2025年引入首进品牌57家,30个品牌销售额进入全国TOP10。
从消费市场看,国家统计局数据显示,上半年社会消费品零售总额达24.87万亿元,同比增长1.3%,除汽车以外的消费品零售额增长2.8%,服务型消费展现较强市场韧性。
同期公司收入业绩双增长。2026年上半年,东百集团实现营业收入9.4亿元,同比增长1.68%;实现净利润0.75亿元,同比增4.4%。
已有业态表现稳健之余,公司管理层也朝“商业街区+文化旅游”文旅商业转型。半年报显示,公司正推进“轻资产”化,强化“城市商业焕新专家”的专业品牌定位,并盘活福州一古街文旅项目。
深耕商业转型的同时,东百集团突击入局具备高投入、长周期特征的半导体行业。
公司账上现金流并不充足。截至2026年6月30日,东百集团账面货币资金6.9亿元,拟支付的快灵光电股权收购价款为3.2亿元,接近总现金一半。
与此同时,公司短期偿债能力亦不容忽视。截至同期,短期借款高达19.8亿元,包括一年内到期的非流动负债9.4亿元,合计近30亿元短期债务明显高于货币资金。
长按保存图片