财中社 翦音志 2026-09-16 17:37 2.4w阅读
民生人寿江苏分公司再次因给予投保人合同外利益受罚,类似违规近年在多地分支机构出现。
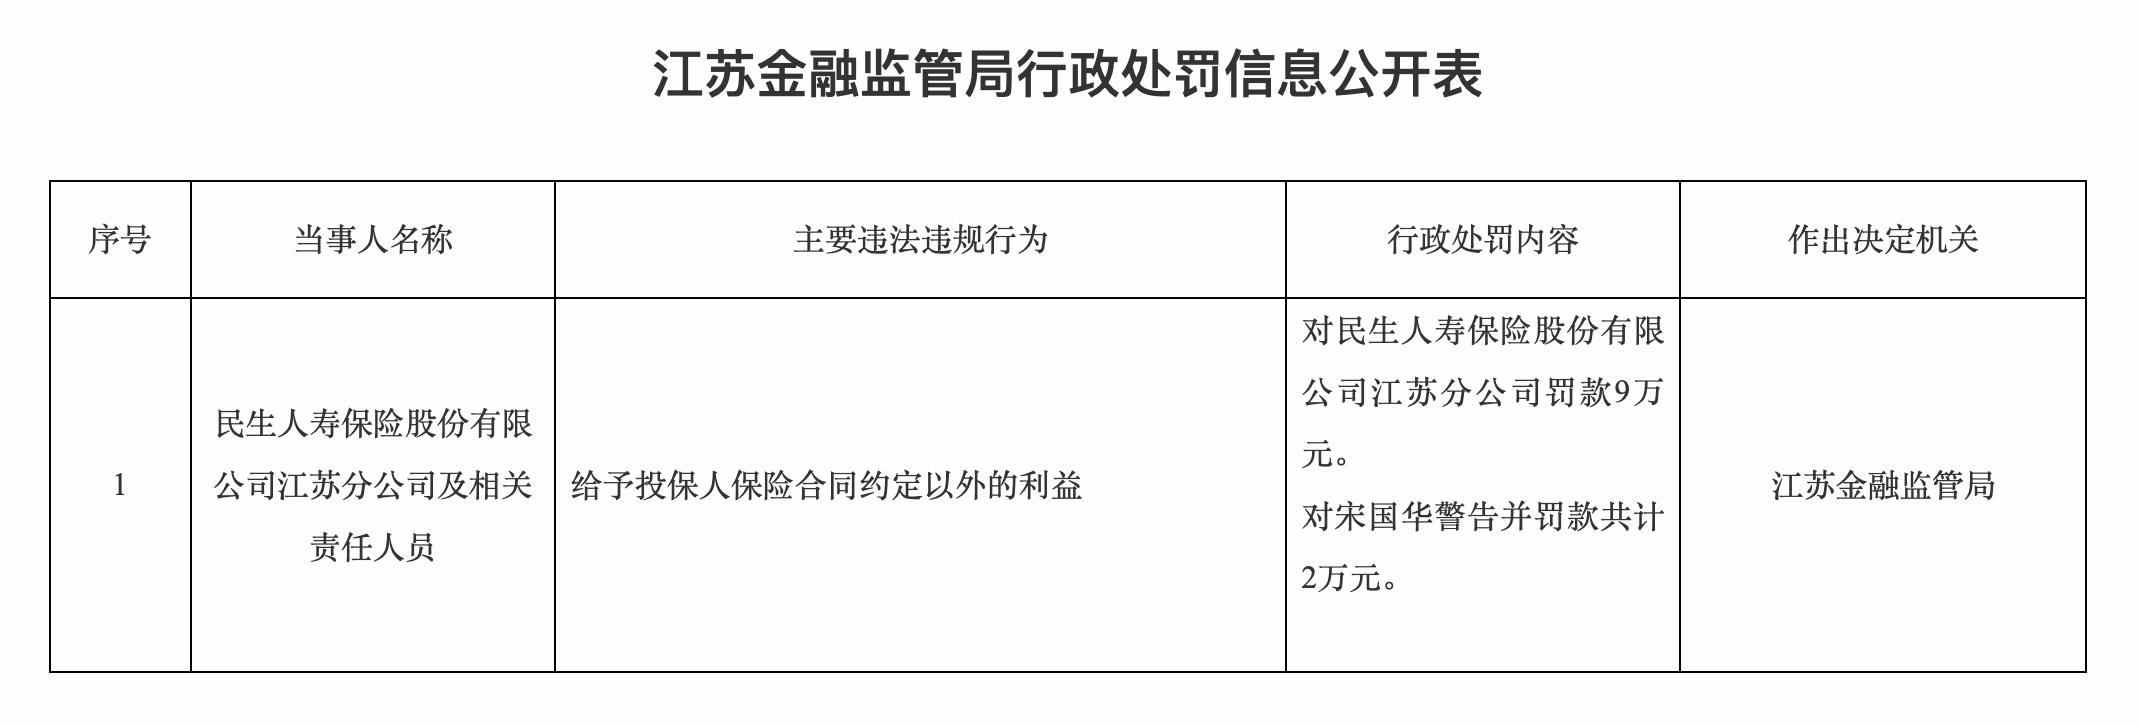
9月15日,民生人寿保险股份有限公司(下称“民生人寿”)江苏分公司再次因为销售端的“合同外利益”问题收到罚单。
江苏金融监管局披露的行政处罚信息显示,民生人寿江苏分公司因给予投保人保险合同约定以外的利益,被罚款9万元;宋国华因此被警告并罚款2万元。
六年前曾因邮轮活动被罚,“合同外利益”问题多地再现
这次罚单并不是民生人寿江苏分公司首次触及这一问题。
早在2020年,原江苏银保监局就曾认定,民生人寿江苏分公司在2019年组织员工及亲属参加邮轮活动期间,将34名购买过公司保险产品、但并非员工、代理人及其亲属的客户纳入活动,并为这些客户支付合计10.10万元费用。监管最终认定,上述行为构成给予投保人保险合同约定以外的利益,对民生人寿江苏分公司罚款12万元,对相关负责人警告并罚款4万元。
而将范围扩大到民生人寿整个体系,“合同外利益”也并非只是江苏一地的问题。
2025年9月,民生人寿河南分公司因给予投保人、被保险人、受益人保险合同约定以外的其他利益,以及唆使、诱导保险代理人进行违背诚信义务的活动,被警告并罚款22万元;时任河南分公司总经理卞东升因此被警告并罚款7万元。同年12月,民生人寿德州中心支公司又因给予投保人保险合同约定以外的其他利益被罚款6万元,相关责任人被警告并罚款1.5万元。
进入2026年,这一问题仍然没有消失:1月,江西金融监管局因给予投保人保险合同约定以外的利益,对民生人寿江西分公司罚款8万元,对相关责任人员进行警告、罚款;4月,临汾金融监管分局又认定民生人寿临汾中心支公司给予或者承诺给予投保人、被保险人、受益人保险合同约定以外的保险费回扣或者其他利益,对公司责令改正并罚款13万元,时任中支总经理倪志乾被警告并罚款4万元。
合同之外的销售承诺,可能埋下退保争议
所谓给予“保险合同约定以外的利益”,最常见的表现包括返还部分保费、额外赠送利益、承担本应由消费者支付的费用,或者通过其他方式给予保单条款中并不存在的好处。
对于普通消费品而言,促销赠品可能只是一次性的销售手段,但保险尤其是长期寿险产品有所不同。一张寿险保单的缴费和保障期限可能持续十年、二十年甚至更长,消费者购买时判断“是否划算”,不仅取决于合同载明的现金价值、保险责任和分红安排,也可能受到销售人员当时额外承诺的影响。
比如,一款产品按照合同条款本身未必足以吸引消费者,但如果销售过程中额外承诺返还部分保费、赠送利益或者承担某些费用,相当于人为降低了消费者所认为的实际购买成本。
问题在于,这部分利益并没有进入正式保险合同。保险公司真正承担的保险责任、现金价值以及退保规则,最终仍然按照正式合同执行。一旦销售时承诺的额外利益在第二年、第三年无法持续,或者原来的代理人离职,消费者发现自己实际持有的产品与最初理解存在差异,纠纷就可能出现。
特别是长期寿险产品在保单早期退保时,现金价值通常可能低于累计已缴保费。如果消费者认为自己当初购买保单的重要原因就是销售人员提供或承诺的额外利益,那么当这部分利益无法兑现时,其诉求很容易进一步从“兑现承诺”转化为“解除合同”“要求全额退保”。
退保纠纷一年增加99件,占消费者投诉逾五成
从民生人寿披露的投诉数据来看,这类“退保纠纷”近年来并不少见。
2024年,公司共收到消费者投诉268件,其中退保纠纷140件,占比约52.2%。到了2025年,消费者投诉增加至442件,同比多出174件;其中退保纠纷达到239件,同比增加99件。从增长幅度看,消费者投诉整体增长约64.9%,而退保纠纷增长约70.7%。
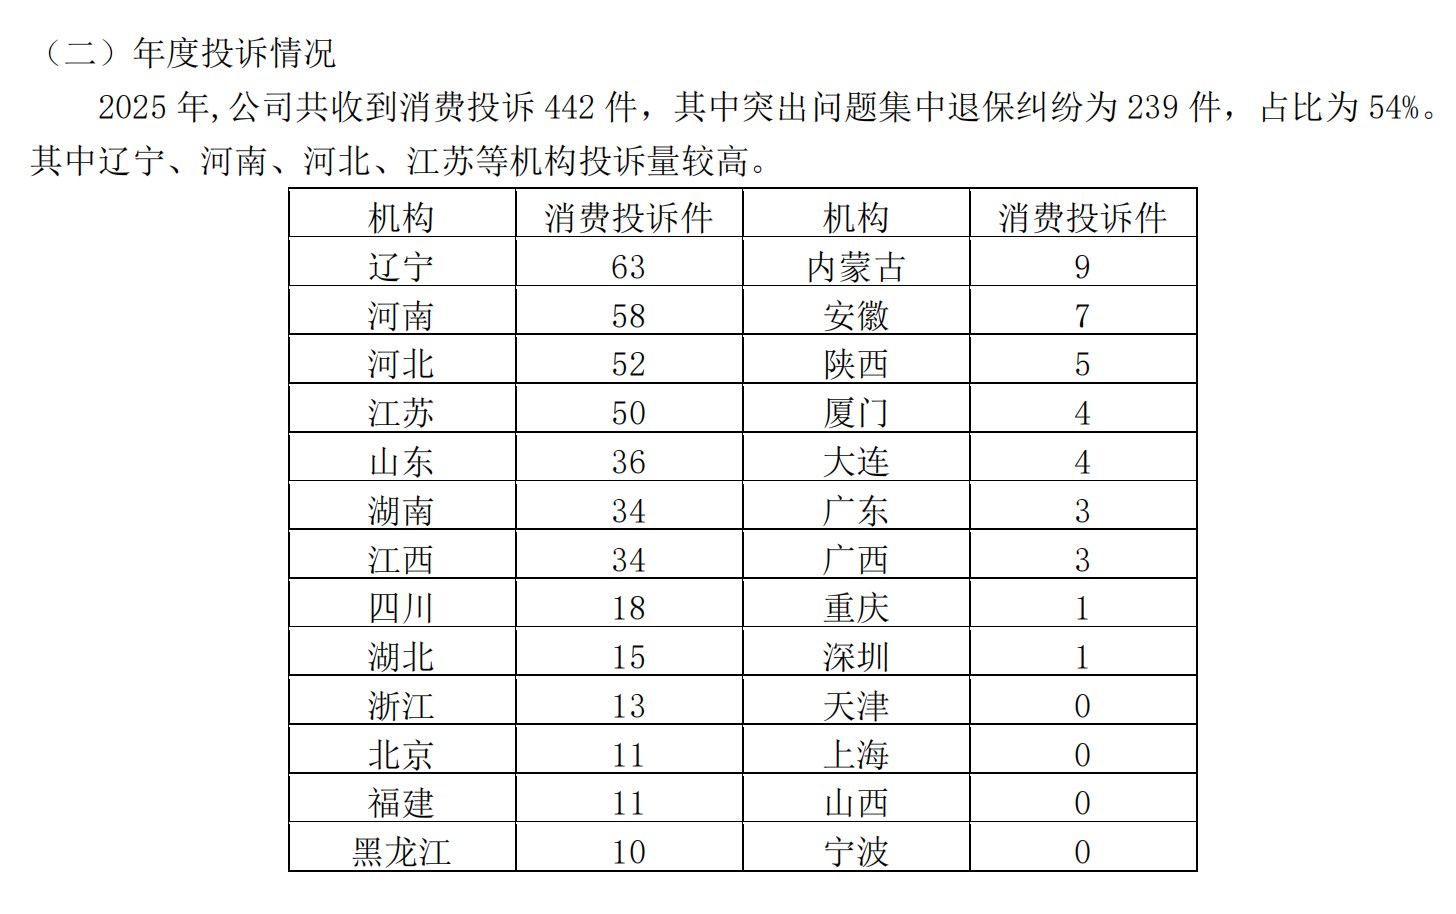
也就是说,不仅公司的投诉总量上升,退保类纠纷的增长速度还略快于整体投诉,2025年,平均每两件消费者投诉中,就有超过一件涉及退保问题。
“退保”本身并不意味着保险公司存在违规,消费者可能因为收入变化、保障需求调整、产品到期前重新配置资产等多种原因主动退保;而年度信息披露中的“退保纠纷”,则意味着退保过程已经演变为消费者投诉事项。
因此,比退保金额更值得关注的,是为什么消费者会围绕退保产生争议。
销售阶段是否完整解释现金价值、犹豫期和提前退保损失,是否准确说明分红等非保证利益的不确定性,以及销售人员是否存在书面合同之外的利益承诺,都会影响消费者几年之后对这张保单的理解。如果消费者从一开始就是基于一套与保险合同并不完全一致的销售预期作出购买决定,那么随着时间拉长,销售环节留下的问题往往不会消失,反而可能延迟到续期、领取、分红或者退保环节集中暴露。
保费规模超百亿,消费者端压力却在上升
从公司体量来看,民生人寿是一家千亿元资产规模的人身险公司。
民生人寿官网披露,公司2003年正式开业,注册资本60亿元。截至2025年底,原保险保费收入124.86亿元,总资产1451.71亿元,并已累计十五年盈利;综合偿付能力充足率174%,核心偿付能力充足率137%。
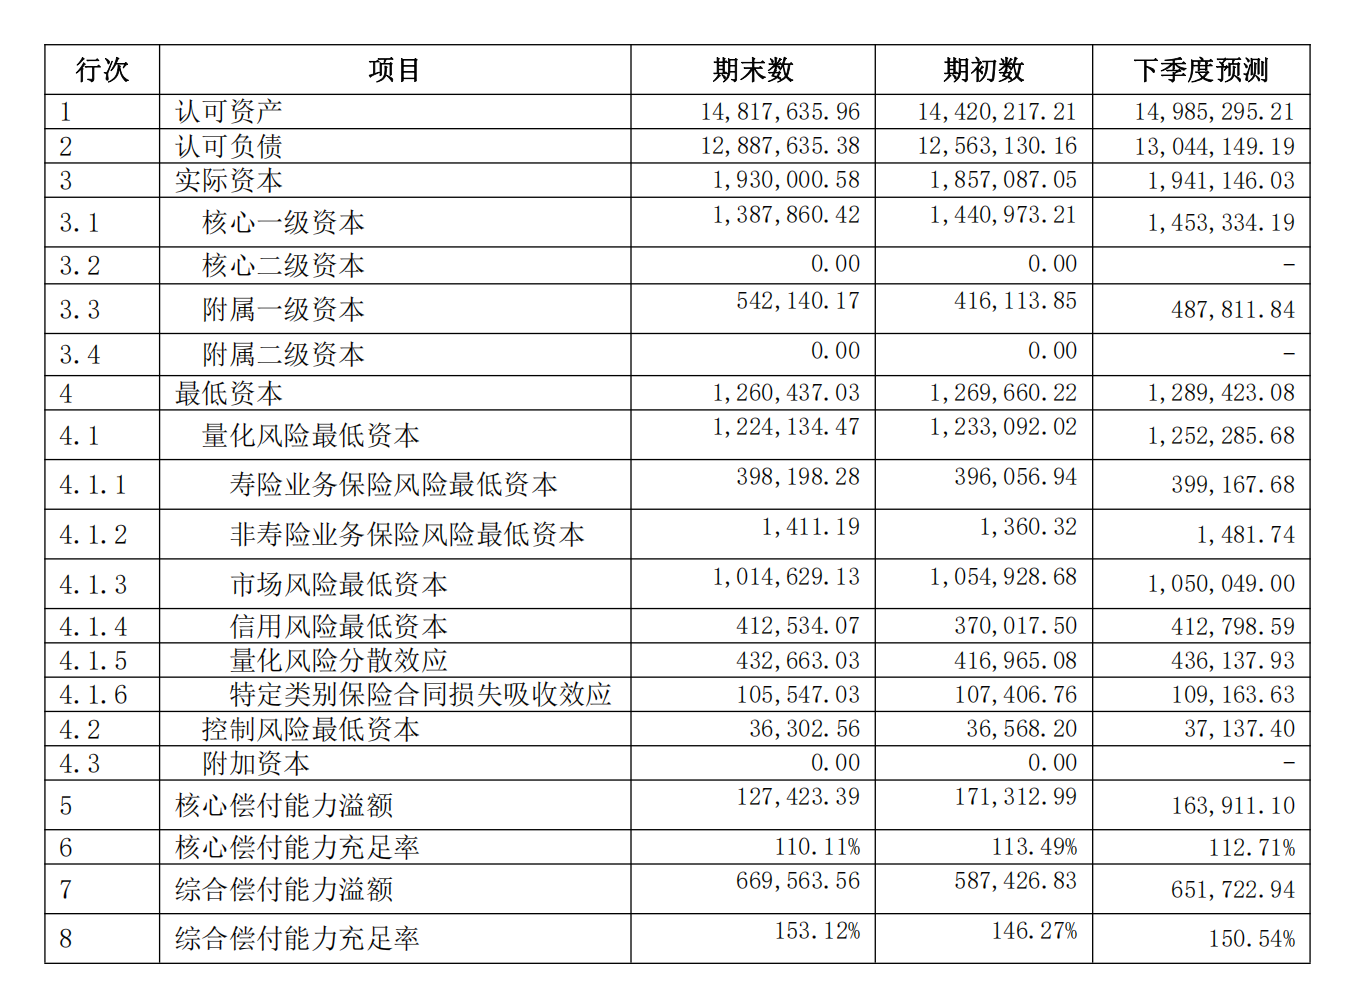
2026年以来,公司资本指标有所回落,截至二季度末,民生人寿综合偿付能力充足率为153.12%,核心偿付能力充足率为110.11%,2026年一季度风险综合评级为B类。与此同时,公司官网披露的2025年度消费者权益保护监管评价结果为2C级。
销售队伍本身也处在变化之中,2026年二季度末,民生人寿个人营销员数量为5971人,较一季度末的6892人减少921人。
对于寿险公司而言,代理人的作用并不会在保单卖出后结束,长期保单后续还涉及续期缴费、分红查询、保全变更、领取以及退保等大量服务。在销售人员持续变化的情况下,如何确保新旧人员之间的服务能够接续,消费者当年购买保险时获得的信息和承诺是否能够完整留痕,反而更加重要。
长按保存图片