财中社 石伟 2026-09-24 13:40 1.3w阅读
截至2026年6月末,腾盾科创2025年末的应收账款只收回11.72%;更重要的是公司预付款对象存在异常。
截至目前,距离四川腾盾科创股份有限公司(下称“腾盾科创”)回复深交所第一次问询已经过去将近一个月,但公司IPO事宜未见任何进展。
连续亏损之下,公司此次申报创业板选用的是第四套上市标准,拟募资30.21亿元。报告期三年,公司营收合计8.69亿元,归母净利润合计亏损12.59亿元。截至2025年末,累计未弥补亏损为33.21亿元。同时,《财中社》注意到,腾盾科创2025年第一大预付款对象是公司控股孙公司参股企业,但并未出现在腾盾科创披露的关联方、关联交易和关联预付款名单中;第二大预付款对象与已注销公司存在程度较深的人员重叠,二者之间关系匪浅。
存货高企,客户依赖明显
2023年末到2025年末,腾盾科创的存货账面价值依次为5.93亿元、7.12亿元、18.7亿元,占流动资产的比例从27.79%、36.65%跳到56.54%。2025年公司营业收入为3.79亿元,年末存货约是全年营收4.9倍。
这笔存货来自一次集中采购:2025年原材料采购12.99亿元,2024年只有2.38亿元。存货周转率从2024年的0.33次降到2025年的0.21次,存货周转明显放缓。第一轮问题7专门要求公司解释存货为什么快速增加,公司的回答是:“在订单驱动的总体框架下对部分长周期核心物料适度提前备货”。
一家一年收入3.79亿元的公司,为什么要备下接近五倍营收的货?
备货是为了交货,可2025年交出去的产品反而少了。
腾盾科创主要产品是大型无人机系统,产品覆盖大型固定翼无人机、无人直升机、水陆两栖无人机和蜂群无人子机,其中“没羽箭”是一款高原型无人直升机。主要客户涵盖军工央企及科研院所、通航运营公司、政府应急部门及人工影响天气部门等,报告期内收入全部来自境内。
主营业务收入分两块:产品销售收入分别为1.19亿元、2.55亿元、2.2亿元;飞行与技术服务收入分别为5533万元、5965万元、1.54亿元。随着飞行与技术服务收入的走高,两项业务已经形成分庭抗礼之势,且毛利率也逐步走高,三年分别为11.04%、27.28%、24.58%。
腾盾科创还存在明显的客户过于集中,公司前五大客户收入占比依次为85.16%、87.01%、76.55%,第一大客户占比曾经甚至超过50%,客户依赖特征显著。
期后回款率偏低,占比超30%的商誉未计提
报告期各期末,腾盾科创的应收账款账面价值为6586万元、1.18亿元、1.09亿元,期间增长超过65%,而期后回款率却处于偏低水平,截至2026年6月末,公司2023-2025年末应收账款的回款率分别为52.83%、66.85%和11.72%,历时两年半,2023年末的应收账款回款率只有一半左右,2025年末的应收账款更是刚刚超过1成。
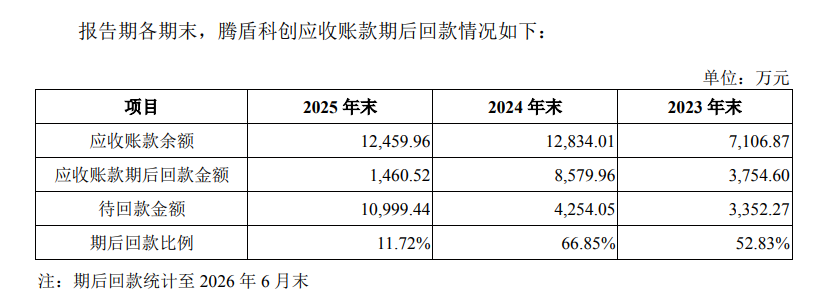
公司的解释是,这些款项“受审价工作进度、财政预算、拨款资金到位情况等因素影响尚未及时回款”,并称坏账计提政策与同行业可比公司没有重大差异。
应收回不了款,2025年的经营现金流又是怎么转正为2265万元的?
现金流转正,靠的是预收款和应付款。
报告期,公司经营活动现金流净额从-2.87亿元、-3.51亿元变为2265万元。公司的解释是,这“主要系公司经营规模不断扩大、签订销售合同大幅增加,相应收到的合同款大幅增加”:收到的合同款增至11.71亿元,合同负债增至9.38亿元。另一边,现金流量调节表里最大的一项,是经营性应付款增加13.71亿元。客户先付的钱加上暂欠供应商的钱,一起撑出了这个正数。
资产负债率随之走高,报告期各期末分别为63.93%、71.26%、74.53%。
最重要的盈利方面:归母净利润三年分别为-4.69亿元、-3.64亿元、-4.26亿元,公司的解释是:“主要系收入规模相对较小、研发投入较大以及期间费用率较高共同影响所致”。报告期内,公司每年还有约1.1亿–1.3亿元的股份支付费用。
一边是股份支付费用,另一边是巨额的研发费用,三年分别为2.07亿元、1.83亿元、2.12亿元,研发费用率为118.66%、57.97%、55.78%。其中,研发费用中的“国拨项目超额投入”分别为468万元、4217万元和6240万元,占比已经一路升至30%左右,国拨项目超额投入指公司国拨科研项目发生额超过合同金额部分,结题或经国家相关部门验收后,相关科研项目的超支或结余金额结转至当期损益,计入 研发费用。
公司非流动资产中还有一项商誉,各期末都是4.07亿元,报告期内从未计提减值,约占公司净资产的30.5%。公司也承认,上市后累计未弥补亏损会持续存在,预计短期内无法进行利润分配。
那么,腾盾科创的股权结构又如何呢?
实控人聂海涛直接持有800万股,占1.96%;通过腾盾时代,控制腾跃未来等9个员工持股平台,合计20.39%的表决权;与陈洪、宋艳平、曾联俊签订《一致行动协议》,合计支配23.57%的表决权。
如此之低的表决权比例,在拟上市企业中并不多见,登陆资本市场后一旦遇到大资本在二级市场买入,公司控制权很可能旁落,进而影响公司决策和业务的稳定性。
其实,与明面儿上的业绩和股权相比,更值得关注的是那些水面之下、投资者看不到的地方,比如预付款对象。
第一大预付款对象、参股企业西百克,非关联方?
西百克科技(苏州)有限公司(下称“西百克”)成立于2023年8月16日,四川星途领航2025年4月开始持有其1.62%的股权,而四川星途领航的唯一股东合肥星途领航科技有限责任公司是腾盾科创持股93.1%的控股子公司;也就是说,西百克是腾盾科创控股孙公司参股1.62%的企业。
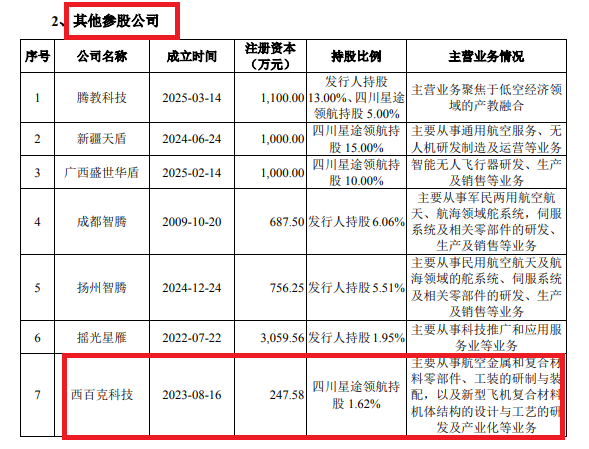
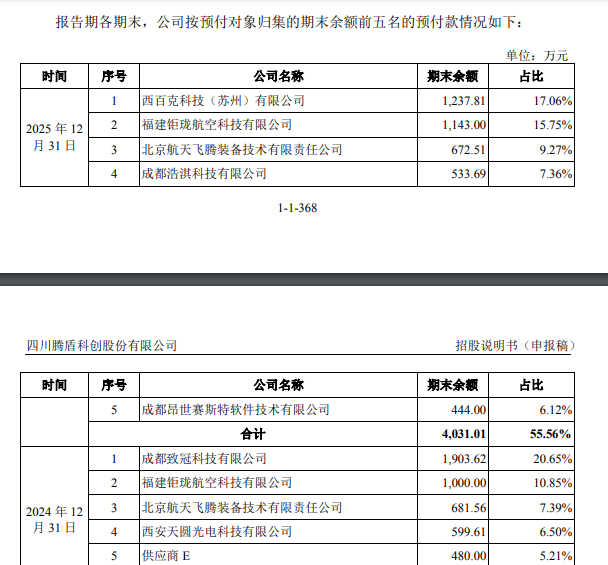
在四川星途领航参股不到8个月之后的2025年末,西百克就成了公司第一大预付款对象,金额为1238万元,占预付款总额的17.06%,采购内容为机体部件,截至2026年上半年末已结转563万元。而2023-2024年末,西百克并未出现在腾盾科创前五名预付款客户名单中。
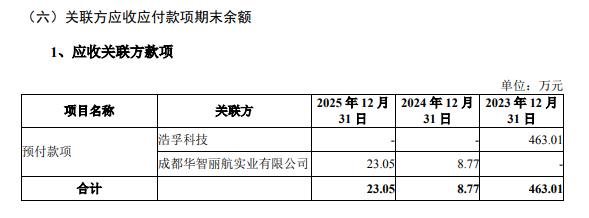
重要的是,西百克不在腾盾科创的关联方名单里,申报稿中列出的长期股权投资只有浩孚科技、雷盾电子、江西腾宇、江西盛世华盾和达州低空经济。2025年,公司与雷盾电子、浩孚科技和江西盛世华盾、四川省税务学会的关联交易额分别为170万元、192万元和1929万元、1.5万元,且经常性关联交易“主要为向参股公司进行的关联采购以及关联租赁”。
而且,西百克也未出现在腾盾科创的关联预付款项名单中。
诚然,腾盾科创对上述公司投资比例均高于西百克,但关联方认定并不是仅看持股比例,更重要的是看是否能够对被投资企业施加重大影响,而施加重大影响的途径包括协议安排、交叉任职等;从目前披露的信息来看并无从判断双方之间是否构成关联关系。但需要注意的是,即便持股比例不高,如果通过其他安排,如协议等,可以对被投资企业施加重大影响,也应该比照关联方和关联交易披露。而且,对于拟IPO企业来说,公众了解信息的途径本就有限,即便不存在关联关系,如果交易金额过大或者占比过高,也应当予以披露,以保证信息披露的完整性和准确性。
福建钜珑:与已注销公司关系匪浅
2024-2025年,腾盾科创连续两年的第二大预付款对象都是福建钜珑航空科技有限公司(下称“福建钜珑”),金额分别是1000万元和1143万元,占比分别为10.85%和15.75%。根据申报稿,双方2024年10月签订技术服务合同,金额2019.3万元。
工商信息显示,福建钜珑曾用名福建科比特航空科技有限公司(下称"福建科比特"),成立于2023年4月,两个月之后三明市星旷壮钜贸易有限公司成立,福建科比特持股30%、黄顺炳持股70%,后经变更,公司名称变更为“福建星旷壮钜航空科技有限公司”(下称“福建星旷壮钜”),郑西钧、黄顺炳、杨道水、罗晖煌和何世文成为福建星旷壮钜的股东,该公司最终于2025年10月注销。
同一组人员也出现在福建钜珑,其中郑西钧为福建钜珑的法人,持股90%,并亲自出任董事长、经理,其个人详情中还包括“东南航空科技公司总经理、两岸大湾区产业联盟三明分部主任”等职位;黄顺炳和罗晖煌都是福建钜珑的董事。
更重要的是,福建星旷壮钜和福建钜珑的财务负责人都是刘贵萍。而且,两家公司的地址曾经都是三明中关村科技园11号楼,福建钜珑2024年11月迁至三明中关村双创孵化中心众创空间2层,但高德地图显示,二者相距仅有200米左右。
长按保存图片