财中社 李熹 2026-09-24 11:32 1.4w阅读
片仔癀营收已连续七个季度同比下滑,归母净利连续五个季度下滑,牛黄成本压力自2025年四季度起缓解,但收入尚未好转,转型尚待破局。
近日,片仔癀(600436)空缺近两个月的总经理职位终于落定。
9月22日,片仔癀第七届董事会第四十一次会议审议通过,聘任施艺雄为公司总经理,接替7月29日因达到法定退休年龄离任的黄进明。
施艺雄接手的,是一家业绩与治理均处在转折点的公司。片仔癀营业收入同比已连续七个季度负增长。2025年,公司出现上市来首次年度收入下滑。
漳州国资主导人事更替,控股股东推荐的副总接棒
施艺雄1974年11月出生,在职大学学历。其早年在云霄县东厦镇、下河乡、云陵镇、马铺乡等乡镇工作近二十年,2016年5月任漳州投资集团党委副书记、总经济师,2022年4月任漳州金盾城市服务集团党委书记、董事长。
作为从漳州市国资系统调入的外部管理人员,施艺雄在片仔癀的履职不到两年:2024年12月调任片仔癀党委委员,2025年1月经控股股东推荐、总经理黄进明提名出任副总经理。
施艺雄出任副总经理的同日,副总经理陈鸿辉辞去董事、董秘、副总经理职务,副总经理洪绯亦离任,董事会秘书空缺,由施艺雄代行职责。
值得一提的是,片仔癀与国资关系紧密。片仔癀为漳州市属国有控股上市公司,控股股东为漳州市九龙江集团有限公司,实际控制人为漳州市国资委。
而公司与地方国资之间的人事流动由来已久。2014年12月,时任片仔癀董事兼总经理的潘杰因工作调动辞任,转任九龙江集团董事长;同期,九龙江建设原董事长刘建顺进入片仔癀出任董事长。
此前,片仔癀曾因三年三换董事长,被其他媒体评价为“铁打的片仔癀,流水的董事长”。
2021年4月,执掌片仔癀六年多的董事长刘建顺因个人身体原因申请提前退休后,被调任九龙江集团董事长的潘杰再回到片仔癀出任董事长。
2021年12月,接任约八个月的潘杰因工作调整辞任;2023年7月,第三任董事长林纬奇上任19个月后同样因工作调整离任。
在经历了“走马灯”式的董事长变动后,2023年8月,林志辉出任公司党委书记、董事长,任职至今。林志辉1974年10月出生,纪委系统出身,此前历任诏安县、漳浦县纪委书记,漳州市纪委常委、监委委员。
此外,两任前董事长均因违纪问题被调查。据漳州纪委监委2023年8月通报,退休两年的刘建顺被开除党籍并立案审查调查;2023年5月,潘杰亦被查。
现任董事会及管理层中,出身漳州市党政与国资系统的不止林志辉和施艺雄:副总经理何炜来自漳州市政府办公室,党委副书记许式彬曾任漳州城投建材董事长,董事林惠娟现任九龙江集团副总经理。
这次总经理交接的上一环,则要回到2014年。当年12月潘杰离任后,公司总经理空缺期间,由公司董事长刘建顺先生代为履行总经理职责。总经理职位自此空缺近四年半,直至2019年7月黄进明获聘接任。
归母净利已连续五个季度下滑,前总经理任内曾翻倍
与施艺雄的外部调入不同,前任总经理黄进明是从内部成长起来的、在公司及前身工作近30年的元老。黄进明1966年3月出生,1987年进入片仔癀前身漳州制药厂,历任车间副主任,2006年9月起任片仔癀副总经理,2016年升任常务副总经理并进入董事会,2019年7月获聘总经理。
2026年7月29日,年满60岁的黄进明因达到法定退休年龄离任,不再担任公司及下属公司任何职务。
从其执掌的2019年开始,公司营收至2024年任内高点,从57.22亿元增至107.88亿元;归母净利润从13.74亿元增至29.77亿元,累计增长翻倍。
不过,在2024年营收创历史新高的同时,毛利率同比下降约4个百分点,归母净利润增速也大幅放缓,仅增长6.4%。
2025年,公司业绩出现下滑。全年营收90.01亿元,同比下降16.56%,为上市以来首次年度负增长;归母净利润21.59亿元,同比下降27.49%。2025年,公司投资收益3.54亿元,同比增长142.58%,也没能阻止利润下降。
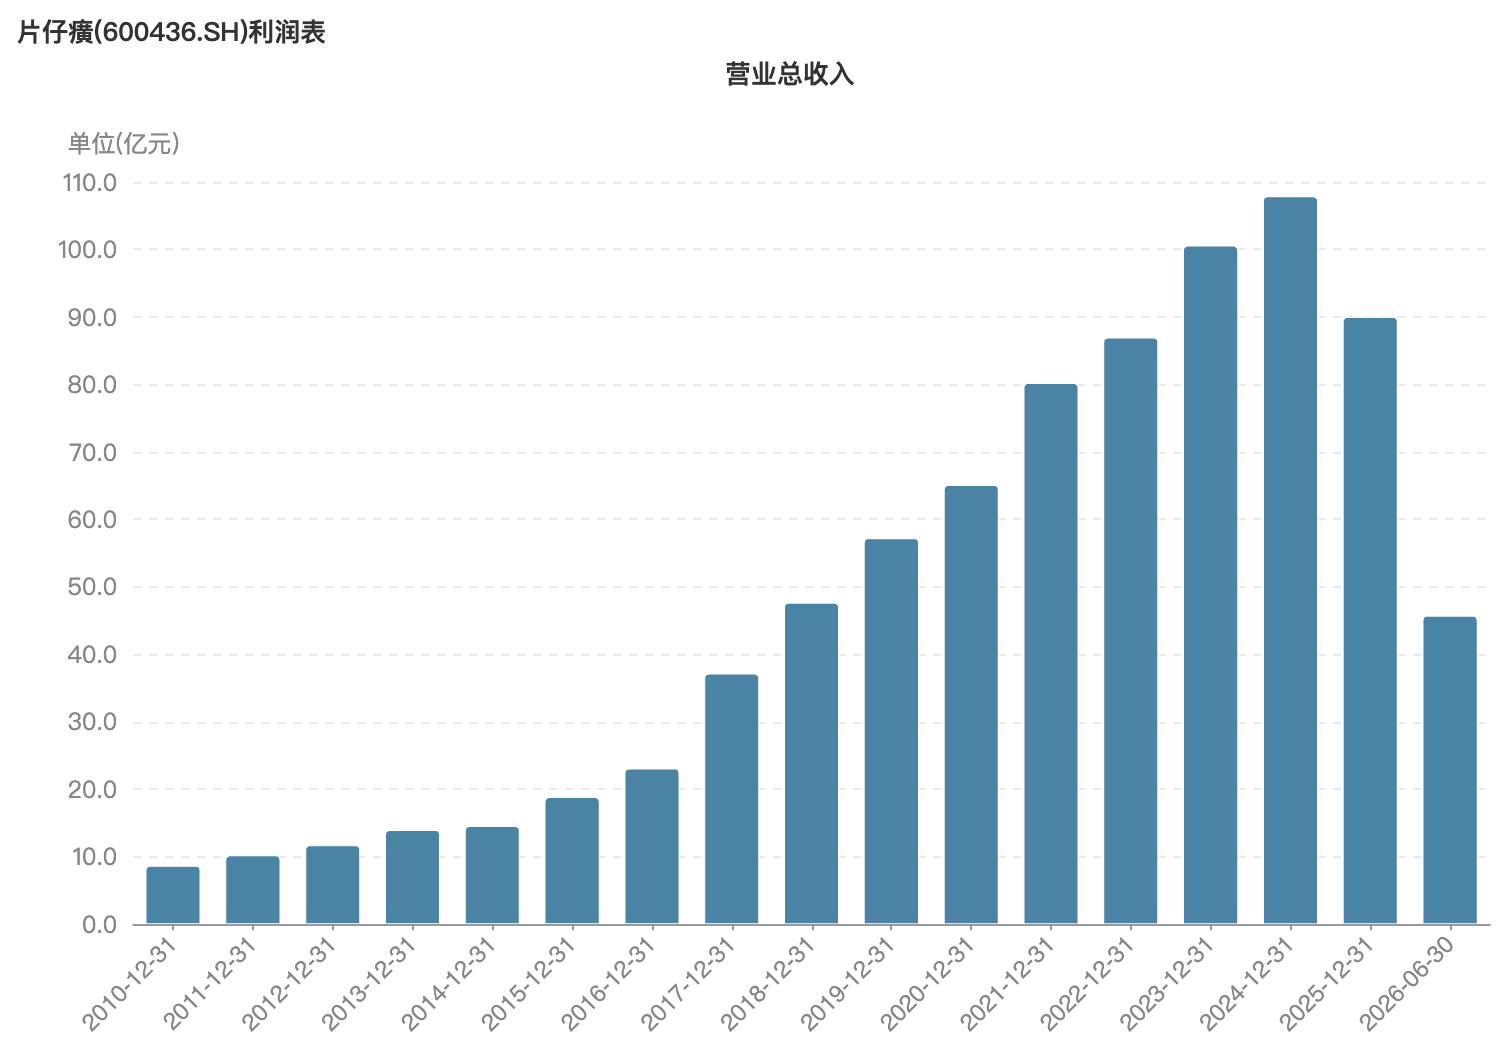

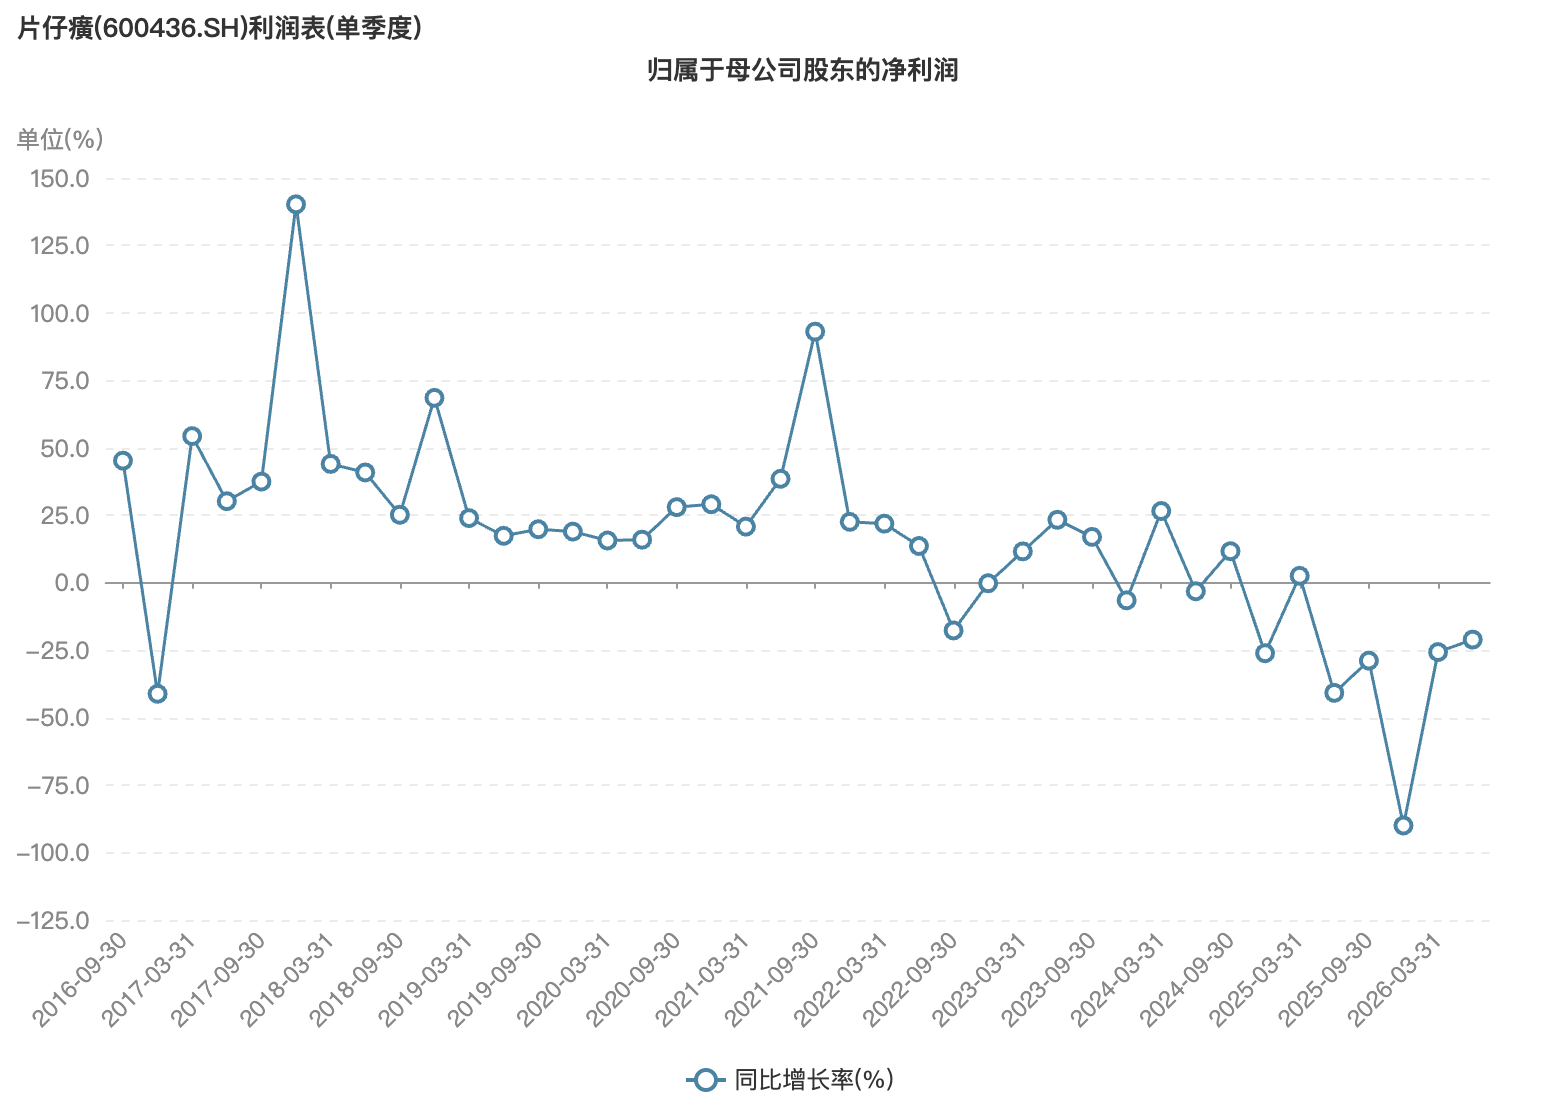
黄进明留给继任者的,是营收、利润均步入下行的片仔癀。公司营业收入自2024年四季度起,已经连续七个季度负增长。归母净利润自2025年二季度起连续五个季度出现同比下滑。
2025年四季度,公司归母净利润跌幅最深,下滑近90%;2026年以来降幅收窄,但二季度归母净利润仍有21.02%的同比下降。
牛黄周期扰动下,成本压力缓解但收入仍在下滑
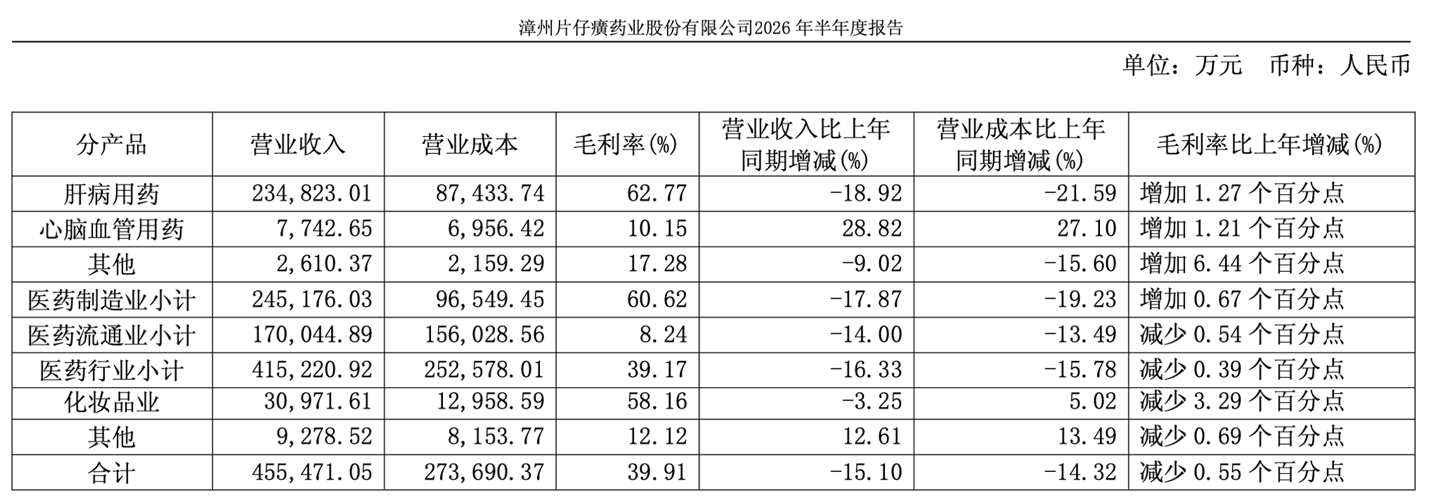
分产品来看,肝病用药仍是公司营收的核心来源,但其在2025年出现库存积压。该产品全年销量526.98万盒,增长25.81%;产量564.42万盒;库存量51.54万盒,同比增长265.53%。然而,销量增长,收入反而下滑。全年肝病用药收入42.68亿元,下滑19.63%,毛利率下降6.62个百分点至61.29%。
心脑血管用药业务2025年收入同比下滑59.42%,降幅明显。作为该板块的核心单品,安宫牛黄丸因原材料价格高企,销售表现承压。2026年上半年,公司推出采用体外培育牛黄与人工麝香的普丸装,面向日常心脑血管养护及基层医疗市场,意在扩大安宫牛黄丸的受众范围和市场覆盖。
2026上半年,肝病用药继续下滑近20%,心脑血管用药止跌回升。
原料价格方面,年报显示,2025年以来普通中药材的价格开始下降,对公司原材料的供给及成本控制有利;贵细原料中,牛黄价格成为成本的核心掣肘。
牛黄价格2025年前三季度在高位徘徊,第四季度受经济环境和进口牛黄试点政策落地的影响,价格开始较大幅度下跌。为合理控制成本,公司下半年适时对牛黄重新询价定价,并联合阿根廷供应商共同推进进口牛黄试点。
2026年上半年,公司完成全国首单牛黄进口,为采购拓展了海外渠道;同时坚持多元化采购、与多个供应商建立合作、适时加大战略性采购储备,并在漳浦、宁夏、云南等地布局穿心莲、铁皮石斛、黄芪、三七等种植基地。
2026年6月,国家药监局药审中心(CDE)发布《培植牛黄研究技术指导原则(征求意见稿)》,旨在缓解天然牛黄资源紧缺;公司上半年推出的安宫牛黄丸普丸装采用人工麝香与体外培育牛黄配方。
据长城证券研报援引的中药材天地网数据,天然牛黄市场价格已从2025年7月170万元/公斤的高点降至2026年8月底的55万元/公斤,降幅约68%。
成本压力缓解的同时,心脑血管用药上半年收入恢复增长,同比增长28.82%。
然而,公司整体收入尚未好转。2026年上半年,公司营业收入45.73亿元,同比下降14.98%;归母净利润10.93亿元,下降24.22%。
多元战略布局,拟在八大领域开展并购
片仔癀将2026年定义为“十五五”规划开局之年,在渠道、研发、并购等多个维度安排了具体经营任务。
在单品护城河的基础上,公司亦在试图降低对单一产品的依赖。公司提出要构建“一超多强”新产品矩阵,以“片仔癀品牌+片仔癀锭剂”为核心引擎,延展安宫牛黄丸、肝宝、西黄丸、含片、茵胆平肝等系列。
渠道拓展方面,公司采用“名医、名店、名药”模式不断渗透下沉市场。截至2026年6月,全国国药堂累计开业618家,含国医堂、名医馆;签约名医246名,其中六名为国医大师;上半年新增门店76家,38家位于空白区域。名医馆上半年接诊71588人次,同比增长14.27%;累计医疗收入增长33.44%。
线上渠道增长是为数不多的亮点。2026年上半年,片仔癀锭剂分别获得天猫OTC解热镇痛类目、京东OTC肝胆用药类目销量第一名,线上终端售价稳步回升。据半年报披露,多个兴趣电商渠道同比增长333%。
境外方面,据半年报,公司境外渠道稳步深耕港澳、东南亚核心华人市场,积极开拓新兴市场。上半年,公司境外收入1.93亿元,同比下降25.91%,毛利率68.13%,较上年同期提升1.03个百分点。上半年,公司完成中国香港和泰国合计17个片仔癀专柜的二次验收工作,同步在中国澳门、柬埔寨、亚美尼亚、新加坡、越南等国家和地区开展产品注册工作,新增加拿大境外经销商,并已完成片仔癀出口落地。
从在建工程来看,除了中药,公司目前拟拓展的板块还包括大健康与日化美妆。其中,大健康智造园由控股股东的控股子公司圆山投资代建,预计总投资7.07亿元。健康美妆园预计总投资16.8亿元;此外,按年报经营计划,日化美妆板块将通过年轻化营销拓展35岁以下客群。
深化并购整合,布局未来产业,是公司另一经营计划重点。片仔癀聚焦中成药、药食同源、生物制药、医疗服务、功能性日化品、医美、创新药、医疗器械八大领域开展并购布局,推动收并购实现“零的突破”。
新任总经理施艺雄出身漳州市国资系统,曾在漳州投资集团任党委副书记、总经济师。这一背景或许有助于公司对接产投资源、推进并购布局;但片仔癀的转型,同样离不开行业经验。摆在他面前的,不只是守住主业基本盘,还有为公司转型找到破题方向。
长按保存图片